
- 국내배송만 가능
- 예약상품과 함께 주문 시 제품 출시일에 함께 배송됩니다. (제작사의 사정으로 출시 지연 가능)
- 문화비소득공제 가능
책소개
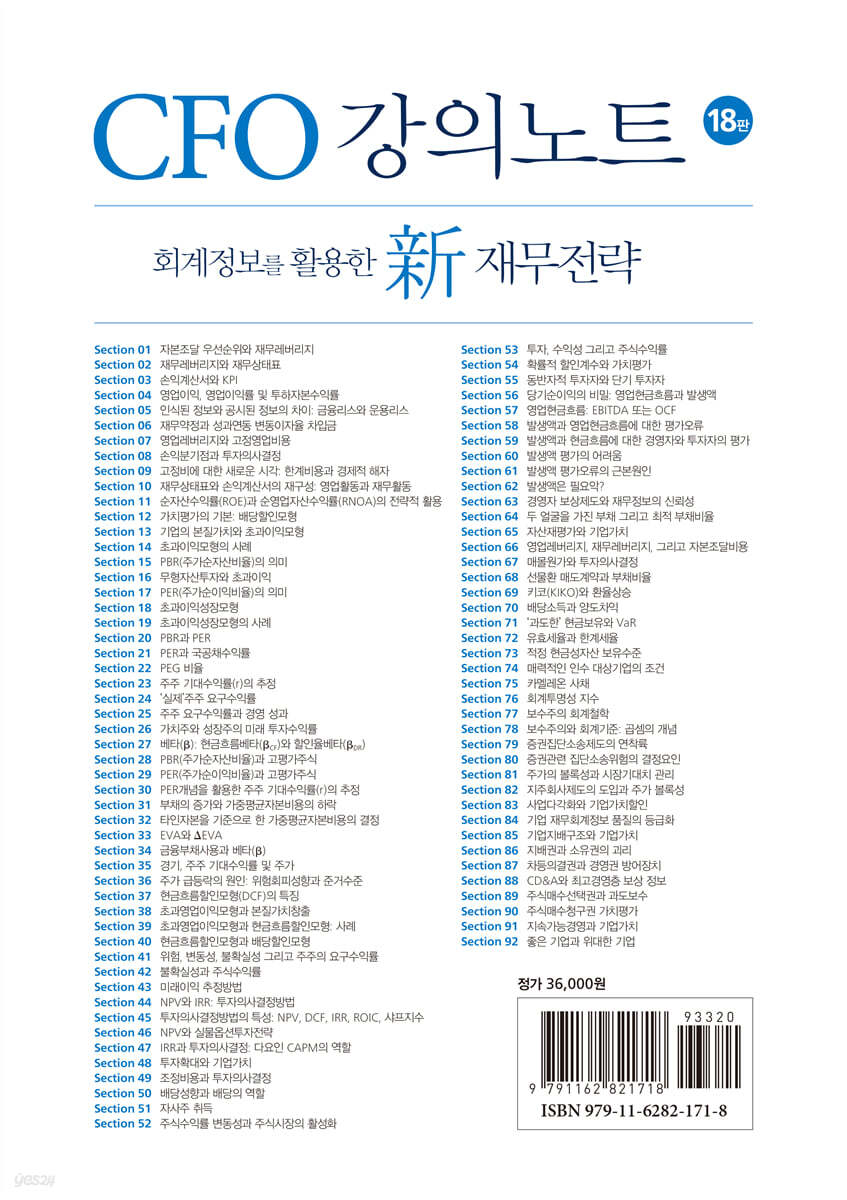
목차
|
머리말
Section 01 자본조달 우선순위와 재무레버리지 Section 02 재무레버리지와 재무상태표 Section 03 손익계산서와 KPI Section 04 영업이익 영업이익률 및 투하자본수익률 Section 05 인식된 정보와 공시된 정보의 차이: 금융리스와 운용리스 Section 06 재무약정과 성과연동 변동이자율 차입금 Section 07 영업레버리지와 고정영업비용 Section 08 손익분기점과 투자의사결정 Section 09 고정비에 대한 새로운 시각: 한계비용과 경제적 해자 Section 10 재무상태표와 손익계산서의 재구성: 영업활동과 재무활동 Section 11 순자산수익률(ROE)과 순영업자산수익률(RNOA)의 전략적 활용 Section 12 가치평가의 기본: 배당할인모형 Section 13 기업의 본질가치와 초과이익모형 Section 14 초과이익모형의 사례 Section 15 PBR(주가순자산비율)의 의미 Section 16 무형자산투자와 초과이익 Section 17 PER(주가순이익비율)의 의미 Section 18 초과이익성장모형 Section 19 초과이익성장모형의 사례 Section 20 PBR과 PER Section 21 PER과 국공채수익률 Section 22 PEG 비율 Section 23 주주 기대수익률(r)의 추정 Section 24 ‘실제’주주 요구수익률 Section 25 주주 요구수익률과 경영 성과 Section 26 가치주와 성장주의 미래 투자수익률 Section 27 베타(b): 현금흐름베타(bCF)와 할인율베타(bDR) Section 28 PBR(주가순자산비율)과 고평가주식 Section 29 PER(주가순이익비율)과 고평가주식 Section 30 PER개념을 활용한 주주 기대수익률(r)의 추정 Section 31 부채의 증가와 가중평균자본비용의 하락 Section 32 타인자본을 기준으로 한 가중평균자본비용의 결정 Section 33 EVA와 DEVA Section 34 금융부채사용과 베타(b) Section 35 경기 주주 기대수익률 및 주가 Section 36 주가 급등락의 원인: 위험회피성향과 준거수준 Section 37 현금흐름할인모형(DCF)의 특징 Section 38 초과영업이익모형과 본질가치창출 Section 39 초과영업이익모형과 현금흐름할인모형: 사례 Section 40 현금흐름할인모형과 배당할인모형 Section 41 위험 변동성 불확실성 그리고 주주의 요구수익률 Section 42 불확실성과 주식수익률 Section 43 미래이익 추정방법 Section 44 NPV와 IRR: 투자의사결정방법 Section 45 투자의사결정방법의 특성: NPV, DCF, IRR, ROIC, 샤프지수 Section 46 NPV와 실물옵션투자전략 Section 47 IRR과 투자의사결정: 다요인 CAPM의 역할 Section 48 투자확대와 기업가치 Section 49 조정비용과 투자의사결정 Section 50 배당성향과 배당의 역할 Section 51 자사주 취득 Section 52 주식수익률 변동성과 주식시장의 활성화 Section 53 투자 수익성 그리고 주식수익률 Section 54 확률적 할인계수와 가치평가 Section 55 동반자적 투자자와 단기 투자자 Section 56 당기순이익의 비밀: 영업현금흐름과 발생액 Section 57 영업현금흐름: EBITDA 또는 OCF Section 58 발생액과 영업현금흐름에 대한 평가오류 Section 59 발생액과 현금흐름에 대한 경영자와 투자자의 평가 Section 60 발생액 평가의 어려움 Section 61 발생액 평가오류의 근본원인 Section 62 발생액은 필요악? Section 63 경영자 보상제도와 재무정보의 신뢰성 Section 64 두 얼굴을 가진 부채 그리고 최적 부채비율 Section 65 자산재평가와 기업가치 Section 66 영업레버리지 재무레버리지 그리고 자본조달비용 Section 67 매몰원가와 투자의사결정 Section 68 선물환 매도계약과 부채비율 Section 69 키코(KIKO)와 환율상승 Section 70 배당소득과 양도차익 Section 71 ‘과도한’ 현금보유와 VaR Section 72 유효세율과 한계세율 Section 73 적정 현금성자산 보유수준 Section 74 매력적인 인수 대상기업의 조건 Section 75 카멜레온 사채 Section 76 회계투명성 지수 Section 77 보수주의 회계철학 Section 78 보수주의와 회계기준: 곱셈의 개념 Section 79 증권집단소송제도의 연착륙 Section 80 증권관련 집단소송위험의 결정요인 Section 81 주가의 볼록성과 시장기대치 관리 Section 82 지주회사제도의 도입과 주가 볼록성 Section 83 사업다각화와 기업가치할인 Section 84 기업 재무회계정보 품질의 등급화 Section 85 기업지배구조와 기업가치 Section 86 지배권과 소유권의 괴리 Section 87 차등의결권과 경영권 방어장치 Section 88 CD&A와 최고경영층 보상 정보 Section 89 주식매수선택권과 과도보수 Section 90 주식매수청구권 가치평가 Section 91 지속가능경영과 기업가치 Section 92 좋은 기업과 위대한 기업 주제별 참고문헌 찾아보기 |
저자 소개 3
연세대학교 경영학과, 학사,석사과정을 마치고, New York University (NYU), Stern School of Business, 경영학박사과정을 수료하였다. City University of New York-Baruch Colleg에서 부교수로 있었으며 Chinese University of Hong Kong에서 연구원으로 있었다.공무원연금관리공단 자산운용위원회 위원,보건복지부 국민연금 기금운용평가단 평가위원,아모레퍼시픽 사외이사 및 대표감사위원,정보통신부 통신위원회 약관법령심의위원회 심의위원 등을 역임한 바 있다. 현재는 서울대학교 경영대학 교수(공인회계사, 회계학
연세대학교 경영학과, 학사,석사과정을 마치고, New York University (NYU), Stern School of Business, 경영학박사과정을 수료하였다. City University of New York-Baruch Colleg에서 부교수로 있었으며 Chinese University of Hong Kong에서 연구원으로 있었다.공무원연금관리공단 자산운용위원회 위원,보건복지부 국민연금 기금운용평가단 평가위원,아모레퍼시픽 사외이사 및 대표감사위원,정보통신부 통신위원회 약관법령심의위원회 심의위원 등을 역임한 바 있다. 현재는 서울대학교 경영대학 교수(공인회계사, 회계학 전공)로 활동하고 있다.
李愚淙
서울대학교 경영대학 및 경영전문대학원 회계학 교수이다. 서울대학교에서 학사 및 박사학위를 취득한 뒤, 홍콩이공대학에서 재직했다. 다양한 이해관계자 간의 정보 불균형을 해소하는 회계정보의 역할, 그리고 이에 따른 자원 분배의 효율성 문제를 연구하고 있다. 「경영교육 뉴패러다임」, 「The Accounting Review」,「Journal of Accounting and Economics」,「Contemporary Accounting Research」,「Management Science」 등 경영 및 회계분야 우수 학술지에 출판하였다.
이우종의 다른 상품

현) 덕성여자대학교 경영대학 부교수
서울대학교 경영대학 경영학 학사/석사/박사
University of Wisconsin - Eau Claire, Visiting Scholar
품목정보
출판사 리뷰
|
본서는 필자들이 공공 및 민간기업 임직원을 대상으로 강의하였던 가치평가 및 자본시장회계에 관한 강의내용을 정리한 것이다.
그 동안 만났던 많은 기업의 임직원들은 기업의 본질가치를 향상시키는 데 필요한 개념체계와 이를 이해하는 데 필요한 재무회계정보의 유용성 및 한계에 대해 항상 지적 갈증을 갖고 있었다. 이들은 기존사업을 효율적으로 운영해야 하는 책임뿐 아니라 새로운 투자기 회를 발굴함으로써 지속가능한 성장을 추구해야 하는 책임감에 언제나 긴장을 늦 추지 않았다. 그리고 기업가치를 향상시키는 데 도움이 되는 새로운 이론이나 전략 또는 모범사례에 많은 관심과 애정을 보였다. 이 책은 바로 이들의 지적호기심과 관심을 다소나마 충족시키기 위해 마련된 작은 노력이다. 이 책에서는 기업의 임직원들이 자본시장과 재무회계에 관한 기본적인 이해를 배가할 뿐만 아니라 재무회계정책에 관한 전략적 사고의 틀도 갖출 수 있도록 다양한 주제를 다루고 있다. 경영자는 기업가치를 높이기 위해 핵심 투자 및 영업활동에 필요한 자금을 효율적으로 조달하여야 하며, 이를 위해 자본제공자인 채권자와 주주로부터 신뢰를 얻을 수 있는 방안까지도 고려하여야 한다. 이를 위해 이 책에서 는 기업가치평가에 관한 여러 이론은 물론, 이를 실무에 적용하는 데 필요한 재무 회계정보의 유용성과 한계를 자본제공자의 시각과 경영자의 시각 모두에서 다루고자 한다. 어떠한 사업영역이든 사업 초기에 막대한 투자가 선행되어야 하는 반면 투자로 인 한 영업현금흐름은 즉시 창출되지 않는 공통점을 갖고 있다. 이는 투자 시점과 현금흐름창출 시점 간에 상당한 시간적 괴리가 존재함을 뜻한다. 사업 초기의 열악한 수익성을 장기간 동안 회복하지 못하는 기업들도 다수 존재하며, 이들 기업들은 안정적인 수익과 영업현금흐름을 확보하고 있는 다른 기업들과는 달리 배당금 지급 수준도 매우 낮은 경우가 일반적이다. 이와 같은 특성을 갖는 많은 기업들의 기업가치를 평가하는 데 있어서 기존의 배당할인모형(dividend discount model)이나 잉여현금흐름(free cash flows) 할인모형을 사용하는 것은 적절치 않아 보인다. 우선, 이들 기업에게는 배당금 지급이 중요하지 않으므로 배당할인모형을 사용하기 어렵다는 점은 쉽게 이해할 수 있다. 또한 잉여현금흐름은 영업활동으로 인한 현금 흐름(operating cash flows)에서 설비투자액(investments)을 차감한 것이므로 이 금액이 사업 초기에 음(2)수가 되는 경우가 일반적이다. 따라서 잉여현금흐름할인 모형 역시 실무에 그대로 적용하기는 어렵다. 이처럼 경영환경의 변화로 인해 전통적 방식의 기업가치평가모형을 적용하는 것은 많은 한계가 있다. 따라서 본서에서는 이들 모형의 한계를 분석하고 이 한계를 극 복할 수 있는 새로운 가치평가모형을 제시하고자 한다. 특히 최근 활발히 논의되고 있는 초과이익모형(residual income model)과 초과이익성장모형(abnormal earn- ings growth model) 그리고 초과영업이익모형(residual operating income model) 을 이론적으로 고려하고, 이를 실제 사례에 적용함으로써 이들 가치평가모형에 대 한 경영자의 이해 수준을 높이고자 노력하였다. 상장 기업에서 종종 나타나는 또 다른 특징은 이들 기업의 주가가 본질가치와 괴리되기 쉽다는 점이다. 기업의 영업 및 투자활동을 적절히 평가하고 그로 인한 경영 성과를 예측하는 것이 어렵기 때문에 주식시장은 이들 기업의 본질가치를 과대평 가하거나 과소평가하는 경향이 있다. 이 책에서는 새로운 가치평가모형들을 사용하 여 기업의 주가가 본질가치를 적정하게 반영하고 있는지를 분석하는 기본적인 틀도 제공하였다. 또한 기업가치평가와 밀접하게 관련되어 있는 배당정책 자사주 매입정책, 주주의 요구수익률, 기업지배구조 부채조달정책 경영자보상제도 그리고 회계정보의 투명성에 관한 내용들이 자세하게 소개될 것이다. |
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
36,000원
총 1개
36,000원
