이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
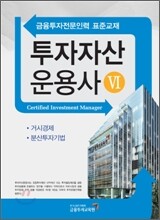
목차
|
Part Ⅰ. 거시경제분석
Chapter 1. 경제모형과 경제정책의 분석: IS-LM모형 제1절 경제분석의 방법 1 5단계 경제분석의 방법 2 시장의 분류와 균형분석 제2절 재화시장의 균형: IS곡선 제3절 화폐시장의 균형: LM곡선 제4절 재화시장과 화폐시장의 균형: IS-LM모형 제5절 거시경제정책의 효과 1 재정정책 2 통화정책 제6절 재정정책과 통화정책에 대한 논의 1 구축효과 2 유동성함정 3 피구효과 4 리카르도 불변정리 5 정책무용성의 정리 제7절 통화정책의 중간목표 1 통화량목표와 이자율목표정책의 우월성 비교 2 실물충격 3 화폐수요충격 ◎단원정리문제 Chapter 2. 이자율의 결정과 기간구조 제1절 이자율의 개념과 성격 1 이자율의 정의 2 이자율의 역할 제2절 이자율의 성립 1 실물적 측면에서의 이자의 정당성 2 화폐적 측면에서의 이자의 정당성(유동성선호설) 제3절 이자율의 결정이론 1 화폐와 실질이자율 2 고전적 이자율 결정이론 3 현대적 이자율 결정이론 4 (명목)이자율 계산방법 제4절 이자율의 기간구조 1 이자율의 기초개념 2 이자율의 기간구조이론 ◎단원정리문제 Chapter 3. 이자율의 변동요인분석 제1절 이자율 변동의 기본적 요인 1 자금수요와 자금공급 2 기대인플레이션 3 경제외적 요인: 선거, 파업 등 정치?사회적 변화 제2절 경기변동과 이자율의 변동 1 경기변동국면과 이자율의 변동 제3절 거시경제변수와 이자율의 변동 1 물가와 이자율 2 통화량과 이자율 3 경상수지와 이자율 4 환율과 이자율 ◎단원정리문제 Chapter 4. 경기변동과 경기예측 제1절 주요경제변수와 계절조정법 1 주요경제변수 2 계절조정법 제2절 경기지수, 물가지수 및 통화관련 지표 1 경기지수 2 물가지수 3 통화량 4 유통속도 5 금리 제3절 경기순환 1 경기순환의 의미와 관련지표 2 경기순환의 요인과 특징 제4절 경기전망을 위한 계량적 방법 1 경기예측방법 2 Box-Jenkins의 ARIMA 모형 ◎단원정리문제 ◎실전예상문제 Part Ⅱ. 분산투자기법 Chapter 1. 투자관리의 기본체계 제1절 통합적 투자관리 개요 제2절 통합적 투자관리 과정 1 투자목표의 설정 2 거시경제분석, 시장분석 3 투자결정 4 사후통제 ◎단원정리문제_104 Chapter 2. 포트폴리오 분석 제1절 포트폴리오 분석의 의의 1 포트폴리오 관리의 의의 2 포트폴리오 분석의 특징 제2절 개별자산의 기대수익과 위험 1 개별자산의 기대수익률 2 개별자산의 위험(수익률의 변동성) 3 개별자산의 기대수익률과 위험의 측정 예 제3절 포트폴리오의 기대수익과 위험 1 포트폴리오 기대수익률 2 포트폴리오 위험(분산) 제4절 포트폴리오 분산투자 1 두 종목 포트폴리오의 결합선 2 n 종목으로 구성되는 포트폴리오 3 투자종목수와 위험분산효과 제5절 증권의 최적 선택 원리 1 지배원리와 효율적 증권의 선택 2 투자자의 위험에 대한 태도와 무차별효용곡선 3 최적 증권의 선택 제6절 효율적 포트폴리오와 최적 자산배분 1 효율적 포트폴리오와 최적 포트폴리오의 선택: 무위험자산이 존재하지 않는 경우 2 투입정보의 추정 3 무위험자산 4 무위험자산이 포함될 때 포트폴리오의 기대수익률과 위험 5 위험선호도와 최적 포트폴리오의 선택 ◎단원정리문제 Chapter 3. 자본자산가격결정모형 제1절 자본자산가격결정모형의 의의와 가정 제2절 자본시장선: 효율적 포트폴리오의 그래프 1 자본시장선의 도출 2 시장포트폴리오 제3절 증권시장선: CAPM의 그래프 1 개별증권의 위험과 균형기대수익률 2 CAPM과 균형가격 3 증권시장선 4 CML과 SML의 관계 5 균형가격의 형성과 SML의 투자결정에의 이용 ◎단원정리문제 Chapter 4. 단일지표모형에 의한 포트폴리오 선택 제1절 단일지표모형의 필요성 제2절 증권특성선 1 투자수익률 변동의 두 원천 2 증권특성선 3 베타계수의 추정 제3절 단일지표모형에 의한 포트폴리오 선택 1 단일지표모형에 의한 포트폴리오 분산측정 2 단일지표모형과 포트폴리오 선택 3 마코위츠모형과 단일지표모형의 비교 제4절 단일지표모형의 응용 1 인덱스펀드(Index Fund) 2 베타계수의 예측과 추정베타의 조정기법 3 다지표모형(Multi-Index Model) ◎단원정리문제 Chapter 5. 차익거래 가격결정이론(APT) 제1절 이론적 배경 제2절 차익거래의 의의와 활용 제3절 요인모형(factor model) 1 단일요인모형(single-factor model) 2 다요인모형(multi-factor model) 제4절 차익거래 가격결정이론(APT)의 도출 1 포트폴리오를 이용한 차익거래 2 차익거래 가격결정이론: 단일요인의 경우 3 다요인 차익거래 가격결정이론 제5절 차익거래 가격결정이론의 실증적 검증 1 요인분석(factor analysis)을 이용한 연구 2 다변량 회귀분석을 이용한 연구 ◎단원정리문제 Chapter 6. 통합적 포트폴리오 운용 제1절 투자관리방법의 종류 1 보수적 투자관리 2 적극적 투자관리 3 포트폴리오 수정 제2절 투자성과 평가 1 운용투자수익률의 측정 2 성과평가를 위한 투자위험의 조정방법 ◎단원정리문제 ◎실전예상문제 |
관련 분류
- 카테고리 분류
품목정보
- 발행일
- 2011년 03월 04일
- 쪽수, 무게, 크기
- 218쪽 | 크기확인중
- ISBN13
- 9788960502772