
이미 소장하고 있다면 판매해 보세요.
- 해외배송 가능?
- 문화비소득공제 가능
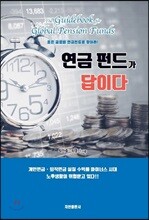
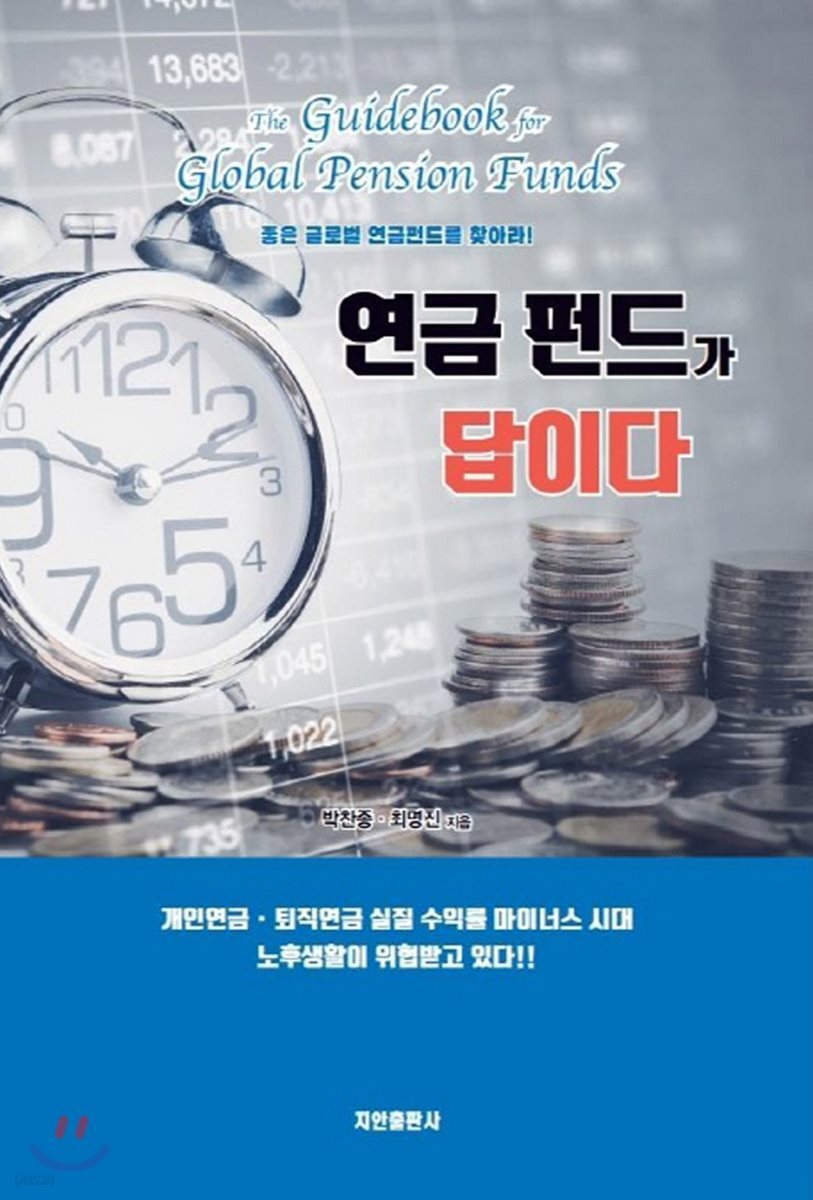
책소개
목차
|
1부. 은퇴설계, 수익률에 눈을 떠라
3대 연금의 실질수익률, 국민연금 0%, 퇴직연금과 개인연금은 마이너스 14 앞으로 저금리가 지속될 수밖에 없는 이유 22 첫 번째 은퇴설계, 기다림의 비용은 얼마일까? 30 두 번째 은퇴설계, 3가지 GAP을 메꿔라 38 참고:종신보험, 최대한 활용하는 노하우는? 44 세 번째 은퇴설계, 지금 준비하는 연금은 모두 잘못됐다 49 연금저축펀드 강점은 무엇인가? 53 글로벌 연기금은 어떻게 하고 있을까? 62 2부. 투자의 노하우를 깨우치다 투자가 어려운 이유는? 78 투자의 아이디어 ⑴ _ 최악의 수익률을 기록한 곳을 살펴봐라 81 투자의 아이디어 ⑵ _ 최고의 수익률을 기록한 곳을 유의하라 85 펀드의 평가 기준은 어떻게 정하는가? 89 펀드의 표준편차란? 99 매매 회전율이 낮은 펀드를 골라라 101 알고리즘의 공포!105 금융 위기 이후 10년, 무엇이 변화했는가!109 글로벌 투자, 연관성을 찾아라 112 3부. 연금 펀드가 답이다 (1) 중국 중국 클라우드 산업에 관심 가져라 130 중국 경제, 어떻게 볼 것인가? 136 피델리티차이나컨슈머 140 (2) 국내 낮은 배당 성향 개선될까? 148 미래에셋배당프리미엄 vs 베어링고배당 154 참고:공모주 청약의 인기, 펀드 유입으로 이어질까? 159 참고:롱숏 펀드는 다시 부활할까? 163 (3) TDF(타겟데이트펀드) TDF 펀드, 새로운 자산배분형 은퇴 설계 펀드로 거듭날까? 170 삼성한국형TDF 177 (4) 자산배분 자산배분, 투자함에 있어 1순위로 고려해야 할 사항 186 피델리티월드big4 펀드 분석 196 (5) 유럽 유럽 증시의 횡보, 펀드는 가입해야 할까? 204 피델리티유럽 펀드 212 (6) 미국 미국은 지속 가능한 성장을 이뤄낼까? 220 AB그로스미국 펀드 226 (7) 헬스케어 4차 산업과 만나다 232 미래에셋글로벌헬스케어 펀드 236 (8) 인도 BRICs의 새로운 성장 동력, 인도를 주목하라 242 삼성인디아 vs 미래에셋인도중소형 249 (9) 브릭스(BRICs) BRICs 경제의 한 축 러시아와 브라질, 다시 한 번 도약할까? 256 슈로더브릭스 펀드 262 (10) 아세안 & 베트남 아세안 속 베트남, 우리나라와 뗄 수 없는 국가가 되다 270 한국투자베트남 & 삼성아세안 277 (11) 4차 산업 미국의 FAANG 기업들, 폭락의 비관론은 정말로 이뤄질까? 284 4차 산업의 서막, 미-중간의 무역 분쟁 290 피델리티글로벌테크놀로지 297 |
저자 소개 2
現) 지안(智眼)자산관리 대표
국제공인재무설계사(CFP)
신한금융투자증권 반포PWM SFP
박찬종의 다른 상품
現) 레버리치 CFP, 국제공인재무설계사
現) 한국FP협회 주관 2017 Financial Contest 우수상
現) 금융감독원 주관 직장인 재무상담 위원
저자 최명진은 경제학 전공 후 현장에서 CFP(국제공인재무설계사)로 활동하며 수많은 재무상담 및 투자상담을 진행해왔다. 고객의 이익을 위해 올바른 자산관리가 무엇인지를 고민하며 정직한 재무설계 전문가가 되기로 하였다. 현재 기업체, 공공기관, 문화센터 등에서 경제 및 재테크 강의를 진행하고 있으며, 한국FP협회 및 언론사의 칼럼니스트와 특성화고등학교 재무교사로 활동하고 있다.
최명진의 다른 상품
품목정보
- 발행일
- 2018년 10월 29일
- 쪽수, 무게, 크기
- 237쪽 | 564g | 152*225*20mm
- ISBN13
- 9791196518905
- KC인증
-
 인증유형 : 확인 중
인증번호 : -
책 속으로
|
연금으로 불릴 수 있는 국민연금, 퇴직연금, 개인연금(연금저축)의 운용현황을 살펴보면 대부분 채권에 집중되어 있다. 국민연금은 중기 자산배분으로 국내 채권의 비중을 줄이고 해외투자 비중을 늘려 기대수익률을 제고한다고 했지만, 이는 개인이 받을 수 있는 수익률은 아니며 퇴직연금과 개인연금의 운용구조를 바꾸지 않는 이상 챙길 수 있는 수익률은 1%에 머무를 것이다. 앞서 언급한 것처럼 채권수익률도 지속적으로 하락할 것이다. 만약 금리가 낮은 상황이 지속되면서 물가가 높은 상황이 벌어진다면 어떻게 될까? 공식적으로 발표하는 물가 상승률은 한국은행의 범위에서 크게 벗어나지는 않지만 우리가 체감하는 장바구니 물가는 과연 3%에 머무를까? 이 상황이 지속된다면 우리가 기대하는 노후생활의 수준을 크게 낮춰 잡아야 할 판이다. --- 「1부. 은퇴설계, 수익률에 눈을 떠라」 중에서
첫 번째는 시장 예측이 어렵다는 것이다. 두 번째는 너무 많은 투자 상품군으로 인해 선정 자체가 어렵다는 점도 있다. 세 번째, 국내 주식으로 한정해봤을 때 개인투자자들이 종목 선정을 잘했냐는 것이다. 네 번째는 감정 관리이다. 다섯 번째, 마켓 타이밍이다. --- 「2부. 투자의 노하우를 깨우치다」 중에서 결국 TDF는 펀드에 투자되는 위험자산을 투자자의 은퇴 시점이 가까워짐에 따라 자동적으로 줄여가면서 전체 포트폴리오의 안정성을 더하는 Glide Path가 장점인 것이다. 따라서 위의 설명대로 주식 편입 비율이 높은 TDF 펀드의 경우 MSCI 지수와 큰 차이를 보이지 않은 경우가 많다. 오히려 투자되는 펀드 비용을 제외하면 비교지수 정도도 못 따라가지 않을까라는 생각이 들게 된다. 가장 큰 이유는 너무 많은 자산에 분산 투자되면서 ‘집중’이라는 부분을 놓친 것이 액티브펀드와 비교되는 점이다. 물론 어떤 것이 더 좋은지는 정답이 정해져 있지 않지만, 인덱스형ETF로 대체될 수 있다는 점에서 TDF펀드가 특색을 가지고 있지 않다. 향후 삼성한국형TDF와 더불어 국내에 출시되거나 출시 예정중인 국내TDF펀드가 좀 더 특징적인 모습으로 수익과 안정성에서 좋은 성과를 내길 바란다. --- 「3부. 연금 펀드가 답이다」 중에서 |
출판사 리뷰
|
하나금융투자증권 압구정금융센터 김윤진 차장
100세 시대 그만큼 길어진 노후의 행복한 삶을 위해서 연금은 선택이 아닌 필수 자산이다. 좋은 연금펀드를 골라 은퇴 시까지 적립하면 세제혜택에 복리효과까지 일석이조의 효과를 누릴 수 있다. 노후대비는 연금펀드가 답이다. 신한 NEO50연구소 김현기 소장 오래 사는 것만큼 연금을 준비해야 한다는 말에 이견은 없다. 연금은 20~30년 이상 장기 운용과 장기 수령을 전제로 하는 금융상품이다. 이때 연금의 관리 방법은 “변동성 있는 금융상품”에 해야 하며, 이 중 가장 접근성이 높은 상품은 바로 “연금펀드”이다. 엄연한 사실이지만 대부분의 사람들은 그 구체적 실천방법을 잘 모르고 있다. 이 책은 연금펀드의 선택과 운용에 있어 여러 도움이 될 만한 글로 가득 차 있다. 노후 준비의 필수 항목인 연금을 준비하는 이들에게 훌륭한 지침서가 될 이 책의 일독을 권한다. 신한금융투자 반포PWM 배용준 센터장 수많은 사람들이 연금펀드를 가입하고 운용하고 있지만, 그동안 제대로 된 지침서가 없었다. 이 책은 연금펀드 가입자들에게 말 그대로 노후를 대비할 수 있는 지침서와도 같다. 이제라도 책을 읽고 본인에게 알맞은 투자를 통해 더 높은 수익률을 가져갈 수 있다면 저자에겐 더 없는 기쁨이 될 것이다. 새길세무회계 안해리 세무사 '연금펀드가 답이다'의 제목을 보고 문득 펀드 이야기만 많겠구나 하는 생각이 사라지는 책이다. 이 책은 주로 어떻게 투자해야 하는지에 대한 노하우, 글로벌 경제의 현 상황을 제시하면서 자산관리의 시야를 넓힐 수 있는 계기가 되어 준다. 동서남북 장철우 변호사 처음에 이 책을 받아보고. 도표가 많아 "이거 논문 아니냐"라는 생각이 들었다. 그러나 막상 읽다 보니 누구라도 알아듣기 쉬운 내용이었고, 법원 판결이 증거에 의하듯이 이 책은 그 주장 논거가 분명한 팩트와 충실한 자료에 기초하고 있었다. 연금 펀드가 가장 확실한 미래 투자이자 노후 대책인 것을 나도 이 책을 통하여 비로소 알게 되었다. 강추한다. 레버리치(Reverriche)자산관리 지영화 대표 20여 년간 자산관리를 하면서 투자자나 전문가 모두가 공감하고 상생의 결과를 가져다주는 바이블은 없을까? 이 책은 재무설계에 관심 있는 분들은 물론 투자에 어려움을 겪고 있는 람들에게 신선한 울림을 주지 않을까 싶다. |
추천평
|
하나금융투자증권 압구정금융센터 김윤진 차장
100세 시대 그만큼 길어진 노후의 행복한 삶을 위해서 연금은 선택이 아닌 필수 자산이다. 좋은 연금펀드를 골라 은퇴 시까지 적립하면 세제혜택에 복리효과까지 일석이조의 효과를 누릴 수 있다. 노후대비는 연금펀드가 답이다. - 김윤진 (하나금융투자증권 압구정금융센터 차장) |
|
오래 사는 것만큼 연금을 준비해야 한다는 말에 이견은 없다. 연금은 20~30년 이상 장기 운용과 장기 수령을 전제로 하는 금융상품이다. 이때 연금의 관리 방법은 “변동성 있는 금융상품”에 해야 하며, 이 중 가장 접근성이 높은 상품은 바로 “연금펀드”이다. 엄연한 사실이지만 대부분의 사람들은 그 구체적 실천방법을 잘 모르고 있다. 이 책은 연금펀드의 선택과 운용에 있어 여러 도움이 될 만한 글로 가득 차 있다. 노후 준비의 필수 항목인 연금을 준비하는 이들에게 훌륭한 지침서가 될 이 책의 일독을 권한다. - 김현기 (신한 NEO50연구소 소장)
|
|
신한금융투자 반포PWM 배용준 센터장
수많은 사람들이 연금펀드를 가입하고 운용하고 있지만, 그동안 제대로 된 지침서가 없었다. 이 책은 연금펀드 가입자들에게 말 그대로 노후를 대비할 수 있는 지침서와도 같다. 이제라도 책을 읽고 본인에게 알맞은 투자를 통해 더 높은 수익률을 가져갈 수 있다면 저자에겐 더 없는 기쁨이 될 것이다. - 배용준 (신한금융투자 반포PWM 센터장) |
|
'연금펀드가 답이다'의 제목을 보고 문득 펀드 이야기만 많겠구나 하는 생각이 사라지는 책이다. 이 책은 주로 어떻게 투자해야 하는지에 대한 노하우, 글로벌 경제의 현 상황을 제시하면서 자산관리의 시야를 넓힐 수 있는 계기가 되어 준다. - 안해리 (새길세무회계 세무사)
|
|
동서남북 장철우 변호사
처음에 이 책을 받아보고. 도표가 많아 "이거 논문 아니냐"라는 생각이 들었다. 그러나 막상 읽다 보니 누구라도 알아듣기 쉬운 내용이었고, 법원 판결이 증거에 의하듯이 이 책은 그 주장 논거가 분명한 팩트와 충실한 자료에 기초하고 있었다. 연금 펀드가 가장 확실한 미래 투자이자 노후 대책인 것을 나도 이 책을 통하여 비로소 알게 되었다. 강추한다. - 장철우 (동서남북 변호사) |
|
20여 년간 자산관리를 하면서 투자자나 전문가 모두가 공감하고 상생의 결과를 가져다주는 바이블은 없을까? 이 책은 재무설계에 관심 있는 분들은 물론 투자에 어려움을 겪고 있는 람들에게 신선한 울림을 주지 않을까 싶다. - 지영화 (레버리치(Reverriche)자산관리 대표)
|
사락 별점1
혜택 및 유의사항밑줄0
혜택 및 유의사항
14,400원
총 1개
14,400원
