
소득공제
정가인하
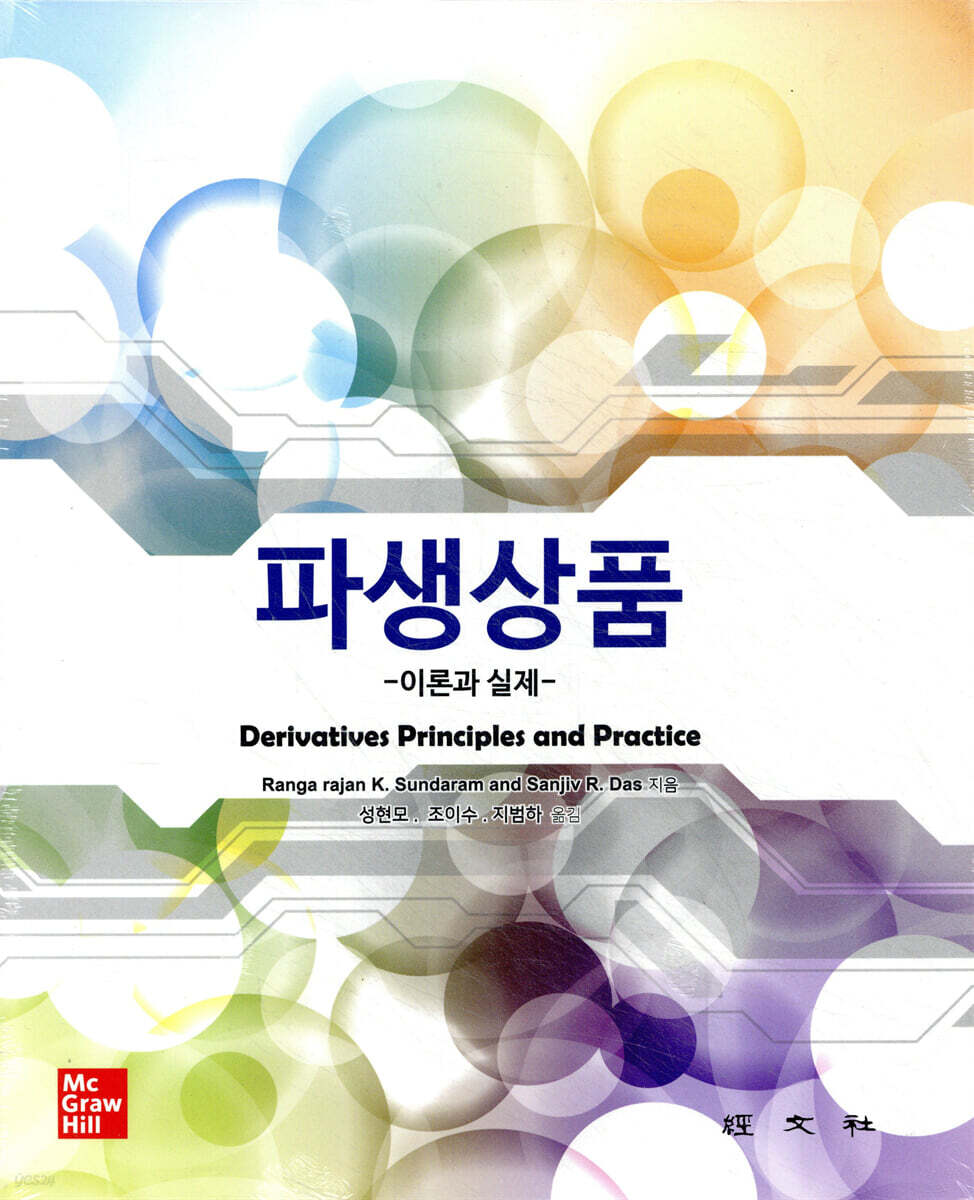
파생상품 이론과 실제
Ranga rajan K ,Sundaram,Sanjiv R. Das 공저 성현모 ,조민수 ,지범하 공역
경문사(한헌주)
2019.06.25.
- 베스트
- 경상계열 top20 1주
이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
목차
|
제1장 서론
제1부 선물과 선도계약 제2장 선물시장 제3장 선도 및 선물의 가격산정Ⅰ: 기초이론 제4장 선도 및 선물의 가격산적Ⅱ: 기초 제5장 선물 및 선도를 이용한 헤지 제6장 이자율 선도 및 선물 제2부 옵션 제7장 옵션 시장 제8장 옵션손익과 거래전략 제9장 옵션가격에 대한 무차익거래 조건 제10장 조기행사와 풀-콜 패리티 제11장 옵션가격졀정: 1차 관문 제12장 이항옵션가격결정 제13장 이항분포모형의 구현 제14장 블랙-숄즈모형 제15장 블랙-숄즈모형의 수리적 이해 제16장 옵션 모형: 블랙-숄즈를 넘어서 제17장 민감도 분석: 옵션"그릭문자" 제18장 이색 옵션Ⅰ: 경로-독립적 옵션 제19장 이색 옵션Ⅱ: 경로-의존적 옵션 제20장 Value-at-Risk 제21장 전환사채 제22장 실제 옵션 제3부 스왑 제23장 이자율 스왑 및 변동금리 상품 제24장 주식 스왑 제25장 통화 및 상품 스왑 제4부 이자율 모델링 제26장 이자율의 기간구조: 개념 제27장 수익률(이자율) 곡선 추정하기 제28장 이자율 기간구조 변동의 모델링 제29장 이자율 기간구조 요인 모델 제30장 Heath-Jarrow-Morton 및 libor Market 모델 제5부 신용 위험(Credit Risk) 제31장 신용파생상품 제32장 부도위험의 구조 모형 제33장 부도위험의 축약형 모형 제34장 상관부도의 모델링 |
품목정보
- 발행일
- 2019년 06월 25일
- 쪽수, 무게, 크기
- 1156쪽 | 210*256*60mm
- ISBN13
- 9788942009060
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
10,000원
총 1개
10,000원
