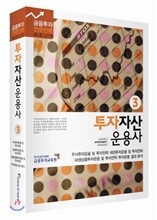
이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
목차
|
PART 1 주식투자운용 및 투자전략
CHAPTER 1 운용과정과 주식투자 1절 자산운용과정 1_ 투자상황의 파악과 전략수립 2_ 장기전망 3_ 투자집행 및 모니터링 4_ 사후평가 및 피드백 5_ 이상적인 기금운용과정 2절 자산운용조직 1_ 자산운용의 계층적 성격 2_ 전략·전술수립과 증권선택 기능의 분리 3절 주식투자의 중요성 1_ 개관 2_ 주식투자의 역할 3_ 효율적 시장가설과 포트폴리오 관리 방식 4_ 패시브(보수적) 운용과 액티브(적극적) 운용의 구분 단원정리문제 CHAPTER 2 자산배분전략의 정의 및 준비사항 1절 자산배분전략의 정의 2절 자산배분전략의 중요성 1_ 자산배분의 중요성에 관한 연구 2_ 자산배분활동에 대한 검증 결과의 시사점 3_ 자산배분활동의 중요성 인식확산 4_ 자산배분전략의 도입목적 3절 자산배분전략의 변화 1_ 최근 자산운용기관들의 운용전략 2_ 과거의 자산배분전략 4절 자산배분전략의 준비사항 1_ 전략 수립시 미리 정의해야 할 사항들 2_ 자산집단의 선택 3_ 자산집단의 기대수익률 추정 4_ 자산집단의 위험, 상관관계 추정 단원정리문제 CHAPTER 3 전략적 자산배분 1절 정의 2절 전략적 자산배분 실행과정 1_ 실행단계 2_ 전략적 자산배분의 실행과정 3_ 전략적 자산배분의 결정자 3절 전략적 자산배분의 이론적 배경 1_ 효율적 투자기회선 2_ 최적화방법의 문제점 3_ 추정오차를 반영한 효율적인 투자기회선 4_ 최적 자산배분의 선택 5_ 최적화를 이용한 전략적 자산배분의 문제점 4절 전략적 자산배분의 실행방법 1_ 시장가치 접근방법 2_ 위험수익 최적화 방법 3_ 투자자별 특수상황을 고려하는 방법 4_ 다른 유사한 기관투자가의 자산배분을 모방 5절 전략적 자산배분의 사례 1_ 미국 캘리포니아 공무원연금(CalPERs) 2_ 국민연금의 중기 자산배분 단원정리문제 CHAPTER 4 전술적 자산배분 1절 정의 및 운용과정 1_ 정의 2_ 운용과정 3_ 운용상의 권한과 책임 2절 전술적 자산배분의 이론적 배경 1_ 역투자전략 2_ 증권시장의 과잉반응 현상 3_ 자금운용자의 리스크 허용도와 TAA 3절 전술적 자산배분의 실행과정 1_ 가치평가과정 2_ 투자위험 인내과정 4절 전술적 자산배분의 실행도구 1_ 가치평가모형 2_ 전술적 자산배분과 기술적 분석 3_ 간단한 적용사례:포뮬러 플랜(Formula Plan) 5절 전술적 자산배분의 특성 1_ TAA와 운용조직 구조 2_ TAA와 자금운용자의 위험선호도 3_ TAA와 가치평가모형(valuation model) 간의 관계 단원정리문제 CHAPTER 5 보험 자산배분 1절 정의 및 운용과정 1_ 정의 2_ 포트폴리오 보험 전략을 선호하는 투자자의 특성 2절 이론적 배경과 역사 1_ 이론적 배경 2_ 보험 자산배분 전략의 실행 메커니즘 3_ 포트폴리오 보험의 실행과정 4_ 포트폴리오 보험의 역사 3절 옵션모형을 이용한 포트폴리오 보험(OBPI) 1_ 개요 2_ OBPI 실행 방법 3_ OBPI 실행 사례 4_ 옵션모형을 이용한 포트폴리오 보험의 문제점 5_ 변동성 추정문제 4절 고정비율 포트폴리오 보험(CPPI) 전략 1_ 개요 2_ CPPI전략의 특성 3_ CPPI전략의 투자공식 4_ CPPI전략의 투자실행단계 5_ CPPI전략의 실행사례 5절 포트폴리오 보험의 특징 1_ 포트폴리오 보험의 속성 2_ 포트폴리오 보험의 장·단점 3_ 포트폴리오 보험의 실행수단 4_ 재조정방법 단원정리문제 CHAPTER 6 주식포트폴리오 운용 전략 1절 개관 2절 패시브 운용(Passive Management) 1_ 특징 2_ 주가지수 3_ 인덱스 펀드(index fund) 구성 방법 4_ 맞춤형 인덱스 펀드(Customized index fund) 3절 액티브 운용(Active Management) 1_ 액티브 운용의 특징 2_ 운용 스타일 3_ 사회적 책임 투자 4절 준액티브(Semi·Active) 운용 1_ 특징 2_ 인핸스드 인덱스 펀드(enhanced index fund) 3_ 계량 분석 방법(quantitative analysis approach) 5절 수익·위험구조 변경을 위한 운용 1_ 운용방법 2_ 장·단점 6절 혼합전략 1_ 운용자 수준의 혼합전략 2_ 대형 기금의 혼합전략 7절 대형 기금의 주식 포트폴리오 구성 사례 단원정리문제 CHAPTER 7 주식포트폴리오 구성의 실제 1절 주식포트폴리오 구성과정 1_ 개요 2_ 주식포트폴리오 구성과정 3_ 종목선정 방법 4_ 이상(Anomaly)현상과 종목선정 2절 포트폴리오 구성시 고려사항 1_ 벤치마크(Benchmark) 2_ 위험(Risk) 3_ 투자가능 종목군(Universe) 4_ 포트폴리오 편입 종목 수 5_ 매매비용과 매매의 원칙 6_ 관점에 따른 패시브와 액티브의 구분 3절 주식포트폴리오 모형 1_ 포트폴리오 모형의 종류 2_ 포트폴리오 모형의 활용 4절 국내 주식 펀드의 운용 1_ 패시브 및 준액티브 운용 펀드 2_ 액티브 운용 펀드 3_ 운용형태별 수익률과 위험 단원정리문제 실전예상문제 PART 2 채권투자운용 및 투자전략 CHAPTER 1 채권의 개요와 채권시장 1절 채권의 개요 1_ 채권의 일반적 특성 2_ 채권의 장점 2절 채권의 분류와 종류 1_ 채권의 분류 2_ 합성채권 3절 자산유동화증권 1_ ABS(Asset Backed Security) 2_ MBS(Mortgage Backed Securities) 4절 발행시장 1_ 발행시장 구조와 기능 2_ 채권의 발행형태 5절 유통시장 1_ 유통시장의 개요 2_ 유통시장의 구조 단원정리문제 CHAPTER 2 채권가격결정과 채권수익률 1절 채권가격결정 1_ 자산가격결정의 기본원리 2_ 채권의 가격결정 3_ 채권가격결정의 특성 4_ 채권종류별 단가계산 사례 2절 채권수익률 1_ 경상 수익률(Current Yield) 2_ 만기 수익률(Yield·to·Maturity:YTM) 3_ 콜옵션 행사 수익률(Yield to Call:YTC) 4_ 포트폴리오 수익률(Portfolio Yield) 3절 채권투자 수익 1_ 채권투자 수익의 원천 2_ 만기 수익률(YTM)과 재투자 위험(Reinvestment Risk) 4절 채권가격 변동성 1_ 말킬(Malkiel)의 채권가격정리(Bond Price Theorem) 2_ 채권가격 변동성의 특성 3_ 채권가격 변동성의 측정 단원정리문제 CHAPTER 3 듀레이션과 볼록성 1절 듀레이션(Duration) 1_ 듀레이션(Duration)과 채권가격 변동성 2_ 달러 듀레이션(Dollar Duration:DD) 3_ 듀레이션의 결정요인 4_ 듀레이션의 용도 5_ 듀레이션의 한계 2절 볼록성(Convexity) 1_ 듀레이션과 채권가격의 볼록성 2_ 볼록성의 계산 3절 실효듀레이션과 실효볼록성 단원정리문제 CHAPTER 4 금리체계 1절 수익률 곡선 및 선도이자율 1_ 수익률 곡선(Yield Curve) 2_ STRIPS Curve/Spot Curve 3_ Forward Curve(선도이자율곡선) 4_ 선도이자율(Forward Rates) 5_ 선도(forward), 현물(spot) 그리고 만기(par) 수익률 곡선 2절 기간구조이론 1_ 불편기대이론(unbiased expectation hypothesis) 2_ 유동성프리미엄 이론 3_ 편중기대이론 4_ 시장분할이론 3절 수익률의 위험구조 1_ 위험의 종류 2_ 약정수익률과 실현수익률 3_ 수익률 스프레드(yield spread) 단원정리문제 CHAPTER 5 채권운용전략 1절 투자목표의 설정 1_ 채권투자전략의 수립 2절 적극적 채권운용전략 1_ 금리예측전략(금리예상에 의한 채권교체 운용) 2_ 채권교체 전략 3_ 스프레드(Spread) 운용전략 4_ 수익률곡선타기 전략(Yield Curve Riding Strategy) 5_ 수익률곡선전략 3절 소극적 채권운용전략 1_ 만기 보유 전략 2_ 사다리형 만기 전략 3_ 채권면역전략 4_ 현금흐름 일치전략 5_ 채권 인덱싱 전략 4절 국채선물과 채권운용전략 단원정리문제 실전예상문제 PART 3 파생상품투자운용 및 투자전략 CHAPTER 1 파생상품개요 1절 파생상품의 기본 분류 2절 파생상품의 분류에 따른 계보찾기 단원정리문제 CHAPTER 2 선도거래와 선물거래의 기본 메커니즘 1절 선도거래 1_ 배추 밭떼기 거래 2_ 선물환거래(Forward Exchange) 3_ 차액결제 선물환(Non-Deliverable Forward:이하 NDF) 2절 선물거래 1_ 증거금 2_ 거래시나리오 3_ 총정리 4_ 거래량 5_ 미결제약정 6_ 만기시점의 결제방식[실물인수도방식(Physical Delivery)과 현금결제방식(Cash Settlement)]의 비교 7_ KOSPI 200 주가지수선물거래의 예 3절 선도거래와 선물거래 단원정리문제 CHAPTER 3 선물총론 1절 선물거래의 경제적 기능 1_ 가격발견(Price Discovery)기능 2_ 콘탱고(Contango)와 백워데이션(Backwardation) 3_ 위험전가(Risk Transfer) 4_ 효율성 증대기능 5_ 거래비용 절약 6_ 부외거래 2절 선물의 균형가격 1_ 매수차익거래의 경우 2_ 매도차익거래 3절 전략 1_ 투기적 거래 2_ 헤징 3_ 차익거래 4_ 스프레드거래 단원정리문제 CHAPTER 4 옵션기초 1절 옵션의 정의 1_ 콜옵션 2_ 풋옵션 2절 옵션의 발행과 매수(=공급과 수요) 1_ 콜옵션 매수 → 투자자 A(C(100) 매수, 매수가격 1.06) 2_ 콜옵션 매도 → 투자자 B(C(100) 매도, 매도가격 1.05) 3_ 풋옵션 매수 4_ 풋옵션 매도(1.19포인트 매도) 3절 만기일 이전의 옵션거래(전매도, 환매수) 단원정리문제 CHAPTER 5 옵션을 이용한 합성전략 1절 수평스프레드(Horizontal Spread)와 수직스프레드(Vertial Spread) 2절 불스프레드(Bull Spread) 1_ 콜 불스프레드(Call Bull Spread) 2_ 풋 불스프레드(Put Bull Spread) 3절 베어스프레드(Bear Spread) 1_ 콜 베어스프레드(Call Bear Spread) 2_ 풋 베어스프레드(Put Bear Spread) 4절 버터플라이 스프레드(Butterfly Spread) 5절 콘도르(Condor) 6절 스트래들(Straddle) 7절 스트랭글(Strangle) 8절 시간스프레드(Time Spread, Calendar Spread) 단원정리문제 CHAPTER 6 옵션프리미엄과 풋-콜 패리티 1절 미국식 콜옵션과 유럽식 콜옵션 2절 옵션의 프리미엄 사이에 성립하는 기본 관계식 3절 풋-콜 패리티와 그 응용 1_ 풋-콜 패리티조건 2_ 조건의 증명 3_ 포지션 사이의 동등성 4_ 옵션을 이용한 차익거래 5_ 포트폴리오 보험과의 연결 단원정리문제 CHAPTER 7 옵션가격결정 1절 이항모형 가격결정 2절 블랙-숄즈 공식 1_ 주가의 움직임 2_ 콜옵션의 움직임 기술 3_ CCW(1, Δ) 전략의 움직임 3절 블랙-숄즈 공식의 변수 설명 1_ 기본변수들 2_ 표준정규분포와 N(d1, t)와 N(d2, t) 3_ 관계식 I:N(d)=1-N(-d) 4_ 관계식 Ⅱ:풋옵션의 프리미엄 4절 이항모형과 위험중립 확률 5절 다기간 이항모형 1_ 주어진 상수들 2_ 주가의 움직임 3_ 위험중립적 확률 p 구하기 4_ 옵션의 가치구하기(행사가격 100) 5_ 전체기간수가 n일 경우 6절 기초자산의 변동성과 변동성계수 1_ 과거변동성(Historical Volatility) 2_ 내재변동성(Implied Volatility) 3_ 변동성 스마일(Volatility Smile)과 변동성 스머크(Volatility Smirk) 단원정리문제 CHAPTER 8 옵션 및 옵션합성포지션의 분석 1절 옵션프리미엄의 민감도 지표 1_ 델타(Δ) 2_ 감마(Γ) 3_ 가속도 4_ 기초자산 현재가와 감마의 크기 5_ 잔여만기와 감마값 6_ 쎄타(θ) 7_ 베가(V) 8_ 로우(ρ) 2절 포지션가치의 민감도 분석 1_ 포지션 분석의 기초 2_ 숫자를 이용한 분석:〈표 3·3〉의 숫자를 이용하기 3_ 숏스트래들 전략의 포지션 분석 4_ 콜 불스프레드 전략에 대한 포지션 분석 단원정리문제 실전예상문제 PART 4 펀드운용 결과분석 CHAPTER 1 서론 1절 성과평가의 정의 2절 성과평가의 목적과 평가 프로세스 1_ 성과평가의 목적과 주체별 활용목적 2_ 성과평가의 프로세스 3절 성과평가의 주제 1_ 투자효율성 및 운용능력의 측정 2_ 성과원인과 특성 분석 4절 내부성과평가와 외부성과평가 5절 성과평가방법의 발달과정 1_ 1970년대 중반 이전의 평가방법 2_ 투기적 펀드운용에 대한 대안모색 3_ 1970년대 중반~1980년대 중반 이전의 평가방법 4_ 1980년대 중반 이후의 평가방법 단원정리문제 CHAPTER 2 성과평가 기초사항 1절 펀드의 회계처리 1_ 공정가치 평가 2_ 발생주의 회계 3_ 체결일 기준 회계처리 4_ GIPS·의 회계처리 규칙 2절 투자수익률 계산 1_ 금액가중수익률 2_ 시간가중수익률(time·weighted rate of return) 3_ 수익률 측정시 고려사항 4_ 운용사의 수익률 3절 투자 위험 1_ 위험의 종류 2_ 표준편차(standard deviation) 3_ 하락 위험 4_ 상대적 위험 5_ ‘위험’이라는 지표의 한계 단원정리문제 CHAPTER 3 기준지표 1절 기준지표의 의의 2절 기준지표의 바람직한 특성과 종류 1_ 기준지표의 바람직한 특성 2_ 기준지표의 종류 3절 정상포트폴리오 1_ 기준지표로서의 시장지수의 적용상 한계 2_ 정상포트폴리오의 정의 4절 동류 집단 수익률 5절 주식의 기준지표 6절 채권지수와 채권의 기준지표 단원정리문제 CHAPTER 4 위험조정 성과지표 1절 위험조정 성과지표의 유형 1_ 단위 위험당 초과수익률(excess return per risk) 2_ 위험조정수익률(risk·adjusted return) 2절 젠센의 알파 1_ 정의 2_ 사용시 유의사항 3절 효용함수를 이용한 평가지표 4절 샤프비율 1_ 정의 2_ 활용방법 3_ 샤프비율의 적용사례 5절 트레이너비율 1_ 정의 2_ 활용시 유의사항 3_ 샤프비율과 트레이너비율의 비교 4_ 젠센의 알파와 트레이너비율의 비교 6절 정보비율(Information Ratio) 1_ 정의 2_ 정보비율의 두 가지 형태 3_ 정보비율의 적용사례 7절 하락위험을 이용한 평가지표 1_ 의의 2_ 소티노 비율(Sortino Ratio) 3_ RAROC(Risk-Adjusted Return On Capital) 단원정리문제 CHAPTER 5 성과특성 분석 1절 성과요인 분석의 내용 2절 기준지표를 이용한 성과 분해 3절 시장예측능력과 종목선정능력 1_ 투자능력의 구분 2_ 시장예측능력과 종목선정능력 분석을 위한 수리모형 4절 가상포트폴리오를 이용한 성과요인 분석 1_ 특징 2_ 주식형 펀드의 분석 사례 5절 채권의 성과요인 분석 1_ 채권포트폴리오의 구성요소 2_ 채권포트폴리오의 위험 3_ 시장선 접근 방법(Market Line Approaches) 4_ 채권형 펀드의 성과요인 분석 사례 6절 자산운용 권한별 성과기여도 분석 1_ 평가의 기본원칙 2_ 자산배분전략에 대한 성과평가 3_ 평가 사례 7절 포트폴리오 및 스타일 분석 1_ 포트폴리오 분석 2_ 스타일 분석 3_ 스타일 분석의 활용방안 4_ 스타일 분석기법 5_ 주식의 투자 스타일 6_ 채권의 투자 스타일 단원정리문제 CHAPTER 6 성과 발표 방법 1절 성과 발표 방법의 의의 2절 성과 측정 및 표시 방법 1_ 통합계정(Composite) 구축 방법 2_ 성과공시 및 보고 방법(Disclosures, Presentation and Reporting) 3절 검증 단원정리문제 실전예상문제 |
관련 분류
- 카테고리 분류
품목정보
- 발행일
- 2013년 02월 28일
- 쪽수, 무게, 크기
- 222쪽 | 188*254*20mm
- ISBN13
- 9788960503588