이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
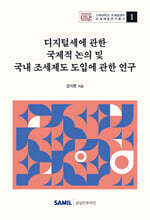
고려대학교 조세법센터 조세재정연구총서
책소개
목차
|
제1장 서론
제1절 연구의 목적 제2절 연구의 방법과 구성 제2장 디지털경제와 조세제도 제1절 디지털경제의 의의 및 유형 Ⅰ. 디지털경제의 의의 II. 디지털경제의 유형 제2절 디지털경제의 특성 Ⅰ. 탈물질화(dematerialisation) Ⅱ. 서비스화(servicification) Ⅲ. 연결성(connectivity) Ⅳ. 익명성(anonymity) Ⅴ. 물리적 실재(physical presence)의 불요성 Ⅵ. 새로운 가치 창출 및 이익의 재배치 제3절 디지털경제 조세제도에 대한 국제적 논의 경과 Ⅰ. 국제적 논의의 배경과 필요성 Ⅱ. OECD의 2018년까지의 논의 경과 및 내용 Ⅲ. EU 및 유럽 개별 국가들의 논의 Ⅳ. 미국에서의 논의 Ⅴ. OECD의 두 가지 접근법의 제안과 논의의 발전 Ⅵ. 2020년 OECD/G20 BEPS 포괄적 이행체계(IF) 합의안과 필라 1?2 블루프린트 제3장 OECD/G20의 필라 1?2 블루프린트 관련 논의 제1절 필라 1 블루프린트 관련 논의 Ⅰ. 이익 A(Amount A) Ⅱ. 이익 B(Amount B) Ⅲ. 조세확실성(Tax Certainty) 제2절 필라 2 블루프린트 관련 논의 Ⅰ. 세원잠식방지규칙(GloBE rules) Ⅱ. 원천지국과세규칙(Subject to tax rule) Ⅲ. 규칙 간 적용순위 제3절 필라 1?2 블루프린트에 대한 평가 Ⅰ. 필라 1?2 블루프린트에 대한 평가 Ⅱ. 필라 1?2 블루프린트의 한계 제4장 디지털세(필라 1?2) 최종 합의와 그 후속작업 및 성과 제1절 OECD/G20 포괄적 이행체계(IF)의 필라 1?2 최종 합의문 채택 Ⅰ. 필라 1 최종 합의의 주요내용 Ⅱ. 필라 2 최종 합의의 주요내용 제2절 필라 1의 후속작업 및 성과 Ⅰ. 후속작업 및 성과 개요 Ⅱ. 이익 A 관련 작업 Ⅲ. 이익 B 관련 작업 제3절 필라 2의 후속작업 및 성과 Ⅰ. 후속작업 및 성과 개요 Ⅱ. GloBE 모델규정 Ⅲ. 필라 2 이행 패키지 발표 Ⅳ. 우리나라의 글로벌 최저한세 제도 입법현황 및 내용 제4절 소결 제5장 디지털세 제도의 국내 도입에 관한 입법적 제언 제1절 개설 제2절 국제조세 실체법적 측면에서의 제도 개선 Ⅰ. 문제의 제기 Ⅱ. 법인세법상 외국납부세액공제제도의 의의 및 요건 Ⅲ. 필라 1의 이익 A 과세에 따른 이중과세 조정규정 개선방안 제3절 국제조세 절차법적 측면에서의 제도 개선 Ⅰ. 상호합의에 따른 중재제도의 개선 필요성 Ⅱ. 조세부과 및 징수 절차 관련 규정의 마련 Ⅲ. 가산세 부과 관련 규정 마련 Ⅳ. 부과제척기간 특례 규정 관련 제4절 조세정책적 측면에서의 제도 개선 Ⅰ. 새로운 과세권 배분대상에 포함되지 않는 초과이익의 증대 필요성 Ⅱ. 연구?인력개발비(R&D) 세액공제제도 확대 필요성 Ⅲ. 연구개발시설 투자세액공제 제도의 확대 요청 제5절 소결 제6장 요약 및 결론 [참고문헌] |
저자 소개 1
[학력사항]
- 2022 New York University(NYU) School of Law, LL.M. in International Taxation
- 2021 고려대학교 대학원 법학과 법학박사(행정법)
- 2010 고려대학교 대학원 법학과 법학석사(행정법)
- 2009 제38기 사법연수원 수료
- 2006 제48회 사법시험 합격
- 2006 고려대학교 법과대학 법학과 최우등졸업
[경력사항]
- 2018~현재 법무법인(유) 광장 파트너변호사
- 2023~현재 한국국제조세협회 이사
- 2022 Andersen(New York Office, Visiting
[학력사항]
- 2022 New York University(NYU) School of Law, LL.M. in International Taxation
- 2021 고려대학교 대학원 법학과 법학박사(행정법)
- 2010 고려대학교 대학원 법학과 법학석사(행정법)
- 2009 제38기 사법연수원 수료
- 2006 제48회 사법시험 합격
- 2006 고려대학교 법과대학 법학과 최우등졸업
[경력사항]
- 2018~현재 법무법인(유) 광장 파트너변호사
- 2023~현재 한국국제조세협회 이사
- 2022 Andersen(New York Office, Visiting Partner)
- 2022 한국세법학회 이사
- 2021~현재 한국조세법학회 이사
- 2020~현재 한국지방세학회 이사
- 2020~2021 International Fiscal Association YIN(Young IFA Network) 한국지부 회장
- 2019~현재 한국조세연구포럼 이사
- 2017~2018 조세심판원 사무관
- 2016~2017 기획재정부 세제실 사무관(조세특례제도과)
- 2011~2016 조세심판원 사무관
[수상실적]
- 2022 최우수 박사학위 논문상 수상, 한국조세법학회
- 2021 청년학술상 수상, 한국지방세학회
- 2015 경제부총리 겸 기획재정부 장관 표창
[저서]
- 2018 조세특례제한법 해설과 실무(공저), 삼일인포마인
- 2017 조세특례제한법 해설과 실무(공저), 삼일인포마인
- 2022 New York University(NYU) School of Law, LL.M. in International Taxation
- 2021 고려대학교 대학원 법학과 법학박사(행정법)
- 2010 고려대학교 대학원 법학과 법학석사(행정법)
- 2009 제38기 사법연수원 수료
- 2006 제48회 사법시험 합격
- 2006 고려대학교 법과대학 법학과 최우등졸업
[경력사항]
- 2018~현재 법무법인(유) 광장 파트너변호사
- 2023~현재 한국국제조세협회 이사
- 2022 Andersen(New York Office, Visiting Partner)
- 2022 한국세법학회 이사
- 2021~현재 한국조세법학회 이사
- 2020~현재 한국지방세학회 이사
- 2020~2021 International Fiscal Association YIN(Young IFA Network) 한국지부 회장
- 2019~현재 한국조세연구포럼 이사
- 2017~2018 조세심판원 사무관
- 2016~2017 기획재정부 세제실 사무관(조세특례제도과)
- 2011~2016 조세심판원 사무관
[수상실적]
- 2022 최우수 박사학위 논문상 수상, 한국조세법학회
- 2021 청년학술상 수상, 한국지방세학회
- 2015 경제부총리 겸 기획재정부 장관 표창
[저서]
- 2018 조세특례제한법 해설과 실무(공저), 삼일인포마인
- 2017 조세특례제한법 해설과 실무(공저), 삼일인포마인
관련 분류
- 카테고리 분류
품목정보
출판사 리뷰
|
[주요내용]
- 국제적 디지털세 논의의 계기가 된 디지털 경제에 관한 흥미로운 소개 - 디지털경제 조세제도의 국제적 논의 경과를 구체적이고 상세하게 설명 - OECD/G20의 필라 1·2 블루프린트 논의 및 최종 합의에 관한 깊이 있는 해설 - 필라 1·2의 후속작업 성과 및 최근 논의까지 충실하게 반영 - 디지털세 제도의 국내 도입에 관한 국세조세 실체법적, 절차법적, 정책적 개선 방안 제시 [경쟁도서와 비교] - 디지털세 필라 1·2 논의의 태동부터 최근 동향까지 종합적으로 해설한 디지털세의 기본서 - 디지털세 필라 1·2 논의를 충실하게 반영하여 체계적이고 깊이 있는 해설 - 국제적 논의의 경과 및 내용을 입체적으로 조망 - 현행 국제조세조정에 관한 법률에 도입된 글로벌 최저한세 제도까지 반영 - 디지털세 제도의 국내 도입과 관련하여 심층적이고 다각적인 국제조세 실체법적, 절차법적, 정책적 제언을 담아 완성도 제고 |
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
30,000원
총 1개
30,000원