

- 본 도서의 개정판이 출간되었습니다.
이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
목차
|
PART 01 시장 리스크관리
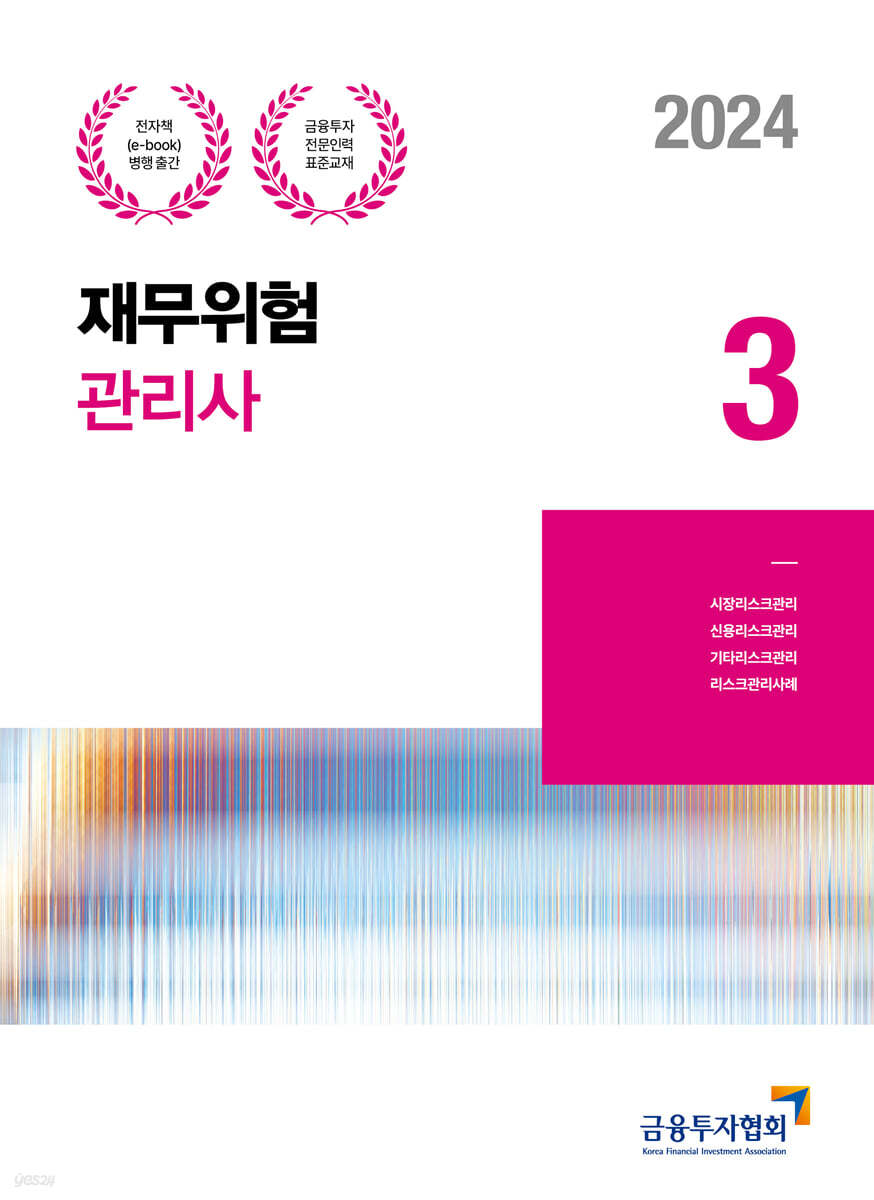
Chapter 01 VaR 소개 2 section-01 위험의 정의 2 section-02 재무위험의 유형 4 section-03 파생상품과 위험관리 6 section-04 VaR의 정의 8 section-05 위험측정의 두 가지 접근방법 9 section-06 전통적인 위험 측정치와 ALM기법의 문제점 10 section-07 VaR의 계산 15 section-08 리스크메트릭스 17 section-09 VaR의 용도 및 한계 19 Chapter 02 기초지식 24 section-01 통계학 기초지식 24 section-02 수익률 계산 31 section-03 평균과 표준편차의 기간별 합산 32 Chapter 03 VaR의 측정 35 section-01 보유기간과 신뢰 수준의 선택`35 section-02 절대 손실 VaR와 평균 기준 VaR 37 section-03 비모수적 방법 38 section-04 모수적 방법 39 section-05 포트폴리오 VaR와 공헌 VaR 42 section-06 개별 VaR, 포트폴리오 VaR, 공헌 VaR(계산 예) 51 section 07 Expected Shortfall 62 secbon 08 자산의 유형과 매핑 63 Chapter 04 변동성의 추정 Section 01 변동성 군집현상 67 section: 02 변동성과 상관계수 추정 방법 71 chapter 05 다양한 VaR 측정방법 80 section 01 VaR의 측정방법 소개 80 Section 02 분석적 분산-공분산방법 81 Section 03 역사적 시뮬레이션 83 Section:04 구조적 몬테카를로 시뮬레이션 86 secbon 05 위기상황 분석 91 Section 06 접근방법의 비교 95 section 07 VaR의 사후검증 96 chapter 06 델타-노말방법의 적용 : 주식, 외환, 채권 101 section 01 주식 포지션의 VaR 101 secbon 02 외환의 VaR 110 secbon 03 채권의 VaR 112 chapter 07 델타-노말방법의 적용 : 파생상품 129 section 01 선형 파생상품 129 section 02 비선형 파생상품 : 옵션 129 Chapter 08 VaR의 용도 158 secbon 01 정보보고 158 secbon 02 포지션 한도와 자원배분 160 secbon 03 실적평가 167 secbon 04 감독기관 167 실전예상문제 173 PART 2 신용 리스크관리 chapter 01 신용위험 기초 184 section-01 신용위험의 정의 184 section-02 신용위험의 특성 185 section-03 신용위험 분산 효과 187 chapter 02 채무불이행 확률과 회수율의 추정 197 section-01 위험중립 가치평가의 기본 원리 197 section-02 위험채권의 가치평가 202 section-03 채무불이행의 정의 207 section-04 역사적 채무불이행률 208 section-05 신용등급 변화 214 section-06 회수율의 추정 219 section-07 국내 자료 224 section 08 채무불이행률과 회수율 간의 상관성 225 chapter 03 전통적인 신용위험 평가모형 227 section-01 신용분석 227 section-02 신용평점 모형 230 chapter 04 개별 신용위험 측정기법 236 section-01 KMV 모형 236 section 02 크레디트 메트릭스 245 section-03 CreditPortfolioView 258 section-04 CreditRisk+와 축약 모형 261 chapter 05 포트폴리오 신용위험 관리기법 269 section-01 포트폴리오 분산 효과 269 section-02 KMV의 Portfolio Manager 273 section-03 크레디트 메트릭스 278 Chapter 06 장외파생상품의 신용위험 측정 301 section-01 장외파생상품의 신용위험 301 section-02 장외시장의 신용증대제도 304 section-03 신용위험 측정: BIS 접근방법 307 section-04 자산별 신용위험 노출 금액 310 section-05 위험 노출 금액의 시간적 변화 312 chapter 07 국가위험평가모형 316 section-01 국가위험 316 section-02 국가신용위험 평점 시스템 318 section-03 국가신용위험관리 322 chapter 08 신용파생상품 325 section-01 신용파생상품 개요 325 section-02 신용스왑 326 section-03 TRS 335 section-04 신용연계채권(CLN) 343 section-05 신용스왑의 가치평가 345 section-06 신용파생상품 응용사례 350 chapter 09 자산매각, 유동화, CDO 357 section-01 대출 매각 357 section-02 자산유동화 357 section-03 CDO 360 실전예상문제 374 PART 3 기타 리스크 관리 및 사례분석 chapter 01 ALM의 기본개념 386 section-01 ALM의 발전과정 386 section-02 ALM의 목표와 적용 범위 388 section-03 ALM의 운영 389 chapter 02 유동성 리스크 관리의 의의 392 section-01 유동성 리스크의 개념 392 section-02 유동성 리스크의 측정 방법 395 section-03 유동성 리스크 관리방법 402 chapter 03 금리 리스크 관리 405 section-01 금리 리스크 관리의 의의 405 section-02 갭 관리전략 408 chapter 04 비재무 리스크 관리 422 section-01 운영 리스크 관리 422 section-02 법규 준수 리스크 관리 438 section-03 기타 비재무적 리스크 관리 440 chapter 05 리스크 관리 사례분석 422 section-01 리스크 관리 실패 사례와 교훈 444 section-02 금융기관의 교훈 4448 section-03 비금융기관의 교훈 453 section-04 전사적 통합 위험관리시스템 455 실전예상문제 |
품목정보
- 발행일
- 2024년 02월 15일
- 쪽수, 무게, 크기
- 480쪽 | 188*257*30mm
- ISBN13
- 9788960507463
