
- 판매자
-
orange15m
중고샵 판매자가 직접 등록/판매하는 상품으로 판매자가 해당 상품과 내용에 모든 책임을 집니다.
이미 소장하고 있다면 판매해 보세요.
- 한정판매의 특성상 재고 상황에 따라 품절 가능
중고도서 소개
|
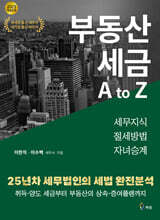
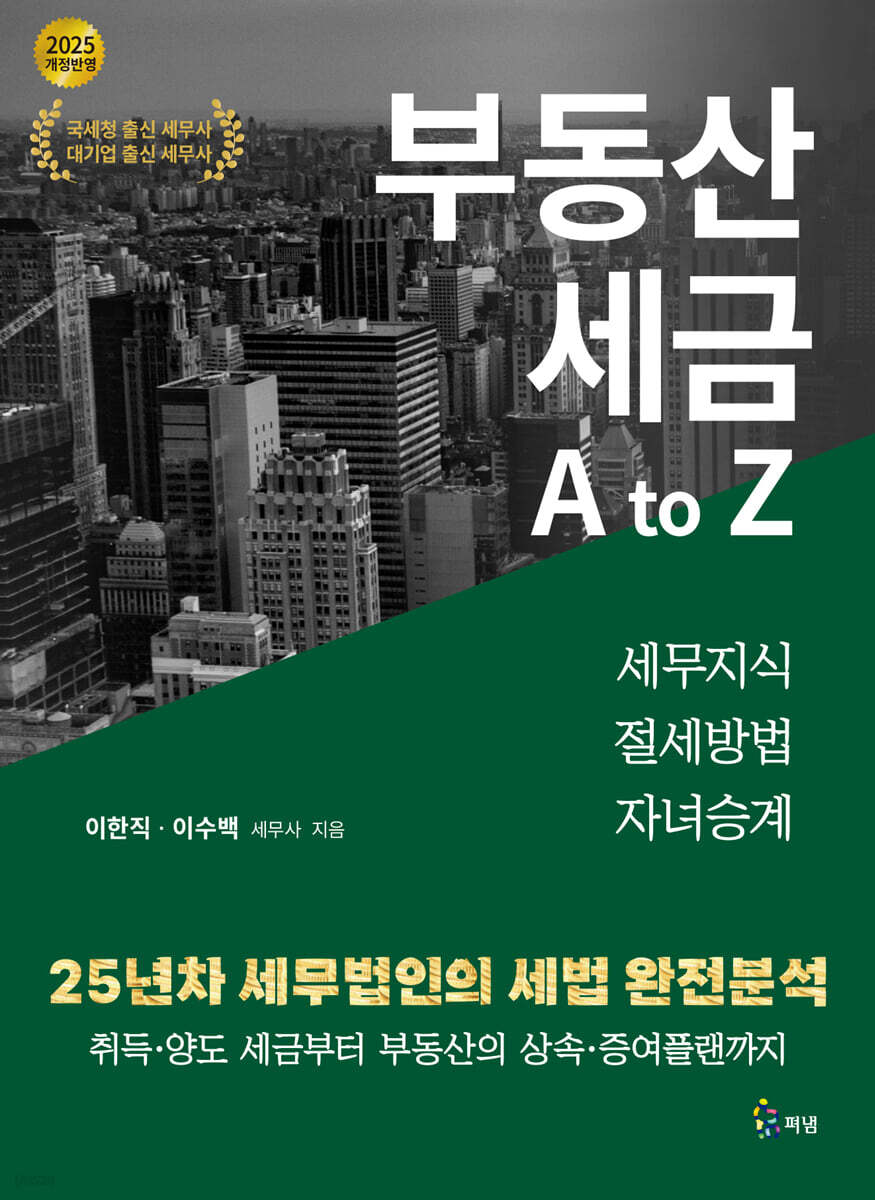
책소개
목차
|
제1절 절세를 위하여 알아야 할 자산 관련 세금 “부동산, 주식을 중심으로” 1
제1장 부동산 관련 세금 일반 3 기본상식 3 부동산을 취득 후 내는 세금들 3 표) 부동산을 취득, 보유, 이전 시점별 세금의 종류 3 부동산의 취득, 양도, 상속, 증여 시점의 세금 4 부동산 관련 연중 세무 일정표 4 부동산, 세무, 법령, 경매 관련 인터넷 정보 검색사이트 정리 5 취득세 8 취득세 과세표준의 계산 방법 8 표) 취득유형별 과세표준 산정 원칙과 예외 8 과세대상별 취득세 세율 9 주택 취득의 총 취득세율 11 과밀억제권역 등 지방세법상 취득세 중과세율 적용기준 13 표) 과밀억제권역 내에서 법인 부동산 취득 등에 적용되는 중과세율 13 쉬어가는 페이지) 과밀억제권역의 범위 14 주택 취득세 감면 특례 15 재산세, 종합부동산세 16 재산세와 종합부동산세 비교 16 재산세 17 표) 재산세 세액계산 흐름 18 종합부동산세 19 표) 종부세 과세표준 계산방식 20 표) 개인 기준 종합부동산세 세율 22 부가가치세 25 부동산임대업과 부동산매매업의 부가가치세 25 일반과세자와 간이과세자의 구분 26 부가가치세 세액계산 27 표) 간이과세자의 업종별 부가가치율 27 세금계산서 교부 및 전자세금계산서 의무발행 대상 28 부가가치세 신고납부기한 및 무신고 등 가산세 29 임대소득에 따른 종합소득세 30 주택임대사업자의 세금 30 쉬어가는 페이지) 면세사업자 사업장현황신고(수입금액 신고) 33 상가 및 업무용 빌딩 임대사업자의 세금 34 쉬어가는 페이지) 꼭 주의해야 할 오피스텔에 대한 세법상의 취급 36 양도소득세 39 쉬어가는 페이지) 부부 공동등기에 따른 절세 여부 40 부록 부동산의 매매, 임대 등 자산관리를 위한 가족법인 등의 세금 41 1. 법인사업자와 개인사업자의 비교 41 2. 부동산 사업 관련 법인사업자의 세금 43 3. 부동산 신규법인 설립 (유한회사 또는 주식회사) 50 표) 유한회사와 주식회사의 비교 51 4. 개인사업자의 법인 전환 검토 52 표) 현물출자 법인 전환, 세감면 포괄양수도와 중소기업 간 통합 법인 전환 비교표 54 5. 과밀억제권역 내 법인설립 시 중과세 57 제 2 장 주식 및 기타 자산 관련 세금 58 주식 관련 기본사항 58 표) 주식의 종류, 주식시장, 주식 관련 세금 58 상장주식, 비상장주식, 국외 주식 양도소득세 과세기준 및 신고납부 59 표) 상장주식, 비상장주식, 국외 주식의 양도소득세 요약 59 상증법, 소득법, 법인세법상 주식평가 방법 60 표) 세법별 주식평가 방법의 비교 60 쉬어가는 페이지) 재테크에 활용하는 주식 관련 조세특례 61 주식 관련 세금 신고에 유의할 사항 62 제2절 현명한 자산승계를 위한, 상속세 63 상속 개관 65 민법상 상속의 효력 66 쉬어가는 페이지) 유산세 과세 방식과 유산취득세 과세 방식의 비교 67 상속이 개시된 이후 체크할 사항 68 상속개시(사망일) 후 6개월간 상속 절차가 이루어지는 과정 68 쉬어가는 페이지) 연도별 상속세 신고현황 및 연도별 출생자 현황표 74 상속인의 자격요건 및 순위 75 상속인의 자격요건 75 상속인 순위 75 상속인의 결격사유 77 상속재산의 분배 방법은 77 유언 및 유언의 종류 77 상속포기와 한정승인 상속포기 78 쉬어가는 페이지) 자녀가 상속포기하여도 손자녀 공동상속은 불가 80 쉬어가는 페이지) 한정승인 상속포기를 할 때는 양도소득세를 고려해야 80 상속재산 협의분할제도 81 유증과 사인증여 82 쉬어가는 페이지) 손자에게 유증하는 경우 유의점과 세대생략 할증과세 검토 83 유류분제도, 상속재산분할 심판청구와 기여분제도 84 유언장의 작성 시기와 유언장에 고려하여야 할 사항들 87 거주자의 상속세 과세 흐름 및 기본사항 89 상속세 과세표준 계산 기본 흐름도 I (상속재산 가액 산정~상속공제) 89 표) 거주자의 상속세 과세 순서 Ⅰ 90 상속재산 가액의 계산 91 상속세 비과세 및 과세가액 불산입 94 상속공제 및 상속공제 종합한도 (일괄공제, 배우자 공제 등) 95 상속세 계산 흐름 II (세율~납부세액) 101 상속세 신고기한 및 제출서류, 관할 세무서 104 상속세 납부 방법 (분납, 연부연납, 물납, 납부유예) 및 비거주자 상속세 105 상속세와 증여세의 비교 및 사례검토 108 상속과 증여. 절세에 유리한 방법은 108 상속재산 규모별 상속세 비교 109 부동산 상속 경우와 생전 부동산 매도 후 현금 증여하는 경우 세금 비교 112 상속세 신고를 위하여 상속인이 준비할 자료 114 상속세 신고에 상속인이 준비할 서류와 상속등기에 필요한 서류 114 쉬어가는 페이지) 상속세 신고에 필요한 상속인이 준비할 서류 114 상속재산의 확인 요령 및 상속세 신고 관련 정보조회 (안심상속 원스톱서비스 등) 115 상속, 증여재산의 평가 117 상속, 증여재산 평가의 기본원칙: 시가 (상증법 제60조) 117 상증법상 시가의 범위 및 감정평가 관련 쟁점사항 118 쉬어가는 페이지) 2025년 꼬마빌딩, 호화아파트 등 감정평가사업 확대 추진 121 상증법상 상속, 증여재산 평가 규정 요약 123 상속, 증여재산의 보충적 평가 방법 (상증법 제61조 ~ 제65조) 124 유가증권(상장주식, 비상장주식)의 평가 방법 129 쉬어가는 페이지) 비상장주식 평가사례 132 저당권 등이 설정된 재산의 평가 134 세법상 특수관계인의 범위 (상증법, 국기법, 법인세법) 134 쉬어가는 페이지) 상속재산 대부분이 부동산일 경우에 고려해야 할 사항 135 상속과 관련한 여러 가지 쟁점들 139 상속세가 과세금액 미달이어도 신고해야 하는 경우 139 이혼위자료와 재산분할청구권 관련 세금 140 상속·증여계획 수립을 위하여 자산승계에 대하여 생각할 부분과 단계별 검토사항 142 표) 상속, 증여계획 수립을 위하여 전문가와 함께 단계별로 검토할 사항 144 사전증여의 성공, 실패사례 145 비거주자의 상속세 및 증여세 147 영주권자, 시민권자의 구분 147 증여세에 있어 비거주자에 대한 차별 147 상속세에 있어 비거주자에 대한 차별 148 미국 시민권자의 금융재산에 대한 해외자산 신고 및 세금 150 영주권자와 시민권자의 건강보험 가입 (2024.4.3 이후부터 적용) 150 소득법상 거주자 및 미국 세법상 거주자 비교 151 쉬어가는 페이지) 미국 영주권 취득시 상속세, 증여세 비교 152 제3절 사전상속의 노하우, 증여세 153 증여는 어떤 경우에 하는가 155 자산승계를 위한 절세 효과가 큰 경우 156 사전증여로 상속보다 절세되는 경우 158 증여세 절세를 위한 기본적인 체크사항 및 유의사항 159 재산을 물려줄 때 증여가 유리한가 상속이 유리한가 161 표) 증여가액 구간별로 산정한 증여세 납부할 세액 162 표) 사례에 대한 상속세 비교 163 증여세가 발생하는 여러 가지 유형과 쟁점 사항 164 조부가 손자녀에게 증여하는 경우 164 부담부 증여의 경우 166 표) 순수증여와 부담부증여의 세금 부담 비교 167 부모가 자녀에게 금전(현금)을 무상 대여하는 등의 경우 증여세 절세방안 168 배우자 및 직계존비속 간 양도(이월과세)와 부당행위계산부인(우회 양도) 171 증여세 자금출처조사 174 자금출처조사 개요 및 소명 증빙자료 174 자금출처조사 배제기준(상증법 사무처리규정 31조)과 증여추정을 배제하는 경우 175 자금출처조사의 트렌드와 PCI (소득지출분석시스템) 176 국세청이 금융정보분석원(FIU)으로부터 확보하는 정보 178 증여세 계산, 신고, 납부 179 증여세 계산 순서 및 SELF 증여세 계산해보기 179 표) (Self 증여세 계산해보기) 증여세 계산식 요약 180 증여세 과세대상과 비과세대상(축의금, 부의금 등) 181 증여세 과세대상에서 제외하는 다섯 가지 경우 182 표) 증여재산 반환의 경우 증여세 과세 여부 183 증여세의 납세의무자, 관할 세무서, 증여 시기 184 증여세 신고기한 및 준비할 서류 185 증여세 납부(연부연납, 분납, 납부유예) 186 증여재산공제 188 증여재산공제의 내용 188 증여재산공제의 기준과 증여재산공제의 한도, 공제 해석사례 189 증여의 예시, 추정, 의제 규정(23 조문) 유형별 종류 191 증여의 예시, 추정, 의제 규정 23개 유형별 종류(상증법 33조~45조의5) 192 저가 양수, 고가 양도에 따른 증여(상증법 35조) 194 채무면제 등에 따른 증여(상증법 36조) 196 부동산 무상사용에 따른 이익의 증여(상증법 37조) 196 쉬어가는 페이지) 부동산을 특수관계인에게 무상으로 사용하게 하는 경우 각 세법상 취급 198 금전 무상대출 등에 따른 이익의 증여(상증법 41조의4) 199 쉬어가는 페이지) 개인과 법인, 법인과 법인 간의 금전 무상 대여의 경우 증여세 여부(가족법인의 활용) 200 재산 사용 및 용역제공 등에 따른 이익의 증여 (상증법 42조) 201 재산취득 후 재산가치 증가에 따른 이익의 증여(상증법 42조의3) 202 증자에 따른 이익의 증여(상증법 39조) 203 감자에 따른 이익의 증여(상증법 39조의2) 204 전환사채 등의 주식 전환 등에 따른 이익의 증여 (상증법 40조) 205 초과배당에 따른 이익의 증여(상증법 41조의2) 206 쉬어가는 페이지) 법인을 활용한 초과배당 방법 207 법인의 조직변경 등에 따른 이익의 증여(상증법 42조의2) 208 특수관계법인과의 거래를 통한 이익의 증여의제(상증법 45조의3) 208 특수관계법인으로부터 제공 받은 사업 기회로 발생한 이익의 증여의제(상증법 45조의4) 209 특정 법인과의 거래를 통한 이익의 증여의제(상증법 45조의5) 210 보험금의 증여(상증법 34조) 211 배우자 등에 대한 양도 시의 증여추정(상증법 44조) 212 재산 취득자금 등의 증여추정(상증법 45조) 213 명의신탁 재산의 증여의제(상증법 45조의2) 214 조세특례제한법상 증여세 과세특례제도 216 가업승계에 대한 증여세 과세특례 (조특법 제30조의6) 216 창업자금에 대한 증여세 과세특례 (조특법 제30조의5) 216 공익목적 출연재산에 대한 상속세, 증여세 면제 217 공익법인의 개요 및 출연받은 재산의 과세가액 불산입 대상 217 공익법인 출연재산의 사후관리(상증법 제48조) 및 공익법인 등의 상증법상 의무 218 제4절 꼭 알아야 할 양도소득세 디테일 분석 221 제1잘 양도소득세 일반 223 양도소득세 개관 223 양도소득세는 어떤 세금인가 223 2024년 이후 양도소득세 주요 개정사항 225 양도소득세가 과세대상 자산 및 과세대상이 아닌 거래 227 쉬어가는 페이지) 비트코인 과세는 양도소득세 과세 대상 (2025 시행령 개정안, 소득령 제88조) 231 양도 또는 취득 시기의 판단기준 (소득법 제98조) 232 양도소득세의 산정 및 신고납부 과정 232 양도세 계산구조 및 구분계산 등 (소득법 제92조) 232 표) 양도소득세 계산구조 요약표 233 양도가액, 취득가액 계산 기준(실가 과세 원칙) 및 가액 산정 방법 234 취득가액 산정의 특수한 사례 및 특수거래의 양도차익 계산(부담부증여, 고가주택) 236 양도세 계산시 필요경비의 범위 238 장기보유특별공제 적용기준 및 배제하는 경우 (소득법 제95조2항) 239 표) 장기보유특별공제율 (2021. 1. 1. 이후 양도분부터) 240 양도소득세 과세표준과 세율 (소득법 제104조1항) 241 표) 양도소득세 세율(부동산 등 1그룹: 부동산, 부동산에 관한 권리, 기타자산) 242 표) 비사업용 토지에 대한 세율 (기본세율 + 10%) 243 표) 주식 양도에 대한 세율(2그룹) 243 쉬어가는 페이지) 해외주식 Q&A 245 양도소득세 예정신고, 확정신고 및 가산세, 신고시 준비할 서류 246 비거주자의 국내 자산 양도 시 양도소득세 등 250 제2장 양도소득세 비과세 및 감면 251 양도소득세 관련 감면, 비과세 규정 및 감면 종합한도 252 감면 및 비과세 규정 요약 252 양도세 감면의 종합한도 253 주택에 대한 비과세 감면 및 농지와 기타 비과세 감면 254 표) 주택에 대한 양도소득세 비과세 및 감면 요약 255 비거주자에게도 적용되는 감면과 양도세 비과세 감면의 배제 등 257 8년 자경농지의 감면(조특법 제69조), 토지수용 감면(조특법 77조) 258 8년 자경농지의 감면 (조특법 제69조) 258 토지수용 감면 (조특법 77조) 259 1세대 1주택 양도소득세 비과세 (소득법 제89조1항3호) 260 1세대 1주택 비과세를 적용받기 위한 요건 260 1세대의 요건 (소득법제88조 6호) 262 1주택의 요건 (소득법 제88조 7호) 263 표) 다가구주택과 다세대주택의 비교 264 2년 이상 보유요건 및 2년 이상 거주요건 267 1세대 2주택인 경우 비과세 특례 (소득령 제155조) 269 표) 농어촌 상속주택, 이농주택, 귀농주택 구분 273 쉬어가는 페이지) 소득세법 및 조특법상 농어촌주택의 비교 280 상생 임대주택에 대한 1세대 1주택 특례 (소득령 제155조의3) 281 쉬어가는 페이지) 1세대 1주택 또는 1세대 2주택 특례 비과세 적용 시 유의할 사항 283 제3장 중과세제도 및 기타 284 다주택자 양도소득세 중과세 284 다주택자 양도소득세 중과세 개요 284 1세대 3주택 이상 보유주택 판정 시 중과 제외주택 (소득령 제167조의3, 4) 285 표) 1세대 3주택 이상 중과에서 제외되는 주택 286 1세대 2주택 이상 보유주택 판정 시 중과 제외주택 (소득령 제167조의10 ~ 11) 288 표) 1세대 2주택으로 중과제외 주택 288 주택임대사업자로 주택 수 제외요건 및 세제 혜택 289 비사업용 토지 양도소득세 중과세 290 비사업용 토지의 판정 기준 및 비사업용 토지 판정을 위한 순서 290 무조건 사업용 토지로 보는 경우와 비사업용 토지에서 제외하는 토지 292 비사업용 토지 판정 사용기준과 기간 기준 293 국외 자산 양도에 대한 양도소득세 296 국외 자산 양도 시 납세의무자 및 과세대상 범위 297 해외부동산 취득, 보유(운용) 및 처분명세서 제출 의무 (국제조세조정법률 58조) 298 표) 해외부동산 취득, 보유, 양도 시 의무 및 세금 299 거주자의 출국 시(이민 등) 주식 등 양도에 대한 과세특례(국외전출세, 소득법 제118의9) 299 국외전출세 납세의무자 및 과세표준과 세율 300 국외전출세의 납부유예 및 양도세 환급 300 기준시가의 계산(토지, 건물, 주택, 오피스텔 등) 301 기준시가 301 자산별 기준시가 산정 302 제5절 자산 이전과 가업승계를 위한 고액 자산가의 전략 303 가업승계 및 가업상속 일반 305 가업승계 개요 305 경영권 승계와 가업승계 305 가업승계와 관련한 의사결정 307 표) 증여세 과세특례제도와 가업상속공제제도의 비교 308 쉬어가는 페이지) 재산을 물려주는 방법에 대한 단상 311 가업승계에 대한 증여세 과세특례 (조특법 제30조의6) 312 증여세 과세특례 개요 및 과세특례 적용요건 312 표) 가업승계 증여세 과세특례 적용요건 요약표 313 증여세 과세특례 적용내용 및 과세특례 신고서 제출 314 과세특례 유의사항 및 일반 증여 시와 세금 비교 314 쉬어가는 페이지) 빵집을 지어서 땅을 증여한다 316 가업승계에 대한 증여세 납부유예 (조특법 제30조의7) 317 창업자금 증여세 과세특례 (조특법 제30조의5) 318 창업자금 증여세 과세특례 및 적용요건 318 표) 창업자금 증여세 과세특례 적용요건 요약 319 창업자금 증여세 과세특례 내용, 신고서 제출 및 사후관리 320 창업자금 증여세 과세특례 유의사항 및 일반증여와의 세금 비교 321 표) 창업자금 증여와 일반증여의 세금 차이 단순 비교 321 가업상속공제제도 (상증법 제182조의2) 322 가업상속공제 개요 322 가업상속공제 적용요건 및 공제신고서 제출 323 가업상속공제의 사후 의무요건 및 양도세 이월과세 324 가업상속에 대한 상속세 납부유예제도 (상증법 제71조의2) 327 가업상속에 대한 연부연납기간 특례 (상증법 제71조) 328 제6절 우리가 알아야 할 세금에 대한 기본지식 329 제1장 세금의 기본지식 331 세금의 종류(국세와 지방세) 331 국세(14개 세목)와 지방세(11개 세목)의 분류 332 세법 적용을 위한 실무상 검토하여야 할 법령 및 세법 집행기준 등 이해 333 절세와 탈세, 조세회피 334 표) 탈세와 절세, 조세회피의 구분 사례 334 쉬어가는 페이지) 건강보험료도 또 하나의 세금이다 335 세금 신고 및 납세자의 권리침해에 대한 구제 절차 336 수정신고 및 경정청구, 기한후신고제도 336 쉬어가는 페이지) 수정신고 및 기한후 신고 등에 따른 가산세 감면 337 과세전적부심사 청구제도와 행정심판제도(이의신청, 심사청구, 심판청구) 및 행정소송 338 쉬어가는 페이지) 세법상 이자율 및 국세기본법상 가산세 340 국세의 부과제척기간 및 국세징수권 소멸시효 341 국세의 부과제척기간 (국기법 제26조의2) 341 표) 국세 부과제척기간 341 국세징수권 소멸시효 (국기법 제27조) 342 세무조사 343 세무조사의 관할 및 조사대상자의 선정 343 일반세무조사와 조세범칙조사의 내용 344 세무조사 대상 선정의 분석기준 345 제2장 국세와 지방세 등 내용 및 법조문 구성 347 소득세 개요 348 종합소득세 계산구조 349 종합소득세 세율과 소득별 원천징수대상 세율 350 표) 종합소득세 세율 (2023년 이후 ~ 귀속) 350 표) 종합소득세 세율 (2021 ~ 2022년 귀속) 350 사업자의 기장의무 및 사업소득 세액계산 구조 등 352 표) 업종별로 추계신고 유형 및 기장의무 판정 기준 금액, 성실 신고확인 대상 요약표 353 표) 사업소득의 세액계산 구조 353 쉬어가는 페이지) 계정과목 분류 및 필요경비 정규증빙자료 수취 354 쉬어가는 페이지) 소득세법 법조문 구성 (제1조 ~ 제177조) 355 법인세 개요 357 법인의 종류(사단법인, 재단법인, 영리법인, 비영리법인) 357 표) 법인의 종류 및 분류기준(일반적인) 358 쉬어가는 페이지) 주식회사의 설립 및 사업자등록, 해산 절차, 청산에 따른 세금 358 법인세법상 비영리법인의 종류와 공익법인(종교, 의료 복지법인 등) 360 법인세 세금계산 구조 및 세율, 신고 절차 362 표) 2023. 1. 1. 이후 법인세율 세율 각 1%씩 인하 362 표) 법인세 세율(2018. 1. 1. 이후~2022. 12. 31.) 363 표) 토지 등 양도소득에 대한 법인세율 363 기부금제도 및 세제 혜택(법인, 개인사업자, 근로소득자) 363 법령) 법인세법 법조문 구성(제1조 ~ 제124조) 365 부가가치세 개요 366 법령) 부가가치세법 법조문 구성(제1조 ~ 제76조) 367 상속세 및 증여세 개요 368 법령) 상속세및증여세법 법조문 구성 (제1조 ~ 제86조) 368 종합부동산세 개요 370 법령) 종합부동산세법 법조문 구성 (제1조 ~ 제25조) 370 증권거래세 개요 371 표) 증권거래세 세율 (2023. 1. 1. 이후 양도분부터 적용) 371 법령) 증권거래세법 법조문 구성(제1조~제18조) 371 개별소비세 개요 372 법령) 개별소비세법 법조문 구성(제1조 ~ 제29조) 372 주세 개요 373 법령) 주세법 법조문 구성(제1조 ~ 제27조) 373 주류 면허 등에 관한 법률(제1조 ~ 38조) 개요 375 법령) 주류 면허 등에 관한 법률(제1조 ~ 38조) 375 인지세 개요 376 법령) 인지세법 법조문 구성(제1조 ~ 제12조) 376 농어촌특별세법 개요 377 법령) 농어촌특별세법 법조문 구성(제1조 ~ 13조) 377 지방세 및 지방세기본법, 지방세특례제한법 378 지방세법, 지방세기본법, 지방세특례제한법 개요 378 지방자치단체에 따른 지방세의 분류 378 지방세 11개 세목별 분류 및 해설 379 법령) 지방세법의 법조문 구성(제1조 ~ 제154조) 384 법령) 지방세기본법의 법조문 구성(제1조 ~ 제154조) 385 법령) 지방세특례제한법의 법조문 구성(제1조 ~ 제184조) 386 조세특례제한법 개요 387 법령) 조세특례제한법 법조문 구성(제1조 ~ 제147조) 388 조세범 처벌법 및 조세범 처벌절차법 개요 389 법령) 조세범 처벌법 구성(제1조 ~ 제22조) 390 법령) 조세범 처벌절차법 법조문 구성(제1조 ~ 제19조) 390 기타 세법 및 관련 법령 390 금융실명거래 및 비밀보장에 관한 법률 391 법령) 금융실명거래 및 비밀보장에 관한 법률(제1조 ~ 제10조) 391 부동산 실권리자명의 등기에 관한 법률 391 법령) 부동산 실권리자명의 등기에 관한 법률(제1조 ~ 15조) 392 상가건물 임대차보호법 393 법령) 상가건물 임대차보호법(1조 ~ 22조) 393 국세기본법 394 법령) 국세기본법의 법조문 구성(제1조 ~ 제90조) 394 국세징수법 395 법령) 국세징수법의 법조문 구성(제1조 ~ 제115조) 395 관세법 396 법령) 관세법의 법조문 구성(제1조 ~ 제330조) 397 교통·에너지·환경세법 399 법령) 교통·에너지·환경세법(제1조 ~ 25조) 399 자산재평가법 399 법령) 자산재평가법(제1조 ~ 41조) 399 국제조세 조정에 관한 법률 400 법령) 국제조세 조정에 관한 법률(제1조 ~ 91조) 400 민법 401 법령) 민법의 법조문 구성(제1조 ~ 1118조) 402 상법 404 법령) 상법 법조문의 구성(제1조 ~ 935조) 404 |
저자 소개 2
세무업계의 서울대로 불리는 국립세무대학을 졸업하고, 국세청 재산세과 등 15년을 근무하였다. 이후 정안세무법인을 설립하여 25년 간 법인을 운영하였다. 국세청에서 일하고 세무법인을 운영하며 수많은 세금 관련 사례들을 다루었다.
품목정보
- 발행일
- 2025년 03월 25일
- 쪽수, 무게, 크기
- 428쪽 | 202*227*30mm
- ISBN13
- 9791199003729
책 속으로
|
이처럼 부동산을 취득하면 세금 문제가 따라다니지만, 세금을 알고 부동산 투자를 한다면 세금을 내더라도 나름 뿌듯하게(?) 낼 수 있다. 9억짜리 24평 아파트를 출생한 자가 취득한다면 약 3,000만 원의 취득세에서 550만 원을 깎아 준다. 1세대 1주택을 부부가 공동으로 보유하는 경우 한 명만 보유할 때보다 6억이 더 공제되어 재산 가액 18억까지는 종부세가 부과되지 않는다. 재건축될 빌라에 거주하다가 재건축이 시작하거나, 새로운 집을 사서 살다가 재건축 완공 후 팔면 새로운 집은 비과세가 적용된다. 타이밍을 잘 잡으면 일거양득이다. 상속세가 너무 많이 나올 것 같은 건물이 있다면 법인이 취득하여 주식으로 미리 증여할 수도 있다.
--- p.2 자녀에게 물려줄 재산으로 집은 한 채 물려줘야지 하면서 자녀와 함께 분양사무실에 방문하여 미분양 아파트를 계약하면서 계약금 5천만 원은 부모가 지급하고, 5천만 원은 현금증여로 신고하였다. 중도금은 미분양 아파트여서 잔금 시점까지 무이자 대출로 처리가 되는 상황이라 잔금 시점까지는 부담이 없는 상황이었다. 계약 후 2년 뒤에 부동산 경기가 좋아져서 입주 시점에 전세보증금 3억 원에 세입자와 계약하여 입주하게 되었고, 이자는 자녀가 사회생활 시작하면서 본인이 부담하였는데, 5년여가 지난 시점에는 시세가 13억 원까지 올라가고, 전세보증금은 7.5억까지 증액된 상황이 되어 아파트 취득 타이밍이 절묘했던 사례이다. 5천만 원을 증여하여 합법적으로 자산가치를 13억까지 불린 사례로 재테크에 있어 타이밍이 얼마나 중요한 지 알 수 있는 성공사례이다. --- p.145 성년 손자녀에게 증여하면서 5천만 원(미성년자는 2천만 원) 미만은 증여세가 없다고 하여, 증여세 신고를 하지 않는 경우가 대부분인데 이는 잘못된 생각이다. 예를 들어, 할아버지가 손자녀가 태어날 때 2천만 원, 10세에 2천만 원, 20세에 5천만 원, 30세에 5천만 원을 증여한다면 1.4억 원을 증여세 부담 없이 증여할 수가 있는데, 이 경우 반드시 증여 시점마다 신고하여 추후 손자녀가 자산을 취득할 때 자금출처 근거를 마련해 놓아야 한다. 또한, 증여한 자산을 대신 운용하여 1.4억이 5억, 10억이 되었다면 당초의 증여재산이 어떻게 재테크되어 증가되었는지에 대한 근거와 운용에 따른 수익을 모두 정리해 놓아 추후 자금출처조사에 대비하여야 한다. --- p.160 2024년 이후 양도소득세 핵심 개정사항으로는 양도세 이월과세 적용대상 자산에 ‘양도일 전 1년 이내 증여받은 주식 등’을 포함하여 우회하여 세금을 회피하던 방법을 차단하고, 인구감소지역에 주택취득자나 비수도권 준공 후 미분양주택의 양도세 과세특례를 신설하여 지방의 부동산 시장 활성화를 위한 개정이다. 주요 시행령 개정으로는 기준시가 12억 원 초과 2주택자 전세보증금 간주임대료를 과세대상에 추가, 아파트를 제외한 단기임대주택(임대의무기간 6년) 특례 신설 등이 있다. 금융투자 소득세는 폐지하여 현행 주식 등 양도세 체계를 유지하였다. --- p.225 상생 임대차 계약에 따라 임대한 기간이 2년 이상이어야 한다. 2년 이상 임대 요건은 계약상의 기간이 아닌 실제 임대 기간을 말하는 것이다. 사례) 2024년 5월에 임차인과 임대차 계약을 2년으로 갱신했으나, 임차인의 일방적인 사정으로 2년을 못 채우고 2025년 3월에 퇴거할 경우, 귀책 사유가 임차인에게 있다 하더라도 상생임대차계약에 해당하지 않아 1세대 1주택 특례규정을 적용받을 수 없다(법규 재산1236, 2022.10. 31.). 또한, 임대계약서상 기간은 1년이었지만 묵시적 갱신 등으로 신규 계약체결 없이 실제 2년 임대한 경우에는 상생임대주택으로 인정받아 특례규정을 적용받을 수 있다. --- p.282 자녀가 40대가 되고, 부모 세대가 70대가 된다면, 자녀 세대가 돈이 많이 들어가는 시기가 된다. 이때는 여력이 있는 경우에는 보유 자산의 10~20% 정도를 상속증여 계획에 의하여 증여하는 것을 고려해봐야 한다. 상가건물을 가지고 있다면 일부 지분을 증여하는 방식(예를 들어 20~30% 정도 증여)으로 임대소득에 대한 수익을 공유할 수 있게 하는 방식이나, 금융재산을 증여하여 부동산 등 재테크 자산을 취득할 수 있도록 하는 방법도 검토해 볼 수 있다. 자산가치 상승에 대한 혜택을 자녀들에게 누리게 하고 싶다면 미래가치가 있는 상가, 토지, 주식 등을 미리 증여하는 게 좋다. 10년 단위로 재산을 증여하면 증여세 계산 시 합산도 되지 않고, 증여 후 10년이 지나면 상속재산에도 가산되지 않아 절세방안이다. --- p.311 |
상품정보안내
- 주문 전 중고상품의 정확한 상태 및 재고 문의는 [판매자에게 문의하기]를 통해 문의해 주세요.
- 주문완료 후 중고상품의 취소 및 반품은 판매자와 별도 협의 후 진행 가능합니다. 마이페이지 > 주문내역 > 주문상세 > 판매자 정보보기 > 연락처로 문의해 주세요.
부적합 상품 신고하기
신고하기- 구매에 부적합한 상품은 신고해주세요.
- 구매하신 상품의 상태, 배송, 취소 및 반품 문의는 판매자 묻고 답하기를 이용해주세요.
- 상품정보 부정확(카테고리 오등록/상품오등록/상품정보 오등록/기타 허위등록) 부적합 상품(청소년 유해물품/기타 법규위반 상품)
- 전자상거래에 어긋나는 판매사례: 직거래 유도
7,000원
총 1개
7,000원
