

이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
책소개
목차
|
Part Ⅰ 스마트 베타와 팩터 투자 개론(Introduction to Smart Beta and Factor Investing)
제1장 스마트 베타의 개념과 역사(Concept and History of Smart Beta) 1.1 스마트 베타의 정의와 탄생 배경(Definition and Background of Smart Beta) 1.2 전통적 인덱스와의 차별성(Differences from Traditional Indexing) 1.3 스마트 베타의 글로벌 확산(Global Adoption of Smart Beta) 1.4 스마트 베타와 AI의 융합(Convergence of Smart Beta and AI) · 제2장 팩터의 정의와 팩터 투자 이론(Definition of Factors and Factor Investing Theory) 2.1 팩터 투자의 정의와 분류(Definition and Classification of Factor Investing) 2.2 팩터 투자전략 개요(Overview of Factor Investing Strategies) 2.3 현대 포트폴리오 투자 이론과 한계(Modern Portfolio Theory and Its Limits) 2.4 팩터 모델의 진화(Evolution of Factor Models) 2.5 팩터 연구를 위한 데이터와 방법론(Data and Methods for Factor Research) 제3장 팩터 스타일의 정의(Definition of Factor Styles) 3.1 팩터 스타일의 정의와 분류(Definition and Classification of Factor Styles) Part Ⅱ 주요 팩터 스타일의 개념과 분석(Concepts and Analyses of Major Factor Styles) 제4장 가치 팩터 스타일(Value Factor Style) 4.1 가치 팩터의 이론적 배경(Theoretical Foundations of the Value Factor) 4.2 주요 가치 싱글 팩터 소개(Key Value Single-Factor Measures) 4.3 가치 팩터의 성과 분석(Performance Analysis of the Value Factor) 4.4 가치 팩터의 한계와 개선(Limits and Enhancements of the Value Factor) 제5장 성장 팩터 스타일(Growth Factor Style) 5.1 성장 팩터의 이론적 근거(Theoretical Basis of the Growth Factor) 5.2 주요 성장 싱글 팩터 소개(Key Growth Single-Factor Measures) 5.4 성장 vs 가치 딜레마(The Growth-Value Dilemma) 제6장 퀄리티 팩터 스타일(Quality Factor Style) 6.1 퀄리티 팩터의 정의와 측정(Definition and Measurement of Quality Factor) 6.2 주요 퀄리티 싱글 팩터 소개(Key Quality Single-Factor Measures) 6.3 퀄리티 팩터의 위험-수익 특성(Risk-Return Profile of Quality) 6.4 퀄리티의 동적 측정(Dynamic Measurement of Quality) 제7장 모멘텀 팩터 스타일(Momentum Factor Style) 7.1 모멘텀 효과의 행동재무학적 근거(Behavioral Foundations of the Momentum Effect) 7.2 주요 모멘텀 싱글 팩터 소개(Key Momentum Single-Factor Measures) 7.3 모멘텀의 시간구조(Temporal Structure of Momentum) 7.4 모멘텀 크래시 리스크(Momentum Crash Risk) 제8장 배당 팩터 스타일(Dividend Factor Style) 8.1 배당 팩터의 이론적 기초(Theoretical Foundations of the Dividend Factor) 8.2 주요 배당 싱글 팩터 소개(Key Dividend Single-Factor Measures) 8.3 배당정책과 기업가치(Dividend Policy and Firm Value) 8.4 배당전략의 위험요인(Risk Factors in Dividend Strategies) 제9장 변동성 팩터 스타일(Volatility Factor Style) 9.1 저변동성 이상현상(Low-Volatility Anomaly) 9.2 주요 변동성 싱글 팩터 소개(Key Volatility Single-Factor Measures) 9.3 변동성 팩터의 성과 특성(Performance Characteristics of Volatility Factors) 9.4 변동성 기반 포트폴리오 구성(Volatility-Based Portfolio Construction) 제10장 효율성 팩터 스타일(Efficiency Factor Style) 10.1 운영 효율성 측정(Measuring Operating Efficiency) 10.2 주요 효율성 싱글 팩터 소개(Key Efficiency Single-Factor Measures) 10.3 효율성과 수익성의 관계(Efficiency-Profitability Link) 10.4 효율성 팩터의 경기 민감도(Cyclical Sensitivity of Efficiency) 제11장 애널리스트 예측 팩터 스타일(Analyst Forecasts Factor Style) 11.1 애널리스트 예측의 정보가치(Information Value of Analyst Forecasts) · 11.2 주요 애널리스트 예측 싱글 팩터 소개(Key Analyst Forecasts Single-Factor Measures) 11.3 애널리스트 편향과 시장 반응(Analyst Biases and Market Reactions) 11.4 예측 기반 투자전략(Forecast-Based Investment Strategies) 제12장 투자자 활동 팩터 스타일(Investor Activity Factor Style) 12.1 투자자 활동과 주가 형성(Investor Activity and Price Formation) 12.2 주요 투자자 활동 싱글 팩터 소개(Key Investor Activity Single-Factor Measures) 12.3 투자자 활동의 정보 내용(Information Content of Investor Activity) 12.4 투자자 활동 기반 투자 신호(Investor-Activity-Based Signals) 제13장 규모 팩터 스타일(Size Factor Style) 13.1 규모 팩터의 이론적 근거(Theoretical Basis of the Size Factor) 13.2 주요 규모 싱글 팩터 소개(Key Size Single-Factor Measures) 13.3 규모 팩터의 성과 분석(Performance Analysis of the Size Factor) 13.4 규모 팩터의 한계와 AI 활용(Limits of Size and AI Applications) Part Ⅲ 스마트 베타 멀티 팩터 포트폴리오 구현(Implementing Smart Beta Multi-Factor Portfolios) 제14장 멀티 팩터 스타일 구성(Constructing Multi-Factor Styles) 14.1 싱글 팩터의 한계와 멀티 팩터의 필요성(Limits of Single Factors and Need for Multi-Factor) 14.2 팩터 선택 방법론(Factor Selection Methodologies) 14.3 팩터 결합 기법(Factor Combination Techniques) 제15장 멀티 팩터 포트폴리오 구성 방법론(Multi-Factor Portfolio Construction Methodologies) 15.1 멀티 팩터 기반 종목 선별(Security Selection via Multi-Factor Scores) 15.2 멀티 팩터 가중치 결정 방식(Multi-Factor Weighting Schemes) 15.3 멀티 팩터 포트폴리오 제약 조건(Portfolio Constraints in Multi-Factor Investing) 15.4 멀티 팩터 포트폴리오 리밸런싱 전략(Rebalancing Strategies for Multi-Factor Portfolios) 15.5 AI를 활용한 멀티 팩터 투자(AI-Enhanced Multi-Factor Investing) 제16장 팩터 타이밍과 동적 배분(Factor Timing and Dynamic Allocation) 16.1 팩터 사이클의 이해(Understanding Factor Cycles) 16.2 거시경제 기반 팩터 타이밍(Macro-Based Factor Timing) 16.3 동적 팩터 배분 모델(Dynamic Factor Allocation Models) 16.4 타이밍 전략의 실무 적용(Practical Implementation of Factor Timing Strategies) 제17장 리스크 관리와 성과평가(Risk Management and Performance Evaluation) 17.1 팩터 리스크 모델링(Factor Risk Modeling) 17.2 포트폴리오 리스크 측정(Portfolio Risk Measurement) 17.3 성과 기여도 분석(Performance Attribution Analysis) · 17.4 벤치마크 대비 성과 분석(Performance Analysis vs Benchmark) |
저자 소개 1
AI 금융과 퀀트 투자를 연구하고 금융시장에 적용해 온 자본시장 전문가이자 AI Finance 연구자·교육자이다. 고려대학교에서 경제학사와 경영학 석사를 취득하고, 연세대학교에서 AI Finance를 전공해 투자정보공학 박사학위를 받았다. 현재 연세대학교 정보대학원 객원교수와 포항공과대학교(POSTECH) 융합대학원 겸직교수로 AI Finance, AI Quant Investment와 투자·위험관리를 강의하고 있으며, 이화여자대학교 경영전문대학원에서는 겸임교수로 생성형 AI, 경영의사결정을 위한 AI, AI 금융위험관리 프레임워크 분야의 강의와 연구를 수행하고 있다.
30여 년
AI 금융과 퀀트 투자를 연구하고 금융시장에 적용해 온 자본시장 전문가이자 AI Finance 연구자·교육자이다. 고려대학교에서 경제학사와 경영학 석사를 취득하고, 연세대학교에서 AI Finance를 전공해 투자정보공학 박사학위를 받았다. 현재 연세대학교 정보대학원 객원교수와 포항공과대학교(POSTECH) 융합대학원 겸직교수로 AI Finance, AI Quant Investment와 투자·위험관리를 강의하고 있으며, 이화여자대학교 경영전문대학원에서는 겸임교수로 생성형 AI, 경영의사결정을 위한 AI, AI 금융위험관리 프레임워크 분야의 강의와 연구를 수행하고 있다.
30여 년간 자산운용사·증권사·보험사 등 금융투자업계에서 고유자산 운용과 펀드매니저, 최고투자책임자(CIO)로 활동했으며, 이 가운데 14년간 그룹 집행임원으로 조직을 이끌었다. 삼성증권을 시작으로 Allianz Global Investors에서 Head of AI & Global Investment를 역임한 뒤 LS자산운용 상무와 DGB자산운용 전무로 CIO를 맡았으며, KB자산운용에서는 전무·CAIO로 AI퀀트&DI운용부문을 총괄했다. 국내외 주식·ETF·채권·파생상품·자산배분·글로벌 헤지펀드·구조화상품·로보-어드바이저 등 다양한 자산을 대상으로 기관투자자 등의 포트폴리오 수십 조원을 운용했으며, 운용성과와 투자 전문성을 인정받아 중소벤처기업부 장관상(2021), 홍콩 Asia Asset Management의 Best Korean Equity Manager(2018) 및 Best CIO of the year(최고투자책임자, 2019,2020,2023) 관련 상을 수상했다.
현재 사단법인 한국인공지능퀀트전문가협회(KAIQA) 협회장과 KB금융 경영자문역(고문)으로 활동하며 금융회사·학계·연구기관을 연결하는 산·학·연 교류와 AI 금융 전문인력 양성에 힘쓰고 있다. 주요 연구 및 교육 분야는 AI Finance와 생성형 AI를 중심으로 한 금융투자 및 경영의사결정의 지능화이다. 자산운용업의 성장전략과 상품 혁신, 이를 뒷받침하는 투자·리스크 관리 체계를 주요 연구 분야로 삼고 있다. 특히 국내 ETF 시장 초창기에 대규모 ETF 운용 전략을 수행했던 경험을 토대로 주식·ETF 상품 전략, 스마트베타·멀티팩터 포트폴리오 운용, 시장 환경 변화에 대응하는 자산배분 전략을 연구한다. 아울러 AI와 데이터 기술이 자산운용업의 경쟁 구도를 바꾸는 흐름에 주목하여 AI 퀀트 투자와 금융위험 관리, 모델 리스크와 AI 거버넌스, 생성형 AI·AI 에이전트를 활용한 운용·영업·경영 프로세스 혁신을 연구·교육하며, 기업의 경영의사결정과 업무혁신에 적용하는 Human?AI Collaboration을 연결하는 통합적 AI Finance 연구체계를 구축하고 있다. 이를 통해 금융이론과 운용 실무, 기술 혁신과 경영 전략을 연결하여 고객 신뢰와 지속 가능한 성장을 함께 이루는 자산운용 경영모델을 제시하는 데 중점을 두고 있다.
저자는 오랜 금융시장 경험과 AI Finance 연구를 집약하고 간극을 좁히는 것을 중요한 연구과제로 삼으며, 『AI Finance Series』 3부작을 집필했다. 제1권 『AI 금융: AI 퀀트 투자의 정석』에서는 전통적 퀀트에서 머신러닝·딥러닝 기반의 지능형 투자체계로 이어지는 과정을 하나의 통합된 프레임워크로 제시했다. 제2권 『AI 금융: AI 퀀트 멀티팩터 포트폴리오 운용』에서는 팩터의 발굴과 결합, 포트폴리오 구축 및 동적 운용을, 제3권 『AI 금융: AI 금융위험관리 프레임워크(공저)』에서는 AI 시대의 금융위험을 식별·측정·예측·통제하는 통합적 위험관리 체계를 다뤘다. 세 권은 투자전략?포트폴리오 운용?위험관리를 하나의 체계로 연결하여 AI Finance의 투자와 자산운용, 금융위험관리를 이론과 실제에 기반하여 종합적으로 제시했다.
30여 년간 자산운용사·증권사·보험사 등 금융투자업계에서 고유자산 운용과 펀드매니저, 최고투자책임자(CIO)로 활동했으며, 이 가운데 14년간 그룹 집행임원으로 조직을 이끌었다. 삼성증권을 시작으로 Allianz Global Investors에서 Head of AI & Global Investment를 역임한 뒤 LS자산운용 상무와 DGB자산운용 전무로 CIO를 맡았으며, KB자산운용에서는 전무·CAIO로 AI퀀트&DI운용부문을 총괄했다. 국내외 주식·ETF·채권·파생상품·자산배분·글로벌 헤지펀드·구조화상품·로보-어드바이저 등 다양한 자산을 대상으로 기관투자자 등의 포트폴리오 수십 조원을 운용했으며, 운용성과와 투자 전문성을 인정받아 중소벤처기업부 장관상(2021), 홍콩 Asia Asset Management의 Best Korean Equity Manager(2018) 및 Best CIO of the year(최고투자책임자, 2019,2020,2023) 관련 상을 수상했다.
현재 사단법인 한국인공지능퀀트전문가협회(KAIQA) 협회장과 KB금융 경영자문역(고문)으로 활동하며 금융회사·학계·연구기관을 연결하는 산·학·연 교류와 AI 금융 전문인력 양성에 힘쓰고 있다. 주요 연구 및 교육 분야는 AI Finance와 생성형 AI를 중심으로 한 금융투자 및 경영의사결정의 지능화이다. 자산운용업의 성장전략과 상품 혁신, 이를 뒷받침하는 투자·리스크 관리 체계를 주요 연구 분야로 삼고 있다. 특히 국내 ETF 시장 초창기에 대규모 ETF 운용 전략을 수행했던 경험을 토대로 주식·ETF 상품 전략, 스마트베타·멀티팩터 포트폴리오 운용, 시장 환경 변화에 대응하는 자산배분 전략을 연구한다. 아울러 AI와 데이터 기술이 자산운용업의 경쟁 구도를 바꾸는 흐름에 주목하여 AI 퀀트 투자와 금융위험 관리, 모델 리스크와 AI 거버넌스, 생성형 AI·AI 에이전트를 활용한 운용·영업·경영 프로세스 혁신을 연구·교육하며, 기업의 경영의사결정과 업무혁신에 적용하는 Human?AI Collaboration을 연결하는 통합적 AI Finance 연구체계를 구축하고 있다. 이를 통해 금융이론과 운용 실무, 기술 혁신과 경영 전략을 연결하여 고객 신뢰와 지속 가능한 성장을 함께 이루는 자산운용 경영모델을 제시하는 데 중점을 두고 있다.
저자는 오랜 금융시장 경험과 AI Finance 연구를 집약하고 간극을 좁히는 것을 중요한 연구과제로 삼으며, 『AI Finance Series』 3부작을 집필했다. 제1권 『AI 금융: AI 퀀트 투자의 정석』에서는 전통적 퀀트에서 머신러닝·딥러닝 기반의 지능형 투자체계로 이어지는 과정을 하나의 통합된 프레임워크로 제시했다. 제2권 『AI 금융: AI 퀀트 멀티팩터 포트폴리오 운용』에서는 팩터의 발굴과 결합, 포트폴리오 구축 및 동적 운용을, 제3권 『AI 금융: AI 금융위험관리 프레임워크(공저)』에서는 AI 시대의 금융위험을 식별·측정·예측·통제하는 통합적 위험관리 체계를 다뤘다. 세 권은 투자전략?포트폴리오 운용?위험관리를 하나의 체계로 연결하여 AI Finance의 투자와 자산운용, 금융위험관리를 이론과 실제에 기반하여 종합적으로 제시했다.
김홍곤의 다른 상품
품목정보
- 발행일
- 2026년 10월 25일
- 쪽수, 무게, 크기
- 688쪽 | 188*257*35mm
- ISBN13
- 9791124448328
출판사 리뷰
|
좋은 종목을 찾는 것과 좋은 포트폴리오를 운용하는 것은 서로 다른 문제다. 투자 아이디어가 아무리 뛰어나더라도 그것을 어떤 비중으로 조합하고, 위험을 어떻게 배분하며, 시장 환경의 변화에 따라 어떻게 조정할 것인가에 대한 답이 없다면 실제 운용성과로 이어지기 어렵다. 결국 투자는 개별 신호의 경연대회가 아니라 제한된 자본을 어떻게 배분하고 위험을 어떻게 관리할 것인가의 문제이기 때문이다.
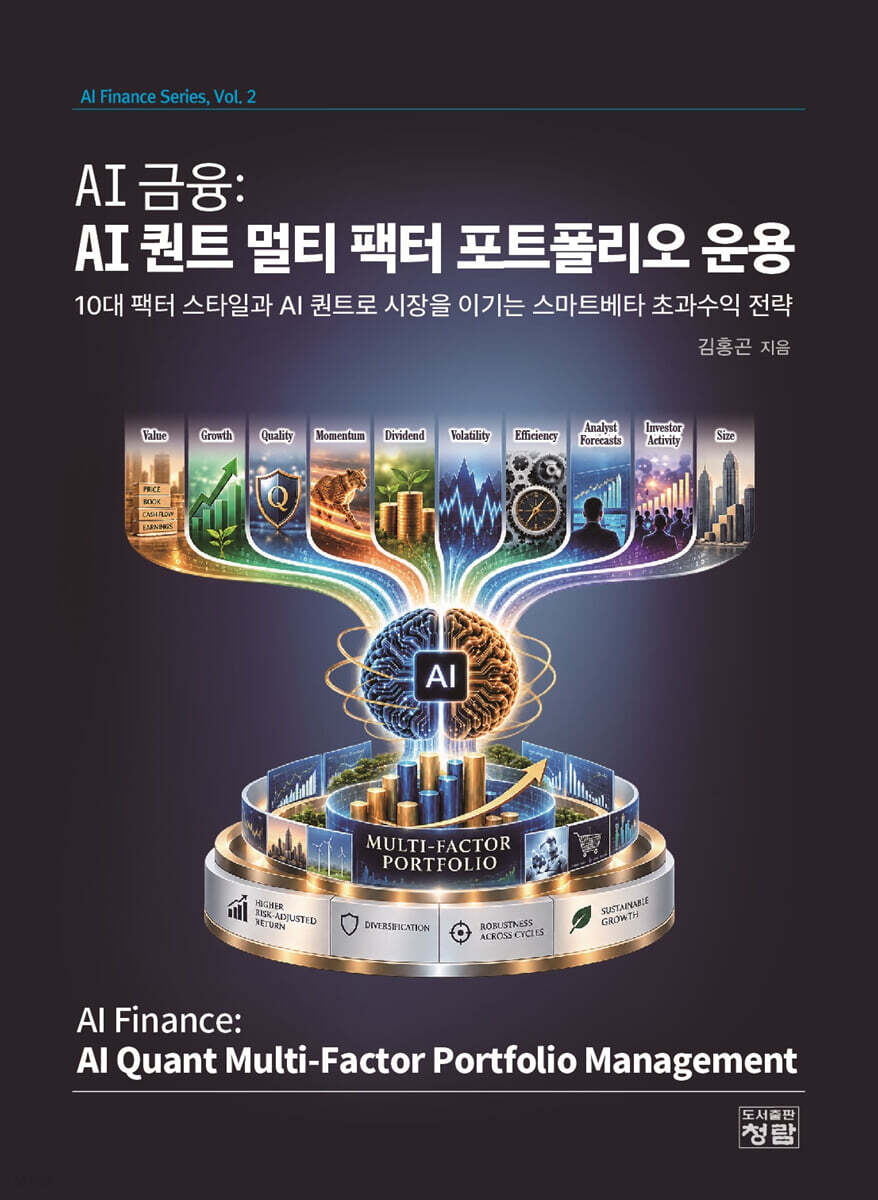
30여 년 동안 자산운용 현장에서 실제 자금을 운용하면서 이 문제를 반복해서 마주했다. 가치(Value), 성장(Growth), 퀄리티(Quality), 모멘텀(Momentum), 배당(Dividend)처럼 오랫동안 연구되어 온 팩터 스타일도 시장 상황에 따라 성과가 크게 달라진다. 어떤 단일 팩터는 장기간 우수한 성과를 보이다가 갑자기 긴 부진에 빠지기도 하고, 평상시에는 서로 다른 움직임을 보이던 단일 팩터들이 시장 위기에는 동시에 하락하기도 한다. 따라서 중요한 질문은 단순히 “어떤 팩터가 좋은가?”가 아니다. 보다 실질적인 질문은 “이 팩터를 다른 팩터와 함께 보유했을 때 전체 포트폴리오의 성과와 위험 특성이 어떻게 달라지는가?”이다. 이 책을 집필한 출발점도 바로 이 질문이었다. 팩터 투자는 학계와 자산운용업계에서 오랫동안 연구되어 왔다. 가치, 규모, 모멘텀, 퀄리티, 저변동성 등 다양한 팩터의 존재가 수많은 연구를 통해 제시되었으며, 이러한 연구는 스마트 베타(Smart Beta)와 퀀트 포트폴리오 운용의 중요한 이론적 토대가 되었다. 그러나 개별 팩터의 정의와 성과를 이해하는 것과 실제 투자 가능한 멀티 팩터 포트폴리오를 구축하는 것 사이에는 상당한 간극이 존재한다. 실제 운용에서는 훨씬 복잡한 문제가 발생한다. 서로 유사한 팩터를 어떻게 구분할 것인가, 수많은 재무·시장 변수 가운데 어떤 변수를 투자 신호로 사용할 것인가, 팩터 간 상관관계와 중복 노출을 어떻게 통제할 것인가, 특정 팩터에 위험이 집중되는 현상을 어떻게 방지할 것인가를 판단해야 한다. 여기에 거래비용, 회전율, 유동성, 시장충격, 리밸런싱 주기와 같은 현실적인 제약도 고려해야 한다. 팩터를 발견하는 것보다 팩터를 실제 포트폴리오로 전환하는 과정이 더 어려운 이유가 여기에 있다. 이 책에서는 이러한 문제를 해결하기 위해 팩터를 단순한 투자지표가 아니라 포트폴리오를 설계하고 운용하기 위한 하나의 언어로 바라봤다. 가치(Value), 성장(Growth), 퀄리티(Quality), 모멘텀(Momentum), 배당(Dividend), 변동성(Volatility), 효율성(Efficiency), 애널리스트 예측(Analyst Forecasts), 투자자 활동(Investor Activity), 규모(Size)의 10개 팩터 스타일을 중심으로 개별 팩터의 경제적 의미와 측정 방법에서 출발하여, 팩터 간 관계와 결합, 멀티 팩터 포트폴리오 구성, 동적 배분, 위험관리와 성과평가까지 단계적으로 확장했다. 이는 개별 팩터의 성과를 설명하는 데 그치지 않고, 팩터를 실제 자산운용 프로세스로 연결하는 것을 목표로 했기 때문이다. 특히 이 책에서 강조하고 싶은 것은 멀티 팩터 운용이 여러 팩터 점수를 단순히 더하는 작업이 아니라는 점이었다. 서로 다른 팩터는 각기 다른 경제적 논리와 위험 프리미엄을 가지고 있으며, 팩터 간 상관관계 역시 시간에 따라 변화한다. 특정 시기에는 가치 팩터와 모멘텀 팩터가 서로를 보완할 수 있지만, 다른 시장 국면에서는 여러 팩터가 동시에 같은 위험요인에 노출될 수도 있다. 따라서 멀티 팩터 포트폴리오는 개별 팩터의 기대수익뿐 아니라 상관관계, 변동성, 위험기여도, 집중도와 시장 국면을 함께 고려해야 한다. 이러한 관점에서 인공지능은 멀티 팩터 투자의 가능성을 크게 확장한다. 머신러닝과 딥러닝은 전통적인 선형모형이 포착하기 어려웠던 비선형 관계와 고차원 상호작용을 탐색할 수 있고, 시장 환경에 따라 팩터의 중요도가 어떻게 변하는지를 분석하는 데 활용될 수 있다. 강화학습, 베이지안 최적화, 레짐 전환모형 등은 팩터 비중을 동적으로 조정하는 새로운 방법을 제공한다. 이 책에서도 이러한 AI 방법론을 팩터 선택, 결합, 타이밍, 위험배분 및 포트폴리오 최적화의 과정과 연결하여 다뤘다. 그러나 이 책에서 AI 자체가 목적은 아니다. 중심에는 언제나 ‘Portfolio Management’가 있으며, AI는 더 나은 포트폴리오를 설계하고 운용하기 위한 도구다. 복잡한 알고리즘이 경제적 근거가 부족한 팩터를 좋은 투자전략으로 바꾸어 주는 것은 아니며, 과거 데이터에 높은 적합도를 보이는 모델이 미래의 투자성과를 보장하지도 않는다. 따라서 AI를 활용할수록 오히려 팩터의 경제적 논리, 데이터의 특성, 과적합 가능성, 거래비용과 위험관리 등에 대한 이해가 더욱 중요해진다. 생성형 인공지능의 등장으로 이러한 환경은 더욱 빠르게 변하고 있다. 2026년 현재 생성형 AI를 넘어 AI 에이전트와 멀티에이전트 시스템이 금융산업의 새로운 화두가 되고 있다. 과거에는 직접 코드를 작성해야 했던 상당수의 분석도 이제 자연어 프롬프트와 AI 코딩 도구를 활용하여 수행할 수 있다. 데이터 수집, 팩터 계산, 모델링, 백테스트, 포트폴리오 구성과 성과분석에 이르는 과정도 점차 자동화되고 있다. 하지만 기술이 발전할수록 투자에서 필요한 기초지식의 중요성이 줄어드는 것은 아니다. 오히려 그 반대에 가깝다. AI가 수백 개의 팩터와 수천 개의 포트폴리오 조합을 제시할 수 있는 시대에는 무엇을 선택할 것인가뿐 아니라 무엇을 선택하지 않을 것인가를 판단하는 능력이 더욱 중요하다. 좋은 종목을 많이 보유한다고 좋은 포트폴리오가 되는 것은 아니며, 좋은 팩터를 많이 결합한다고 좋은 멀티 팩터 전략이 되는 것도 아니다. 따라서 이 책은 특정 알고리즘이나 최신 AI 기술을 소개하는 데 중심을 두지 않았다. 팩터가 왜 존재하는지, 어떻게 측정해야 하는지, 어떤 조건에서 성과가 달라지는지, 서로 다른 팩터를 어떻게 결합해야 하는지, 그리고 그 결과를 어떻게 포트폴리오의 위험과 성과로 연결할 것인가를 이해하는 데 더 큰 비중을 두었다. 기술은 바뀌지만 투자에서 수익과 위험을 해석하는 기본 원리는 쉽게 바뀌지 않기 때문이다. 이 책은 앞서 집필한 AI Finance Series, Vol. 1인 AI 금융: AI 퀀트 투자의 정석과도 이러한 점에서 구별된다. 제1권이 데이터 수집과 처리에서 출발하여 AI 모델, 알파 생성, 백테스트, 포트폴리오 구축, 거래와 위험관리에 이르는 AI 퀀트 투자의 전체 지도를 제시하는 책이라면, 제2권은 그 가운데 팩터 투자와 포트폴리오 운용이라는 영역을 깊이 파고들었다. 즉, 제1권의 중심 질문이 “AI를 이용하여 퀀트 투자시스템을 어떻게 구축할 것인가?”라면, 이 책의 질문은 “다양한 투자 신호와 팩터를 어떻게 결합하여 지속 가능한 포트폴리오로 운용할 것인가?”에 가깝다. 이 책의 주요 독자는 금융·투자·인공지능을 공부하는 대학원 석·박사과정 학생과 자산운용사, 증권사, 연기금 등 금융권에서 투자와 리스크 관리 업무를 수행하는 실무자다. AI를 공부했지만 그것을 실제 투자업무에 어떻게 적용해야 할지 막막했던 독자, 팩터 투자에 익숙하지만 머신러닝과 AI를 포트폴리오 운용에 어떻게 접목해야 할지 고민했던 독자에게 학문과 실무를 연결하는 체계적인 프레임워크를 제공하고자 했다. 필자에게 이 책은 연구서인 동시에 지난 30여 년의 자산운용 경험을 다시 정리하는 과정이기도 했다. 금융시장에서 펀드매니저와 운용책임자로 직접 자금을 운용하며 얻은 경험과 문제의식, 대학원에서 십여 년간 ‘AI Finance’를 가르치며 학생들과 함께 고민해 온 학문적 질문을 가능한 한 함께 담으려고 했다. 운용 현장에서 얻은 경험을 이론의 언어로 설명하고, 학문적 연구 결과를 다시 실제 투자자의 시각에서 해석하려 노력했다. 이론과 실무 가운데 어느 한쪽에 머무르지 않는 것이 이 책을 집필하면서 가장 중요하게 생각한 원칙이었다. 아쉬움도 남는다. 집필 과정에서 약 200페이지에 이르는 Python 실습과 코딩 자료를 준비했지만 책의 전체 분량을 고려하여 본문에 포함하지 못했다. 또한 집필을 완료(2025)한 이후 생성형 AI와 노코드 프롬프트 엔지니어링, 바이브 코딩, AI 에이전트와 멀티에이전트 기술이 예상보다 빠르게 발전하면서 이러한 기술을 팩터 리서치와 포트폴리오 운용에 충분히 반영하지 못했다. 이는 이 책의 한계이면서 동시에 앞으로 이어갈 연구와 후속 저술의 과제이기도 하다. 이 책을 덮는 순간 독자가 단순히 몇 개의 팩터와 AI 알고리즘을 더 알게 되는 데 그치지 않기를 바란다. 하나의 투자 아이디어를 데이터와 모델로 검증하고, 여러 투자 아이디어를 하나의 포트폴리오로 결합하며, 그 포트폴리오가 감당해야 할 위험과 현실적인 제약까지 함께 생각할 수 있기를 바란다. 그리고 궁극적으로는 자신만의 팩터 투자 철학과 포트폴리오 운용체계를 설계할 수 있는 힘을 갖게 되기를 기대한다. 좋은 투자 아이디어를 발견하는 것보다 더 어려운 일은, 그 아이디어가 시장에서 오래 살아남을 수 있는 포트폴리오를 만드는 것이기 때문이다. |
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
43,000원
총 1개
43,000원
