이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
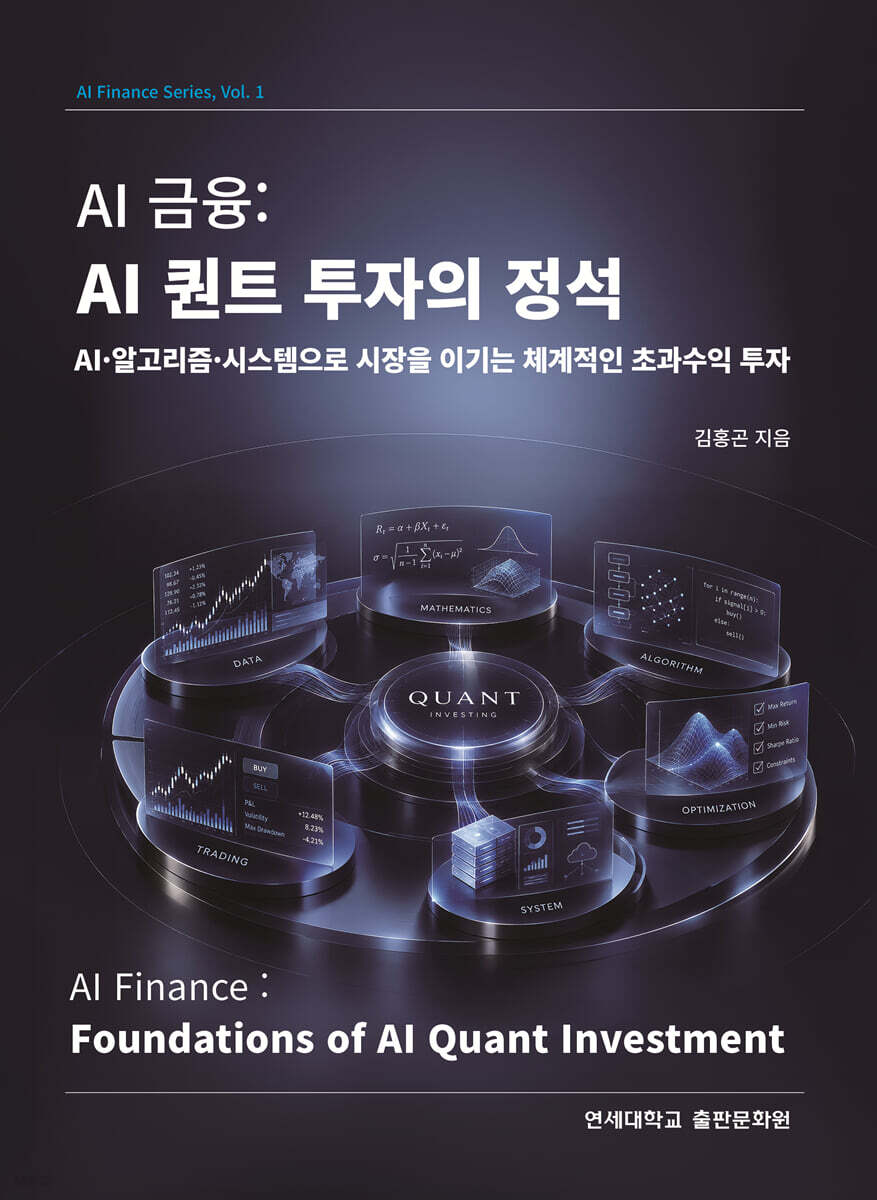
책소개
목차
|
PART Ⅰ AI 퀀트 투자의 개요와 이론 (Overview and Theory of AI Quant Investment)
제1장 퀀트 투자의 개요와 이론 (Overview and Theory of Quant Investment) 1.1 퀀트 투자 개론 (Introduction to Quant Investment) 1.1.1 퀀트 투자의 개념 (Concept of Quant Investment) 1.1.2 퀀트 투자의 역사 (History of Quant Investment) 1.1.3 퀀트 투자의 수학적 통계적 기초 (Mathematical and Statistical Foundations of Quant Investment) 1.1.4 퀀트 투자의 금융이론 (Financial Theory of Quant Investment) 1.2 전통적 퀀트 투자의 한계 (Limitations of Traditional Quant Investment) 1.2.1 선형 모델의 제약 (Constraints of Linear Models) 1.2.2 정적 팩터 로딩의 문제 (Problems of Static Factor Loading) 1.2.3 시장 체제 변화 대응력 부족 (Lack of Adaptability to Market Regime Changes) 1.3 AI 퀀트 투자 도입의 필연성 (Inevitability of Adopting AI Quant Investment) 1.3.1 비선형 패턴 인식의 중요성 (Importance of Nonlinear Pattern Recognition) 1.3.2 대용량 데이터 처리의 필요성 (Necessity of Large-scale Data Processing) 1.3.3 실시간 적응 학습의 요구 (Demand for Real-time Adaptive Learning) 1.3.4 전통 퀀트 성과 한계 실증 예시 (Empirical Examples of Traditional Quant Performance Limitations) 제2장 AI 퀀트 투자 개요와 진화 (Overview and Evolution of AI Quant Investment) 2.1 AI 퀀트의 개념 (Concept of AI Quant) 2.1.1 AI 퀀트 투자의 정의와 발전 (Definition and Development of AI Quant Investment) 2.1.2 AI 퀀트 투자와 전통적 투자의 차별점 (Distinctions between AI Quant and Traditional Investment) 2.1.3 AI 퀀트 투자의 장점과 도전 과제 (Advantages and Challenges of AI Quant Investment) 2.2 AI 퀀트의 구성 요소 (Components of AI Quant) 2.2.1 정형 데이터 vs 비정형 데이터 (Structured Data vs Unstructured Data) 2.2.2 통계 모델 vs 머신러닝 모델 (Statistical Models vs Machine Learning Models) 2.2.3 자동화 시스템과 실시간 모니터링 (Automation Systems and Real-time Monitoring) PART Ⅱ 금융 데이터 분석과 AI 퀀트 적용 (Financial Data Analysis and AI Quant Application) 제3장 금융 데이터 분석 (Financial Data Analysis) 3.1 금융 데이터의 이해와 활용 (Understanding and Utilization of Financial Data) 3.1.1 정형 및 비정형 금융 데이터의 종류와 특성 (Types and Characteristics of Structured and Unstructured Financial Data) 3.1.2 데이터 수집, 정제 및 전처리 기법 (Data Collection, Cleansing, and Preprocessing Techniques) 3.1.3 금융 데이터 시각화 및 탐색적 분석 (Financial Data Visualization and Exploratory Analysis) 3.2 금융에서의 통계적 방법 (Statistical Methods in Finance) 3.2.1 시계열 분석 (Time Series Analysis) 3.2.2 금융에서의 확률 과정 (Stochastic Processes) 3.2.3 가설 검정과 통계적 추론 (Hypothesis Testing and Statistical Inference) 3.3 금융 데이터의 특성과 전처리 (Characteristics and Preprocessing of Financial Data) 3.3.1 시계열 데이터의 비정상성 (Non-stationarity of Time Series Data) 3.3.2 노이즈 제거와 특징 추출 (Noise Removal and Feature Extraction) 3.3.3 다차원 데이터 통합 (Multidimensional Data Integration) 제4장 AI 퀀트 투자를 위한 금융 데이터 분석 (Financial Data Analysis for AI Quant Investment) 4.1 AI 퀀트 투자에 필요한 수리적 기초 (Mathematical Foundations for AI Quant Investment) 4.1.1 선형대수와 확률통계 (Linear Algebra and Probability & Statistics) 4.1.2 머신러닝을 위한 수학적 기초 (Mathematical Foundations for Machine Learning) 4.1.3 Python/R 기반 데이터 분석 실습 (Python/R-based Data Analysis Practice) 4.1.4 금융 데이터 전처리와 정제 (Financial Data Preprocessing and Cleansing) 4.2 AI 퀀트 투자를 위한 금융 데이터의 특성과 분석 (Characteristics and Analysis of Financial Data for AI Quant Investment) 4.2.1 시계열 데이터와 패턴 인식 (Time Series Data and Pattern Recognition) 4.2.2 텍스트 데이터(뉴스, 리포트) 분석 (Text Data (News, Reports) Analysis) 4.2.3 대체 데이터(Alternative Data) 활용 (Utilization of Alternative Data) 4.2.4 데이터 품질과 오버피팅 방지 (Data Quality and Overfitting Prevention) 4.3 AI 퀀트 투자를 위한 데이터 기반 전략 설계 (Data-driven Strategy Design for AI Quant Investment) 4.3.1 데이터 수집과 전처리 (Data Collection and Preprocessing) 4.3.2 금융 시계열 데이터 마이닝 (Financial Time Series Data Mining) 4.3.3 뉴스, 리포트, SNS 등 비정형 데이터 마이닝 (Mining of Unstructured Data such as News, Reports, and SNS) 4.3.4 특징 추출과 팩터 생성 (Feature Extraction and Factor Generation) 4.3.5 피처 엔지니어링 기법 (Feature Engineering) 4.3.6 AutoML 기반 팩터 생성 (AutoML-based Factor Generation) 4.3.7 데이터 품질과 레이블링 (Data Quality and Labeling) 4.3.8 라벨링 전략: 수익률, 변동성, 알파 (Labeling Strategies: Return, Volatility, Alpha) 4.3.9 데이터 누수와 오버피팅 방지 (Data Leakage and Overfitting Prevention) PART Ⅲ AI 퀀트 기반 알파 생성과 모델 개발 (AI Quant-based Alpha Generation and Model Development) 제5장 AI 퀀트 투자를 위한 주요 이론 (Key Theories for AI Quant Investment) 5.1 AI 회귀 모델 기반 전략 (Strategies Based on AI Regression Models) 5.1.1 AI 회귀 주요 모델 소개 (Introduction to Key AI Regression Models) 5.1.2 AI 회귀 모델 기반 수익률 예측 (Return Prediction Based on AI Regression Models) 5.2 AI 분류 모델 기반 전략 (Strategies Based on AI Classification Models) 5.2.1 AI 분류 주요 모델 소개 (Introduction to Key AI Classification Models) 5.2.2 AI 분류 모델 기반 종목 선택 (Stock Selection Based on AI Classification Models) 5.3 AI 앙상블 모델 기반 전략 (Strategies Based on AI Ensemble Models) 5.3.1 AI 앙상블 주요 모델 소개 (Introduction to Key AI Ensemble Models) 5.4 AI 비지도 학습 모델 기반 전략 (Strategies Based on AI Unsupervised Learning Models) 5.4.1 AI 비지도 학습 주요 모델 소개 (Introduction to Key AI Unsupervised Learning Models) 5.4.2 클러스터링을 통한 종목 군집화 (Stock Clustering via Clustering) 5.4.3 이상탐지 기반 리스크 분산 (Risk Diversification Based on Anomaly Detection) 5.5 AI 강화학습 모델 기반 전략 (Strategies Based on AI Reinforcement Learning Models) 5.5.1 AI 강화 학습 주요 모델 소개 (Introduction to Key AI Reinforcement Learning Models) 5.6 AI 퀀트 모델의 평가와 검증 (Evaluation and Validation of AI Quant Models) 5.6.1 백테스트 vs 실전 성과 (Backtest vs Live Performance) 5.6.2 AI 퀀트 모델 평가 지표 (AI Quant Model Evaluation Metrics) 5.6.3 AI 퀀트 모델의 과적합/과소적합 방지 기법 (Overfitting/Underfitting Prevention Techniques for AI Quant Models) 5.6.4 AI 퀀트 모델의 검증 프레임워크 (Validation Framework for AI Quant Models) 제6장 시계열 예측을 위한 딥러닝 모델 (Deep Learning Models for Time Series Forecasting) 6.1 강화 학습의 기본 개념 및 투자 전략 (Basic Concepts of Reinforcement Learning and Investment Strategies) 6.2 인공 신경망(ANN)의 이해 (Understanding Artificial Neural Networks) 6.3 합성곱 신경망(CNN) 활용 시계열 분석 (Time Series Analysis Using Convolutional Neural Networks) 6.3.1 차트 패턴 인식 (Chart Pattern Recognition) 6.3.2 2D 금융 이미지 분석 (2D Financial Image Analysis) 6.3.3 다차원 특징 맵 생성 (Multidimensional Feature Map Generation) 6.4 순환신경망(RNN) 계열 모델 (Recurrent Neural Network Family Models) 6.4.1 LSTM을 이용한 수익률 예측 (Return Prediction Using LSTM) 6.4.2 GRU 기반 변동성 모델링 (GRU-based Volatility Modeling) 6.4.3 어텐션 메커니즘 적용 (Application of Attention Mechanism) 6.5 트랜스포머(Transformer) 기반 모델의 적용 (Application of Transformer-based Models) 6.5.1 금융 시계열 트랜스포머 (Financial Time Series Transformer) 6.5.2 크로스 에셋 관계 모델링 (Cross-Asset Relationship Modeling) 6.5.3 멀티모달 데이터 융합 (Multimodal Data Fusion) 6.6 강화 학습 기반 투자 전략 (Reinforcement Learning-based Investment Strategies) 6.6.1 강화 학습의 기본 개념 (Basic Concepts of Reinforcement Learning) 6.6.2 포트폴리오 관리를 위한 강화 학습 알고리즘 (Reinforcement Learning Algorithms for Portfolio Management) 6.6.3 모의 환경 구축 및 시뮬레이션 기반 학습 (Simulation Environment Construction and Simulation-based Learning) 6.6.4 실제 시장 조건 적용 및 도전 과제 (Application to Real Market Conditions and Challenges) 6.7 강화 학습을 활용한 투자 의사결정 (Investment Decision-making Using Reinforcement Learning) 6.7.1 Q-러닝, SARSA, DDPG 등 알고리즘 (Algorithms such as Q-Learning, SARSA, DDPG) 6.7.2 오토인코더/PCA/클러스터링 (Autoencoder/PCA/Clustering) 6.7.3 RL 기초: DQN, PPO, DDPG 개념 (RL Fundamentals: Concepts of DQN, PPO, DDPG) 6.7.4 실제 투자 시뮬레이션 및 포트폴리오 최적화 (Real Investment Simulation and Portfolio Optimization) 6.8 트레이딩을 위한 강화 학습 (Reinforcement Learning for Trading) 6.8.1 강화 학습 소개 (Reinforcement Learning) 6.8.2 Q-러닝과 딥 Q-네트워크 (Q-Learning and Deep Q-Networks) 6.8.3 포트폴리오 관리와 주문 실행에서의 응용 (Applications in Portfolio Management and Order Execution) 6.8.4 보상 설계와 환경 구성 (Reward Design and Environment Configuration) 제7장 비정형/대체 데이터 기반 알파 생성 (Alpha Generation Based on Unstructured/Alternative Data) 7.1 텍스트 데이터 감성 분석 (Sentiment Analysis of Text Data) 7.1.1 감성 분석 (Sentiment Analysis) 7.1.2 토픽 모델링 (Topic Modeling) 7.1.3 개체명 인식 (Named Entity Recognition) 7.2 대체 데이터를 활용한 분석 (Analysis Using Alternative Data) 7.2.1 위성/이미지 데이터 활용 (Utilization of Satellite/Image Data) 7.2.2 소셜 미디어 데이터 활용 (Utilization of Social Media Data) 7.2.3 그래프 신경망(GNN)을 활용한 금융 네트워크 분석 (Financial Network Analysis Using Graph Neural Networks) PART Ⅳ AI 퀀트 투자 전략 구현 및 관리 (Implementation and Management of AI Quant Investment Strategies) 제8장 AI 퀀트 전략 구현 위한 데이터 마이닝 (Data Mining for AI Quant Strategy Implementation) 8.1 정형·비정형 데이터 수집 (Collection of Structured and Unstructured Data) 8.1.1 시계열·재무데이터 (Time Series and Financial Data) 8.1.2 텍스트·뉴스·이미지·ESG 등 비정형 데이터 (Unstructured Data such as Text, News, Images, and ESG) 8.2 데이터 전처리·관리 (Data Preprocessing and Management) 8.2.1 결측치 처리, 이상치 대응 (Handling Missing Values and Outliers) 8.2.2 PySpark, Dask, Vector DB 기반 빅데이터 처리 (Big Data Processing Based on PySpark, Dask, and Vector DB) 8.3 피처 엔지니어링 전략 (Feature Engineering Strategies) 8.3.1 시계열 특성 생성 (Time Series Feature Generation) 8.3.2 차원 축소, 자동 피처 생성 (Dimensionality Reduction and Automated Feature Generation, AutoML) 제9장 AI 퀀트를 활용한 Alpha 생성 (Alpha Generation Using AI Quant) 9.1 알파 모델 개발 및 검증 (Alpha Model Development and Validation) 9.1.1 다양한 금융 시그널 발굴 및 조합 (Discovery and Combination of Various Financial Signals) 9.1.2 AI 모델을 활용한 알파 생성 전략 (Alpha Generation Strategies Using AI Models) 9.1.3 Alpha 신호 식별과 다중 Alpha 결합 (Alpha Signal Identification and Multi-Alpha Combination) 9.2 백테스트 프레임워크 (Backtesting Framework) 9.2.1 Alpha 전략의 Backtesting과 평가 (Backtesting and Evaluation of Alpha Strategies) 9.2.2 포워드 테스팅과 워크포워드 테스팅 (Forward Testing and Walk-Forward Testing) 9.2.3 슬리피지와 트랜잭션 비용 (Slippage and Transaction Costs) 9.2.4 백테스트 결과의 통계적 유의성 검증 (Statistical Significance Testing of Backtest Results) 9.2.5 시뮬레이션 환경 구축과 성능 최적화 (Simulation Environment Construction and Performance Optimization) 9.2.6 모의 투자를 통한 실전 검증 (Live Validation through Paper Trading) 제10장 AI 딥러닝을 활용한 포트폴리오 최적화 (Portfolio Optimization Using AI Deep Learning) 10.1 전통적 포트폴리오 최적화 (Traditional Portfolio Optimization) 10.1.1 평균-분산 최적화 (Mean-Variance Optimization, MVO) 10.1.2 리스크 패리티 (Risk Parity) 10.1.3 기타 전통적 최적화 방법론 (Other Traditional Optimization Methodologies) 10.2 AI를 활용한 최적화 및 리밸런싱 (Optimization and Rebalancing Using AI) 10.2.1 AI 예측 결과와 포트폴리오 최적화의 연동 (Linking AI Predictions with Portfolio Optimization) 10.2.2 AI 모델의 리스크 기여도 분석 (Risk Contribution Analysis of AI Models) 10.2.3 동적 포트폴리오 재조정 (Dynamic Portfolio Rebalancing) 10.3 강화학습 프레임워크 설계 (Reinforcement Learning Framework Design) 10.3.1 강화학습의 기본 개념 및 포트폴리오 관리에의 적용 (Basic Concepts of Reinforcement Learning and Its Application to Portfolio Management) 10.3.2 상태 공간, 행동 공간, 보상 함수 정의 (Definition of State Space, Action Space, and Reward Function) 10.3.3 주요 강화학습 알고리즘 (Key Reinforcement Learning Algorithms; DQN, A2C, PPO) 10.4 포트폴리오 최적화 에이전트 (Portfolio Optimization Agent) 10.4.1 Q-Learning 기반 자산 배분 (Q-Learning-based Asset Allocation) 10.4.2 정책 경사 방법론 (Policy Gradient Methods) 10.4.3 액터-크리틱 모델 (Actor-Critic Model) 10.5 실행 전략 최적화 (Execution Strategy Optimization) 10.5.1 시장 충격 최소화 (Market Impact Minimization) 10.5.2 동적 헤징 전략 (Dynamic Hedging Strategies) 10.5.3 유동성 관리 (Liquidity Management) 제11장 AI 퀀트 투자 시스템 구현과 실무 (Implementation and Practice of AI Quant Investment Systems) 11.1 AI 퀀트 운용 시스템 아키텍처 설계 (AI Quant Operation System Architecture Design) 11.1.1 데이터 파이프라인 (Data Pipeline) 11.1.2 모델 서빙 시스템 (Model Serving System) 11.1.3 실시간 데이터 처리 (Real-time Data Processing) 11.1.4 실시간 트레이딩 시스템 설계 (Real-time Trading System Design) 11.1.5 모니터링 체계 (Monitoring System) 11.2 클라우드 컴퓨팅과 빅데이터 플랫폼 (Cloud Computing and Big Data Platforms) 11.2.1 분산 컴퓨팅 환경 (Distributed Computing Environment) 11.2.2 GPU/TPU 활용 (Utilization of GPU/TPU) 11.2.3 분산 학습과 모델 서빙 (Distributed Training and Model Serving) 11.2.4 비용 최적화 전략 (Cost Optimization Strategies) 11.3 MLOps와 모델 운영 (MLOps and Model Operations) 11.3.1 모델 모니터링과 리밸런싱 (Model Monitoring and Rebalancing) 11.3.2 드리프트 탐지와 재학습 전략 (Drift Detection and Retraining Strategies) 11.4 보안과 규제 준수 (Security and Regulatory Compliance) 11.4.1 데이터 보안 체계 (Data Security System) 11.4.2 모델 거버넌스 (Model Governance) 11.4.3 감사 추적 시스템 (Audit Trail System) 제12장 AI 퀀트 모델의 성과 측정과 개선 (Performance Measurement and Improvement of AI Quant Models) 12.1 AI 모델 성과 평가 (AI Model Performance Evaluation) 12.1.1 정보 비율 분해 (Information Ratio Decomposition) 12.1.2 리스크 조정 수익률 (Risk-Adjusted Return) 12.1.3 거래 비용 분석 (Transaction Cost Analysis, TCA) 12.2 모델 해석가능성 (Model Interpretability) 12.2.1 SHAP 값 분석 (SHAP Value Analysis) 12.2.2 LIME 기법 적용 (LIME Application) 12.2.3 어텐션 시각화 (Attention Visualization) 12.3 지속적 개선 체계 (Continuous Improvement System) 12.3.1 A/B 테스트 프레임워크 (A/B Testing Framework) 12.3.2 모델 앙상블 최적화 (Model Ensemble Optimization) 12.3.3 피드백 루프 구축 (Feedback Loop Establishment) PART Ⅴ AI 퀀트 투자 전략의 리스크 관리 (Risk Management of AI Quant Investment Strategies) 제13장 리스크 예측 및 관리 모델 (Risk Prediction and Management Models) 13.1 리스크 관리 방법론 (Risk Management Methodologies) 13.1.1 VaR/ES 및 Tail Risk 모델링 (VaR/ES and Tail Risk Modeling) 13.1.2 리스크 측정 (Risk Measurement; VaR, CVaR) 13.1.3 스트레스 테스트와 시나리오 분석 (Stress Testing and Scenario Analysis) 13.1.4 AI 프레임워크에 리스크 모델 통합 (Integrating Risk Models into AI Frameworks) 13.2 AI 기반 공분산 추정 (AI-based Covariance Estimation) 13.2.1 시변 공분산 행렬 (Time-Varying Covariance Matrix) 13.2.2 고차원 공분산 정규화 (High-Dimensional Covariance Regularization) 13.2.3 동적 팩터 모델 (Dynamic Factor Models) 13.3 극단치 리스크 예측 (Extreme Value Risk Prediction) 13.3.1 GAN 기반 시나리오 생성 (GAN-based Scenario Generation) 13.3.2 VAE를 이용한 스트레스 테스트 (Stress Testing Using VAE) 13.3.3 조건부 VaR 모델링 (Conditional VaR Modeling) 13.4 체제 변화 감지 (Regime Change Detection) 13.4.1 은닉 마르코프 모델 (Hidden Markov Models, HMM) 13.4.2 변화점 탐지 알고리즘 (Change Point Detection Algorithms) 13.4.3 시장 체제 분류 (Market Regime Classification) 제14장 실시간 포트폴리오 관리 (Real-time Portfolio Management) 14.1 온라인 학습 알고리즘 (Online Learning Algorithms) 14.1.1 스트리밍 데이터 처리 (Streaming Data Processing) 14.1.2 개념 변화 적응 (Concept Drift Adaptation) 14.1.3 점진적 모델 업데이트 (Incremental Model Update) 14.2 동적 자산 배분 (Dynamic Asset Allocation) 14.2.1 실시간 최적화 (Real-time Optimization) 14.2.2 거래 비용 고려 (Consideration of Transaction Costs) 14.2.3 유동성 제약 관리 (Liquidity Constraint Management) 14.3 성과 기여도 분석 (Performance Attribution Analysis) 14.3.1 AI 모델별 기여도 (Contribution per AI Model) 14.3.2 팩터 기여도 분해 (Factor Contribution Decomposition) 14.3.3 타이밍 vs 선택 효과 (Timing vs Selection Effects) 14.3.4 주문 집행, 슬리피지 최소화 (Order Execution, Slippage Minimization) 14.3.5 인프라 운영: GPU·Cloud·GPU AutoML (Infrastructure Operations: GPU, Cloud, GPU AutoML) PART Ⅵ AI 퀀트 투자의 윤리 및 미래전망 (Ethics and Future Outlook of AI Quant Investment) 제15장 AI 퀀트 투자의 윤리 및 규제 (Ethics and Regulation of AI Quant Investment) 15.1 설명 가능한 AI (XAI)와 윤리적 고려사항 (Explainable AI and Ethical Considerations) 15.1.1 AI 모델의 블랙박스 문제와 XAI의 필요성 (Black-box Problem of AI Models and the Need for XAI) 15.1.2 SHAP, LIME 등 XAI 기법 (XAI Techniques such as SHAP and LIME) 15.1.3 AI 퀀트 투자 윤리 및 규제 동향 (Ethics and Regulatory Trends in AI Quant Investment) 15.1.4 책임 있는 AI 퀀트 투자 및 거버넌스 (Responsible AI Quant Investment and Governance) 15.1.5 AI 퀀트 모델의 윤리적 책임성 실무사례 (Practical Cases of Ethical Accountability of AI Quant Models) 제16장 AI 퀀트 투자의 최신 트렌드 및 미래 전망 (Latest Trends and Future Outlook of AI Quant Investment) 16.1 빅데이터와 클라우드 컴퓨팅 (Big Data and Cloud Computing) 16.1.1 금융 빅데이터 처리 및 분석 기술 (Financial Big Data Processing and Analysis Technologies) 16.1.2 클라우드 기반 AI 퀀트 플랫폼 구축 (Building Cloud-based AI Quant Platforms) 16.1.3 분산 컴퓨팅 및 병렬 처리 (Distributed Computing and Parallel Processing) 16.2 최신 AI 기술 동향 및 미래 연구 (Latest AI Technology Trends and Future Research) 16.2.1 생성형 AI(Generative AI)의 금융 적용 가능성 (Financial Application Potential of Generative AI) 16.2.2 연합 학습 및 프라이버시 보존 AI 퀀트 (Federated Learning and Privacy-Preserving AI Quant) 16.2.3 양자 컴퓨팅과 AI 퀀트 투자 (Quantum Computing and AI Quant Investment) 16.2.4 AI 퀀트 투자의 새로운 패러다임 (New Paradigms of AI Quant Investment) 16.2.5 AI와 인간 펀드매니저의 협업 (Collaboration between AI and Human Fund Managers) 16.2.6 지속적인 연구 개발 및 교육의 중요성 (Importance of Continuous R&D and Education) |
저자 소개 1
AI 금융과 퀀트 투자를 연구하고 금융시장에 적용해 온 자본시장 전문가이자 AI Finance 연구자·교육자이다. 고려대학교에서 경제학사와 경영학 석사를 취득하고, 연세대학교에서 AI Finance를 전공해 투자정보공학 박사학위를 받았다. 현재 연세대학교 정보대학원 객원교수와 포항공과대학교(POSTECH) 융합대학원 겸직교수로 AI Finance, AI Quant Investment와 투자·위험관리를 강의하고 있으며, 이화여자대학교 경영전문대학원에서는 겸임교수로 생성형 AI, 경영의사결정을 위한 AI, AI 금융위험관리 프레임워크 분야의 강의와 연구를 수행하고 있다.
30여 년
AI 금융과 퀀트 투자를 연구하고 금융시장에 적용해 온 자본시장 전문가이자 AI Finance 연구자·교육자이다. 고려대학교에서 경제학사와 경영학 석사를 취득하고, 연세대학교에서 AI Finance를 전공해 투자정보공학 박사학위를 받았다. 현재 연세대학교 정보대학원 객원교수와 포항공과대학교(POSTECH) 융합대학원 겸직교수로 AI Finance, AI Quant Investment와 투자·위험관리를 강의하고 있으며, 이화여자대학교 경영전문대학원에서는 겸임교수로 생성형 AI, 경영의사결정을 위한 AI, AI 금융위험관리 프레임워크 분야의 강의와 연구를 수행하고 있다.
30여 년간 자산운용사·증권사·보험사 등 금융투자업계에서 고유자산 운용과 펀드매니저, 최고투자책임자(CIO)로 활동했으며, 이 가운데 14년간 그룹 집행임원으로 조직을 이끌었다. 삼성증권을 시작으로 Allianz Global Investors에서 Head of AI & Global Investment를 역임한 뒤 LS자산운용 상무와 DGB자산운용 전무로 CIO를 맡았으며, KB자산운용에서는 전무·CAIO로 AI퀀트&DI운용부문을 총괄했다. 국내외 주식·ETF·채권·파생상품·자산배분·글로벌 헤지펀드·구조화상품·로보-어드바이저 등 다양한 자산을 대상으로 기관투자자 등의 포트폴리오 수십 조원을 운용했으며, 운용성과와 투자 전문성을 인정받아 중소벤처기업부 장관상(2021), 홍콩 Asia Asset Management의 Best Korean Equity Manager(2018) 및 Best CIO of the year(최고투자책임자, 2019,2020,2023) 관련 상을 수상했다.
현재 사단법인 한국인공지능퀀트전문가협회(KAIQA) 협회장과 KB금융 경영자문역(고문)으로 활동하며 금융회사·학계·연구기관을 연결하는 산·학·연 교류와 AI 금융 전문인력 양성에 힘쓰고 있다. 주요 연구 및 교육 분야는 AI Finance와 생성형 AI를 중심으로 한 금융투자 및 경영의사결정의 지능화이다. 자산운용업의 성장전략과 상품 혁신, 이를 뒷받침하는 투자·리스크 관리 체계를 주요 연구 분야로 삼고 있다. 특히 국내 ETF 시장 초창기에 대규모 ETF 운용 전략을 수행했던 경험을 토대로 주식·ETF 상품 전략, 스마트베타·멀티팩터 포트폴리오 운용, 시장 환경 변화에 대응하는 자산배분 전략을 연구한다. 아울러 AI와 데이터 기술이 자산운용업의 경쟁 구도를 바꾸는 흐름에 주목하여 AI 퀀트 투자와 금융위험 관리, 모델 리스크와 AI 거버넌스, 생성형 AI·AI 에이전트를 활용한 운용·영업·경영 프로세스 혁신을 연구·교육하며, 기업의 경영의사결정과 업무혁신에 적용하는 Human?AI Collaboration을 연결하는 통합적 AI Finance 연구체계를 구축하고 있다. 이를 통해 금융이론과 운용 실무, 기술 혁신과 경영 전략을 연결하여 고객 신뢰와 지속 가능한 성장을 함께 이루는 자산운용 경영모델을 제시하는 데 중점을 두고 있다.
저자는 오랜 금융시장 경험과 AI Finance 연구를 집약하고 간극을 좁히는 것을 중요한 연구과제로 삼으며, 『AI Finance Series』 3부작을 집필했다. 제1권 『AI 금융: AI 퀀트 투자의 정석』에서는 전통적 퀀트에서 머신러닝·딥러닝 기반의 지능형 투자체계로 이어지는 과정을 하나의 통합된 프레임워크로 제시했다. 제2권 『AI 금융: AI 퀀트 멀티팩터 포트폴리오 운용』에서는 팩터의 발굴과 결합, 포트폴리오 구축 및 동적 운용을, 제3권 『AI 금융: AI 금융위험관리 프레임워크(공저)』에서는 AI 시대의 금융위험을 식별·측정·예측·통제하는 통합적 위험관리 체계를 다뤘다. 세 권은 투자전략?포트폴리오 운용?위험관리를 하나의 체계로 연결하여 AI Finance의 투자와 자산운용, 금융위험관리를 이론과 실제에 기반하여 종합적으로 제시했다.
김홍곤의 다른 상품
품목정보
- 발행일
- 2026년 10월 30일
- 쪽수, 무게, 크기
- 572쪽 | 188*257*35mm
- ISBN13
- 9788968509667
출판사 리뷰
|
[AI와 퀀트 투자의 결합, 투자운용의 새로운 표준을 제시하다]
AI Finance Series, Vol.1『AI 금융: AI 퀀트 투자의 정석』 인공지능은 이제 금융시장에서 단순한 분석 도구를 넘어 투자 아이디어의 발굴과 시장예측, 포트폴리오 구성, 트레이딩, 리스크 관리에 이르는 투자운용의 전 과정에 영향을 미치고 있다. 방대한 금융데이터를 인간의 경험과 전통적인 통계모형만으로 분석하던 시대에서 데이터와 알고리즘, 인공지능이 함께 투자 의사결정을 수행하는 시대로 이동하고 있는 것이다. AI Finance Series, Vol.1인『AI 금융: AI 퀀트 투자의 정석』은 이러한 금융산업의 변화를 전통적 퀀트 투자와 인공지능을 연결하는 ‘AI Quant Investment’의 관점에서 체계화한 전문 교과서다. AI 알고리즘을 단순히 금융시장에 적용하는 방법을 소개하는 데 그치지 않고, 금융문제를 어떻게 정의하고 어떤 데이터를 선택·가공하며, 적절한 모델을 통해 투자 아이디어를 발굴하고 검증한 뒤 실제 투자전략과 포트폴리오로 구현할 것인가를 하나의 통합된 과정으로 설명한다. 책은 금융시장과 퀀트 투자의 기본 원리에서 출발한다. 금융데이터의 특성과 분석방법, 퀀트 투자전략과 팩터 모델을 거쳐 머신러닝과 딥러닝을 활용한 금융시장 예측, 자연어처리와 비정형데이터 분석, 포트폴리오 구성과 최적화, 알고리즘 트레이딩, 백테스팅, 리스크 관리와 성과평가까지 AI 퀀트 투자에 필요한 주요 영역을 단계적으로 연결한다. 특히 이론과 수식을 설명하는 데 머무르지 않고 실제 금융데이터와 Python을 활용한 분석과 구현을 함께 제시함으로써 이론-데이터-모델-검증-투자전략-실제 운용으로 이어지는 AI 퀀트 투자의 전체 흐름을 이해하도록 구성했다. 이 책이 강조하는 것은 AI 모델 자체가 아니다. 아무리 정교한 알고리즘이라도 금융시장의 구조와 투자논리를 이해하지 못한 채 적용하면 지속 가능한 투자전략으로 발전하기 어렵다. 따라서 전통적인 금융이론과 계량분석의 토대 위에서 머신러닝과 딥러닝 등 AI 기술이 무엇을 개선할 수 있으며, 동시에 과적합과 데이터 편향, 모델 불확실성과 같은 새로운 위험을 어떻게 관리해야 하는지를 함께 다룬다. AI를 기존 금융이론의 대체재가 아니라 투자 의사결정 능력을 확장하는 도구로 접근한다는 점이 이 책의 중요한 특징이다. 저자인 김홍곤 교수는 약 30년간 금융투자업계에서 펀드매니저와 최고투자책임자(CIO), 그룹 집행임원으로 활동하며 실제 수십조원의 자산운용 현장을 경험해 왔다. 삼성증권을 시작으로 Allianz Global Investors(Head of AI & Global), LS자산운용(상무)과 DGB자산운용(전무)에서 운용부문을 총괄(CIO)하고, KB자산운용(전무)에서는 AI퀀트&DI운용부문을 맡아 전통적인 자산운용과 데이터·AI 기반 투자기법을 연결해 왔다. 경제학사와 경영학 석사, 투자정보 공학박사(AI Finance)로서 대학원에서 AI Finance를 교육·연구하고 있으며, 현재 사단법인 한국인공지능퀀트전문가협회(KAIQA) 협회장으로 AI와 금융의 융합 및 산·학·연 전문인력 양성에도 참여하고 있다. 특히 이 책에는 연구실에서 바라본 AI만이 아니라 실제 시장에서 자금을 운용해 온 펀드매니저와 CIO의 시각이 함께 담겨 있다. 투자모델의 통계적 정확성이 실제 투자성과를 보장하지 않는 이유, 백테스트와 실제 운용 사이에서 발생하는 차이, 거래비용과 시장충격, 위험관리와 포트폴리오 구축 등 실제 투자 현장에서 부딪히는 문제를 AI 퀀트 투자의 관점에서 함께 살펴본다. 학문적 금융이론과 AI 기술, 그리고 자산운용 현장의 경험을 하나의 체계 안에서 연결하려는 시도다. 『AI 금융: AI 퀀트 투자의 정석』은 AI Finance와 Quant Investment를 연구하는 대학원 석·박사 과정 학생과 연구자를 주요 독자로 하면서도 펀드매니저, 퀀트 애널리스트, 트레이더, 리스크 관리자, 금융공학 및 데이터 분석 전문가 등 금융시장 실무자가 활용할 수 있도록 구성됐다. 전통 금융을 공부해 온 독자에게는 AI가 투자 프로세스를 어떻게 변화시키고 있는지를, AI와 데이터과학을 공부해 온 독자에게는 알고리즘을 금융시장의 실제 문제와 어떻게 연결해야 하는지를 보여준다. 결국 이 책이 던지는 질문은 명확하다. “AI 시대에 투자자는 데이터를 어떻게 해석하고, 모델을 어떻게 검증하며, 그것을 어떻게 실제 투자 의사결정으로 전환할 것인가.” 『AI 금융: AI 퀀트 투자의 정석』은 이 질문에 답하기 위해 금융이론과 데이터, AI 알고리즘과 실제 자산운용을 연결하고, 전통적 퀀트 투자에서 AI 기반 지능형 투자체계로 발전하는 과정을 체계적으로 제시한다. |
추천평
|
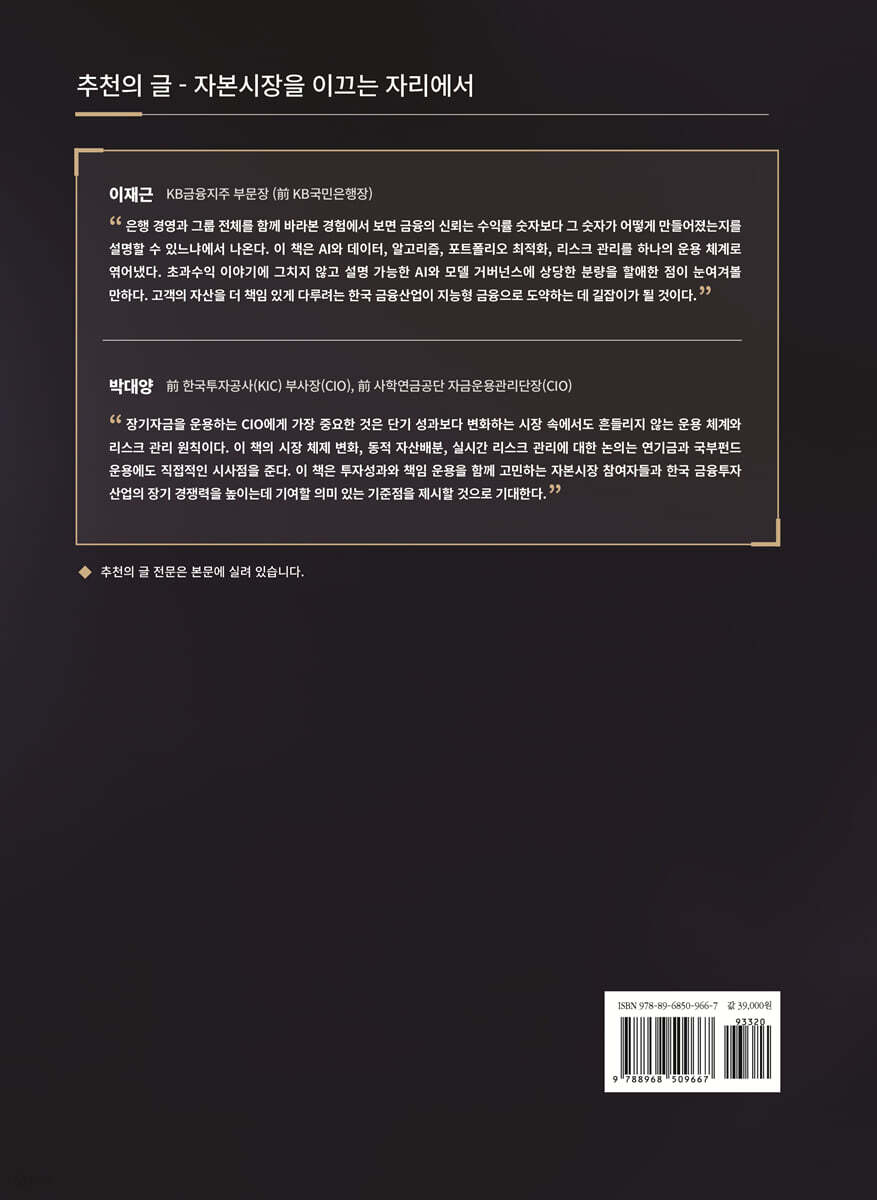
은행 경영과 그룹 전체를 함께 바라본 경험에서 보면 금융의 신뢰는 수익률 숫자보다 그 숫자가 어떻게 만들어졌는지를 설명할 수 있느냐에서 나온다. 이 책은 AI와 데이터, 알고리즘, 포트폴리오 최적화, 리스크 관리를 하나의 운용 체계로 엮어냈다. 초과수익 이야기에 그치지 않고 설명 가능한 AI와 모델 거버넌스에 상당한 분량을 할애한 점이 눈여겨볼 만하다. 고객의 자산을 더 책임 있게 다루려는 한국 금융산업이 지능형 금융으로 도약하는 데 길잡이가 될 것이다. - 이재근 (KB금융지주 부문장, 前 KB국민은행장)
|
|
장기자금을 운용하는 CIO에게 가장 중요한 것은 단기 성과보다 변화하는 시장 속에서도 흔들리지 않는 운용 체계와 리스크 관리 원칙이다. 이 책의 시장 체제 변화, 동적 자산배분, 실시간 리스크 관리에 대한 논의는 연기금과 국부펀드 운용에도 직접적인 시사점을 준다. 이 책은 투자성과와 책임 운용을 함께 고민하는 자본시장 참여자들과 한국 금융투자 산업의 장기 경쟁력을 높이는데 기여할 의미 있는 기준점을 제시할 것으로 기대한다. - 박대양 (前 한국투자공사(KIC) 부사장(CIO), 前 사학연금공단 자금운용관리단장(CIO))
|
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
39,000원
총 1개
39,000원