
이미 소장하고 있다면 판매해 보세요.
- 해외배송 가능?
- 문화비소득공제 가능
책소개
|
미국 PBS방송 다큐멘터리를 기초로 한 투자 바이블
|
목차
|
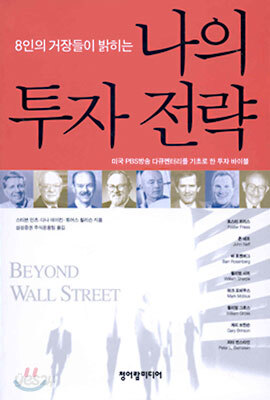
1. 포스터 프리스|Foster Friess - 성장주에 투자하라
2. 존 네프|John Neff - 가치주에 투자하라 3. 바 로젠버그|Barr Rosenberg - 계량적으로 접근하라 4. 윌리엄 샤프|William Sharpe - 인덱스 펀드로 시장수익률을 이기자 5. 마크 모비우스|Mark Mobius - 신흥시장은 이렇게 공략하라 6. 윌리엄 그로스|William Gross - 채권에 투자하라 7. 게리 브린슨|Gary Brinson - 자산 배분이 종목 선택보다 중요하다 8. 피터 번스타인|Peter L. Bernstein - 수익은 리스크에 비례한다 |
저자 소개
저자 : 스티븐 L. 민츠 (Steven L. Mintz)
1981년부터 비즈니스·금융 분야의 저널리스트로 활약. Corporate Finance Magazine 기자, American Banker의 금융 담당 편집 책임자를 거쳐, 현재 이코노미스트 그룹에서 발간하는 금융 첨단 정보지인 CFO Magazine의 뉴욕 지국장. 저서로는 『5인의 역행적 투자 거장들 Five Eminent Contrarians』 등이 있다.
역자 : 삼성증권 주식운용팀
김영권 - 서울대 경영학과 및 동대학원 졸업(MA). 삼성증권 주식운용팀장.
박상은 - 서울대 서양사학과 졸업. 영국 맨체스터 경영대학원 졸업(MBA).삼성증권 주식운용팀 과장.
윤한홍 - 서울대 경영학과 및 동대학원 졸업(MA). 삼성증권 주식운용팀 운용역.
오세욱 - 서울대 경제학과 졸업(BA). 삼성증권 주식운용팀 운용역.
양대용 - 한양대 경영학과 졸업(BA). 삼성증권 주식운용팀 조사역.
전성재 - 서울대 경제학과 졸업(BA). 삼성증권 주식운용팀 조사역.
박상은 - 서울대 서양사학과 졸업. 영국 맨체스터 경영대학원 졸업(MBA).삼성증권 주식운용팀 과장.
윤한홍 - 서울대 경영학과 및 동대학원 졸업(MA). 삼성증권 주식운용팀 운용역.
오세욱 - 서울대 경제학과 졸업(BA). 삼성증권 주식운용팀 운용역.
양대용 - 한양대 경영학과 졸업(BA). 삼성증권 주식운용팀 조사역.
전성재 - 서울대 경제학과 졸업(BA). 삼성증권 주식운용팀 조사역.
저자 : 다나 데이킨 (Dana Dakin)
토머스 윌리슨과 함께 금융기관을 대상으로 시장 조사나 컨설팅을 해주는 서비스 회사인 Dakin & Willison의 공동 경영자로 일하고 있다. WNET와 함께 PBS방송 시리즈 제작도 하고 있다.
품목정보
- 발행일
- 2001년 10월 31일
- 쪽수, 무게, 크기
- 404쪽 | 595g | 크기확인중
- ISBN13
- 9788989722014
책 속으로
|
배당 수익은 투자가가 투자에 대해 가장 확실하게 얻을 수 있는 수익이다. 13%의 성장률을 가진 기업과 8%의 성장을 하면서 5%의 배당금을 지급하는 회사가 있다면 후자에 투자를 하겠다. --- 이구절은 저 자신의 투자방법에 있어 중요 투자 척도의 요소를 정량화시켜서 투자의 우선순위를 정할 때, 배당수익을 어떻게 정량화시킬 것인가에 대한 해답을 제공한 부분이었습니다.
--- p.99 |
|
"리스크란 손실의 가능성입니다. 역사는 리스크를 그렇게 평가해 왔습니다. 그러나 자본주의 사회에서 리스크는 기회입니다. 할 일이 없으면 일자리를 잃을 위험이 없는 것처럼, 리스크가 없다면 수익을 얻을 기회도 없는 것입니다. 우리는 제너럴 모터스의 주식을 살 것인지 제너럴 일렉트릭의 주식을 팔 것인지는 물론이고, 인간 관계에 대하여, 건강에 대하여, 신호등을 지킬 것인가에 대하여 선택을 합니다. 우리는 늘 미래에 대하여 걱정을 하지만, 결코 잠시 후에 무슨 일이 일어날지 모릅니다.
투자에서 리스크가 크다는 것은 하락하는 주식을 사는 것도, 당신의 판단이 틀렸다는 것도, 어떤 일이 당신이 예상한대로 진행되지 않는다는 것을 발견하는 것도 아닙니다. 당신은 종종 틀릴 것이기 때문에 오히려 틀렸을 때 어떻게 그 잘못을 시정하는가가 더 중요한 문제입니다. 어떤 경제학자나 교회 목사도 당신이 얼마나 리스크를 잘 간수해야 하는지를 말해줄 수는 없습니다." --- pp.345-346 |
출판사 리뷰
|
포스터 프리스는 대학 시절 담당 교수가 이사로 있던 회사에 투자했다가 큰 실수를 한 적이 있었다. 무심코 투자 가이드에 나온 가격보다 2달러나 더 지불했던 것이다. 엄청난 손해를 본 프리스는 오직 원금을 회수하기 위해 주식투자에 발을 들여놓았지만, 이것은 이후의 인생을 바꿔놓는 계기가 되었다. 1985년에 브랜디와인 펀드를 설립하였으며, 그 이후 560.4%(연수익률 18.3%)의 놀라운 수익을 올렸다. 그는 '주식을 언제 샀으며 얼마를 지불했는가?'가 보다는 '주가가 어디로 가고 있는가?'가 더 중요하다고 말한다.
존 네프는 31년 동안 윈저 펀드를 운영하였다. 시계추가 다시 제자리로 돌아오는 것처럼 건전한 회사는 언젠가 그 가치를 회복할 것이라는 신념하에 저평가된 회사에 투자하는 가치 투자가로서 명성을 날렸다. 몇 가지 요인들로 인해 회사의 주가가 일시적으로 싼 가격에 형성될 수 있다고 보았던 그는 '세심한 투자가에게 일시적인 불균형은 커다란 투자 기회가 될 수 있다'고 강조하였다. 바 로젠버그는 메시아적인 열정으로 전통적인 투자 분석에 컴퓨터를 기반으로 한 계량 분석을 도입하였다. 그가 계량적 방법을 통해 얻으려는 것은 비슷한 섹터의 기업군을 비교하여 더 매력적인 회사를 찾는 것이다. '되돌아보고 반성하기'를 즐기는 불교신자인 로젠버그의 종교관은 그의 투자 성향과 밀접한 관련성을 가지고 있다. 윌리엄 샤프는 1990년 노벨 경제학상 수상자로 리스크와 수익 개념에 신선한 관점을 부여했다. 샤프의 인덱싱 전략이란 S&P 500을 구성하는 각 종목들을 시가총액에 따라 가중평균하여 전체 펀드를 구성하면, 확실하게 시장 수익률을 따라갈 수 있고 세금과 운용 비용을 줄일 수 있다는 것이다. 따라서 대부분의 경우, 대다수의 전문적인 펀드매니저들의 성과를 능가할 수 있다. 또한 그는 자신의 상황에 맞는 리스크와 수익의 수준을 선택하고, 얼마나 많은 리스크를 감당할 것인가를 결정하는 것이 중요하다고 말한다. 마크 모비우스는 템플턴 신흥시장 펀드의 회장으로 '투자계의 인디애나 존스'라고 불린다. 신흥시장 펀드라는 개념을 주식시장에 처음으로 소개한 모비우스는 신흥시장에 대한 투자의 리스크는 생각보다 크지 않으며, 선진시장보다 엄청나게 큰 수익을 가져다 줄 것이라고 주장하였다. 또한 그는 기업 탐방을 강조했는데 직접 방문해 보면 그 회사에 대해 확신을 얻을 수 있는 반면, 신문이나 리포트만을 참조한다면 여러 가지 잘못된 정보에 속을 수 있다고 경고한다.1년 내내 계속되는 그의 신흥시장 방문은 지구 3∼4바퀴를 돌 정도라고 한다. 윌리엄 그로스는 지하동굴에서 채권 투자를 끄집어 내어 빛을 보게 만든 장본인이다. 그는 퍼시픽 인베스트먼트 매니지먼트 사를 설립하여 지금도 운영하고 있다. 이 회사는 11조 달러에 이르는 미국 채권 시장의 1%에 해당하는 자금을 채권에 투자하고 있다. 시장이 강한 날은 하루에 5억 달러를 버는 날도 있다고 한다. 그는 승부욕이 남다르기로 유명한데, 5일 연속해서 샌프란시스코 시내부터 금문교까지 마라톤 풀코스를 달린 적도 있었다. 게리 브린슨은 브린슨 파트너즈 사의 회장으로 1,200억 달러에 달하는 펀드를 전세계 자산배분전략을 바탕으로 운영함으로써 이상적인 수익을 올리고 있다. 공분산이 낮은 자산 클래스들을 조합하고, 이를 기반으로 리스크를 낮추면서 투자자에게 보다 안정적인 포트폴리오를 제공하는 것이다. 특히 경제가 글로벌화되고 미국의 상대적 비중이 줄어듦에 따라, 점점 더 많은 자산배분가들이 고객들의 기대수익률과 위험에 대한 취향에 맞추어 가능한 수단 중 가장 안전한 조합을 선택하고 있다. 피터 번스타인은 『황금의 지배』Power of Gold(경영정신, 2001)로 국내에 잘 알려진 저자 겸 투자 상담가로 리스크 측정 과정에서부터 최신 포트폴리오 이론과 재무 행태론에 이르는 다양한 재무 시스템을 분석한다. 역사적으로 리스크는 손실의 가능성이라고 규정되어 왔다. 그러나 그는 자본주의 사회에서 리스크는 곧 기회이며, 할 일이 없으면 일자리를 잃게 될 위험이 있는 것처럼 리스크가 없으면 수익을 올릴 수 있는 기회도 없다고 역설한다. |
