이미 소장하고 있다면 판매해 보세요.
- 해외배송 가능?
- 문화비소득공제 가능
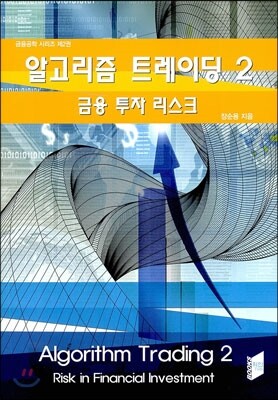
책소개
목차
|
머리말
제1장 개요 1.1 이 책의 전체적인 흐름에 대해서 1.2 몇 가지의 난제 1.3 EXCEL/VBA 적용 요점정리 제2장 리스크의 척도 2.1 금융 리스크란 무엇인가? 2.2 시간단위의 변환 2.3 기타 리스크의 척도 2.4 시장 분석의 예 2.5 EXCEL/VBA 적용 요점정리 제3장 리스크 관리의 원리 3.1 개요 3.2 단일 지표 모델 3.3 포트폴리오 다각화의 원리 3.4 헤지 전략의 원리 3.5 시장 분석의 예 제4장 포트폴리오 4.1 현대 포트폴리오 이론(MPT) 4.2 MPT 포트포리오의 최적화 4.3 MPT 포트포리오와 현금 4.4 EXCEL/VBA 적용 요점정리 제5장 포트폴리오 5.1 롱 포지션에 한정되는 포트폴리오의 최적화 5.2 Quadratic Programming 5.3 손실 금액을 최소화하는 포트폴리오Ⅰ 5.4 손실 금액을 최소화하는 포트폴리오Ⅱ 5.5 EXCEL/VBA 적용 요점정리 제6장 리스크의 헤지 6.1 롱 포지션과 숏 포지션의 조합 6.2 시계열 6.3 벡터 시계열 모델링 6.4 페어의 조건 6.5 페어의 조건 6.6 선물헤징 6.7 EXCEL/VBA 적용 요점정리 제7장 투자의 지속적인 관리 7.1 투자 결과에 대한 만족도 7.2 효용함수의 해석 7.3 투자 자본의 지속적인 성장 7.4 EXCEL/VBA 적용 요점정리 끝맺음 부록: 기초 상식 참고 문헌 색인(찾아보기) |
저자 소개
저자 : 장순용
서울 출생이다. 일리노이大(University of Illinois, Urbana-Champaign) 물리학 PhD 학위를 받았다. 워싱턴大, 오하이오 주립大 연구원으로 재직했다. 전산, 통계학적 기법을 적용하는 시뮬레이션 및 이론 연구. 다수의 학술논문 집필을 했다. 슈퍼컴퓨팅 알고리즘 개발을 했으며, 초전도, 초유체 등 극저온, 양자유체 현상 연구. 응집물리, 핵물리에 적용했다. 금융 공학 시스템 및 리스크 관리 기법 연구, 개발. 시장 데이터 분석과 예측을 했다.
품목정보
- 발행일
- 2013년 06월 10일
- 쪽수, 무게, 크기
- 282쪽 | 646g | 171*246*20mm
- ISBN13
- 9788996997115