

이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
상세 이미지

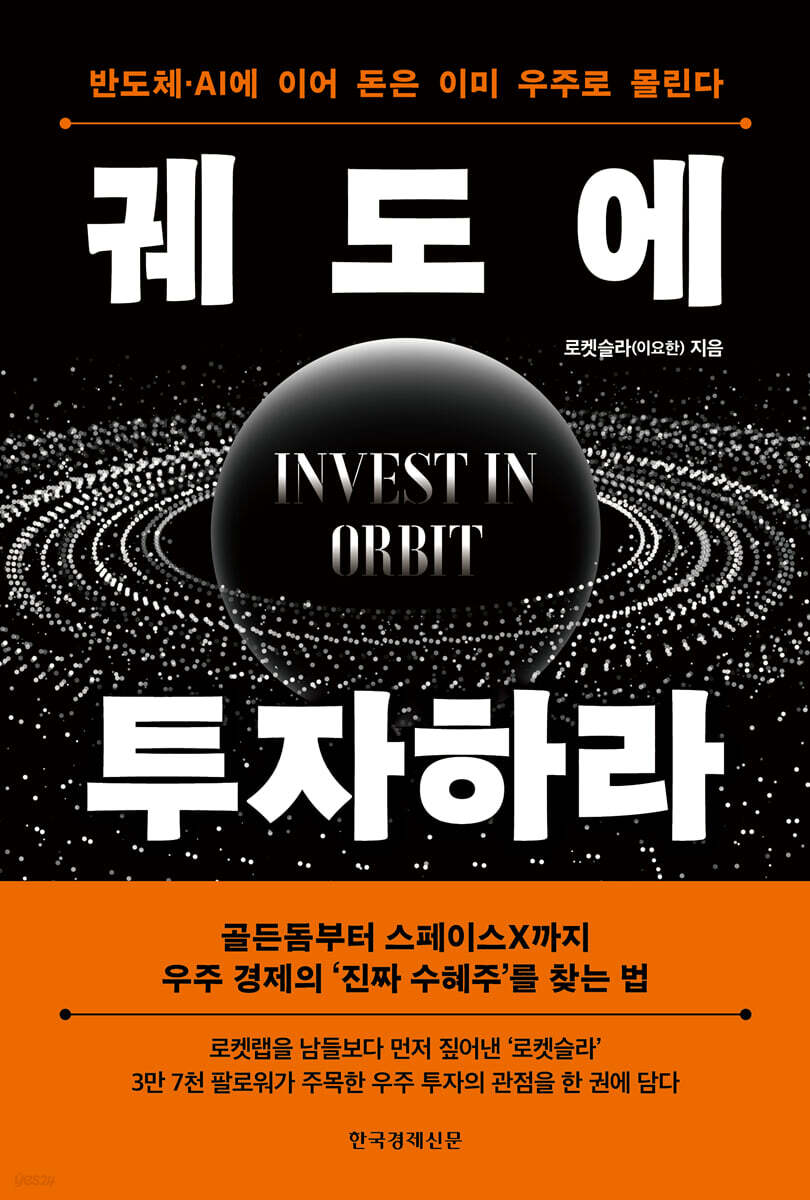
책소개
목차
|
프롤로그. 스페이스X는 얼마짜리 기업인가 - 상장은 끝났지만, 가격은 합의되지 않았다
PART 1. 왜 지금, 왜 우주인가 - 자본은 어디로 흐르는가 01. 스타십 13차 비행 - 가격이 무너진 자리 02. 지상에서 막힌 것들 - 궤도를 바라보기 시작한 AI 03. 에픽 퓨리 - 옵션이 아니라 필수 인프라 04. 자유의 병기고 - 발주를 시작한 국가 05. 그럼에도 대부분의 우주 투자는 실패한다 - 산업은 맞고, 종목은 틀리다 06. 이 책의 판단 렌즈 - 수요 3분류 PART 2. 국가 수요 - 가장 큰돈, 가장 확실한 수요 01. 미국의 수요 설계도 - NASA·SDA·NSSL의 톱니바퀴 02. 골든돔의 진짜 수혜주 - 총액이 아니라 레이어 03. 유럽과 중국 - 사는 수요와 읽는 신호 04. 국가 수요에서 골라야 할 기업의 네 가지 조건 PART 3. 민간 수요 - 이미 열린 시장부터, 아직 가설인 시장까지 01. 이미 돈이 되는 시장 - 통신·지구관측·PNT 02. 이제 막 열리는 시장 - 민간 우주정거장·미세중력 제조·NEI 03. 가설을 파는 시장 - 가능성과 매출 사이의 빈칸 04. 가설에 값을 매기는 법 - 순수주·옵션주와 승급의 다섯 신호 PART 4. 스페이스X - 게임의 룰을 바꾸고, 게임 그 자체가 되다 01. 새로운 룰을 만들다 02. 스페이스X와 xAI의 합병 - IPO를 앞둔 설계 03. 스페이스X의 주가는 어떻게 만들어졌는가 04. 상장 이후 60일 - 인수 통화와 첫 성적표 05. 궤도 위 AI 인프라 - 무한한 가능성과 한계의 정확한 위치 PART 5. 수요 지도로 기업을 고른다 - 실전 투자 프레임 01. 뉴스가 나오면 어디부터 봐야 하는가 - 사건을 수요의 경로로 읽다 02. 지금 나는 무엇을 매수하고 있는가 - 뭉뚱그려진 기업가치에서 ‘현재’와 ‘미래’를 구분하다 03. 계약은 어떻게 주주의 몫이 되는가 - 계약서부터 내 계좌까지, 자본의 여섯 단계 여정 04. 얼마나 담고, 언제 바꿀 것인가 - 60·30·10을 ‘위험 예산’으로 치환하는 법 05. 우주 산업 투자자가 알고도 틀리는 네 가지 순간 PART 6. 나는 어떤 우주를 사고 있는가 - 다섯 단계 판단 순서를 실제 기업에 적용하다 01. 로켓랩 - 방산 기업과 스페이스X 사이 02. 요크스페이스 - 115억 달러의 기회가 매출이 되기까지 03. 플래닛랩스 - 51달러와 24달러, 같은 기업의 두 가격 04. 레드와이어·보이저테크놀로지스 - 이름과 실제 사업이 다를 때 05. AST스페이스모바일 - 미래를 만드는 돈은 어디서 오는가 06. 팔란티어 - 우주 기업 밖에서 우주 경제를 찾다 07. 우주 ETF - 나는 어떤 우주를 사고 있는가 에필로그. 발사 장면 뒤에서 - 다음 10년에도 남는 질문 부록 부록 1. 사전 검증 루프 - 플래닛랩스 부록 2. 사전 검증 루프의 결과 - 플래닛랩스, 9월 3일 부록 3. 공시를 읽기 위한 작은 사전 - 계약·회계·자본 시장 용어 |
저자 소개 1
“우주에서 시작해, 세상이 움직이는 이유를 읽고 쓴다.”
시작은 로켓랩이라는 기업을 들여다보던 블로그였다. 주가가 4달러대에서 150달러에 이르는 동안 기업의 변화와 시장의 반응을 꾸준히 기록했고, 그 글을 읽던 사람들이 모여 우주 투자 커뮤니티가 됐다. 지금은 X에서 3만 7,000명의 팔로워와 소통하며, 네이버 프리미엄콘텐츠에 우주·방산·거시경제 분석을 연재 중이다.
새로운 소식을 만나면 언제나 스스로에게 묻는다. “왜 하필 지금인가?” “누가 움직일 이유가 생겼을까?” “이 변화는 어떤 기업의 기회가 될까?”
한 기업에서 시작한 질문은 기술과 정치, 자본의 흐름
“우주에서 시작해, 세상이 움직이는 이유를 읽고 쓴다.”
시작은 로켓랩이라는 기업을 들여다보던 블로그였다. 주가가 4달러대에서 150달러에 이르는 동안 기업의 변화와 시장의 반응을 꾸준히 기록했고, 그 글을 읽던 사람들이 모여 우주 투자 커뮤니티가 됐다. 지금은 X에서 3만 7,000명의 팔로워와 소통하며, 네이버 프리미엄콘텐츠에 우주·방산·거시경제 분석을 연재 중이다.
새로운 소식을 만나면 언제나 스스로에게 묻는다. “왜 하필 지금인가?” “누가 움직일 이유가 생겼을까?” “이 변화는 어떤 기업의 기회가 될까?”
한 기업에서 시작한 질문은 기술과 정치, 자본의 흐름으로 넓어졌다. 서로 떨어져 보이는 사건들을 연결하고, 복잡한 이야기를 투자자의 언어로 풀어낸다.
판단을 내리기 전에 근거를 먼저 적어두고, 새로운 사실이 드러나면 그 판단을 다시 점검한다.
《궤도에 투자하라》는 그렇게 3년간 쌓아온 질문과 관점을 담은 첫 책이다.
품목정보
- 발행일
- 2026년 10월 22일
- 쪽수, 무게, 크기
- 352쪽 | 152*225*30mm
- ISBN13
- 9788947503310
책 속으로
|
돌이켜보면 이 불일치를 단순히 정보 부족 탓으로 돌리기는 어렵습니다. 신고서에는 이미 많은 숫자가 담겨 있었습니다. 문제는 사람들이 같은 종목을 사면서 서로 다른 기업을 보고 있었다는 데 있습니다. 누군가는 스페이스X에서 미국 정부가 국가안보 발사와 위성망을 맡기는 방산 인프라 기업을 봤습니다. 누군가는 매달 구독료를 받는 세계 최대의 위성통신사를 봤습니다. 또 누군가는 우주를 입지로 삼으려는 AI 기업을 봤습니다. 세 기업은 모두 스페이스X 안에 실제로 들어 있습니다. 다만 돈이 들어오는 방식도, 현재 확인할 수 있는 성과도, 실패했을 때 사라지는 가치도 전혀 다릅니다.
---프롤로그. 스페이스X는 얼마짜리 기업인가 정치적 추진력은 사업의 출발을 앞당길 수 있지만, 예산표에 이름이 올랐다고 모든 레이어가 끝까지 살아남는 것은 아닙니다. 다만 초대형 국방 사업의 수요가 완전히 사라지는 경우도 드뭅니다. 사업의 이름이나 구조가 바뀌더라도 그 과정에서 개발된 센서와 소프트웨어, 시스템 통합 능력은 다른 프로그램으로 옮겨갈 수 있습니다. 그래서 투자자가 물어야 할 것은 “골든돔 전체가 완벽히 성공할 것인가?”가 아닙니다. 그보다는 “골든돔이라는 이름이 사라져도 남을 레이어는 무엇인가?”를 물어야 합니다. ---2부. 국가 수요 버진갤럭틱과 달리 로켓랩 주주에게 미래 사업은 성공해서 열리면 기업가치를 높여주는 문이었지, 닫히면 기존 가치까지 무너뜨리는 지붕은 아니었습니다. 변동성이 큰 우주 산업에서 중요한 것은 가장 큰 미래를 가진 기업을 찾는 것이 아닙니다. 그 미래가 예상보다 늦게 오더라도 살아남을 수 있는 기업을 찾는 것입니다. ---3부. 민간 수요 상장 당일, 시장은 거대한 탐욕과 혼란으로 요동쳤습니다. 공모가는 주당 135달러로 확정됐지만, 정규 거래 직전 시장에 제시된 지표 가격은 공모가보다 무려 30%나 치솟은 175달러를 가리켰습니다. 그러나 개장 시간이 다가오자 거품이 빠지며 160달러대로 밀려났고, 결국 역사적인 첫 거래(시초가)는 150달러에서 체결됐습니다. 공식 거래가 시작되기도 전에 이미 세 개의 가격이 존재했던 것입니다. 상장된 것은 하나의 종목이었지만, 그 가격을 만든 힘은 하나가 아니었습니다. ---4부. 스페이스X 상장 직후 21달러에 올라탄 투자자는, 당시의 빈약한 매출로는 도저히 설명할 수 없는 아주 먼 미래의 가치까지 한 번에 앞당겨 샀습니다. 결국 주가는 3.5달러까지 무너져 내렸고, 다시 21달러를 회복하기까지 장장 3년 6개월이 걸렸습니다. 이 비극의 원인은 기업을 잘못 고른 데 있지 않습니다. 훌륭한 기업의 미래를, 너무 비싼 값에 너무 일찍 사버렸던 것입니다. ---5부. 수요 지도로 기업을 고른다 스페이스X는 올랐는데, 스페이스X를 담은 ETF는 떨어진 것입니다. 이 장면은 ETF를 볼 때 놓치기 쉬운 사실을 보여줍니다. ETF를 샀다고 종목 선택 위험이 사라지는 것은 아닙니다. 투자자는 개별 기업을 직접 고르는 대신, 지수 사업자나 운용사가 만들어놓은 포트폴리오를 선택하는 것입니다. ---6부. 나는 어떤 우주를 사고 있는가 로켓랩에 처음 끌린 이유는 화려한 발사 장면이었습니다. 그리고 지난 3년 동안 배운 것은 그 장면 뒤에서 돈이 흐르는 방식이었습니다. 누가 돈을 내는지, 그 돈이 한 번으로 끝나는지 아니면 반복되는지, 그리고 지금의 주가에는 기대가 얼마나 반영돼 있는지 말입니다. 앞으로 10년 동안 우주는 훨씬 더 많은 장면을 보여줄 것입니다. 저는 여전히 그 장면들 앞에서 설렐 것입니다. 다만 이제는 그 설렘이 투자 결정으로 이어지기 전에, 한 가지를 먼저 적어두려 합니다. 나는 지금 어떤 수요에 돈을 투자하고 있는가? ---에필로그. 발사 장면 뒤에서 |
출판사 리뷰
|
위성은 65% 늘었는데, 위성 제조 매출은 2% 늘었다
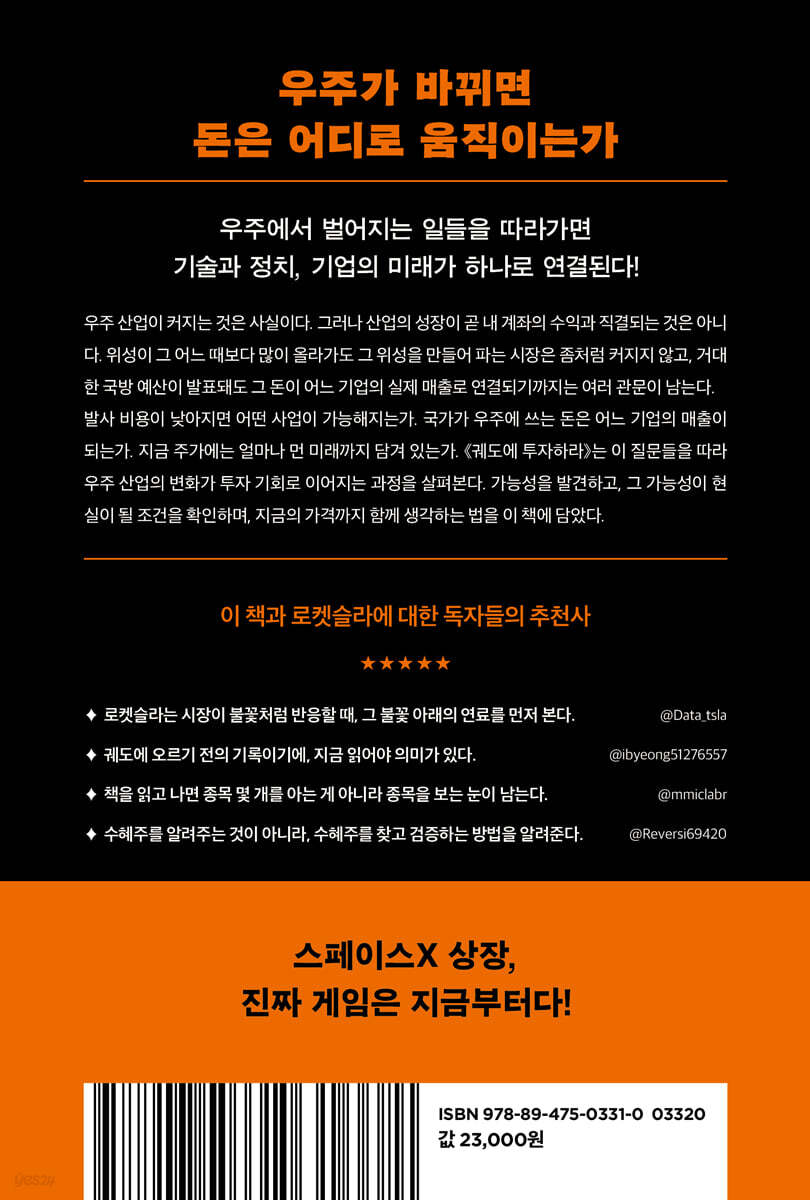
산업의 방향을 맞히고도 종목에서 실패하는 이유 2025년 한 해 동안 인류는 325차례 궤도 발사를 수행했고, 궤도에 오른 위성은 4,434기로 전년보다 약 65% 늘어 사상 최대를 기록했다. 그런데 같은 기간 세계 위성 제조 매출은 200억 달러에서 204억 달러로 약 2% 늘어나는 데 그쳤다. 늘어난 위성 대부분이 스페이스X가 직접 만들어 자사 로켓으로 쏘아 올린 스타링크였기 때문이다. 결국 산업이 커진다는 사실과 내가 산 기업의 매출이 커진다는 사실은 전혀 다른 이야기다. 우주 투자의 역사는 이 간극을 냉정하게 보여준다. 2021년 나란히 ‘우주 테마 대표주’로 같은 ETF에 담겼던 버진갤럭틱과 로켓랩은 5년 뒤 정반대의 자리에 섰다. 버진갤럭틱은 고점 대비 99% 폭락했고, 로켓랩은 시가총액 486억 달러가 넘는 미국 대표 우주 기업이 됐다. 두 기업 모두 우주선을 실제로 날렸다. 차이를 만든 것은 기술이 아니라, 미래 사업이 늦어질 때 기업을 떠받칠 반복 매출이 있었느냐였다. 『궤도에 투자하라』는 이처럼 ‘산업은 맞고, 종목은 틀리는’ 함정을 피하기 위한 기준을 세우는 데서 출발한다. 확정·형성·가설 수요, 같은 우주 안에 섞인 세 종류의 돈 골든돔의 숫자 뒤에서 진짜 발주서를 찾다 이 책의 핵심 렌즈는 ‘수요 3분류’다. 확정 수요에서는 “이 기업은 예산이 실제로 지나가는 길목을 쥐고 있는가?”를, 형성 수요에서는 “더 팔수록 더 많은 돈이 남는가?”를, 가설 수요에서는 “누가, 얼마에, 얼마나 자주 사고, 첫 거래 뒤에도 다시 돌아오는가?”를 묻는다. 중요한 것은 이 분류가 기업을 상자에 나눠 담는 이름표가 아니라, 한 기업 안에 섞인 돈을 분해하는 ‘좌표’라는 점이다. 스페이스X 안에는 국가안보 발사라는 확정 수요, 스타링크라는 형성 수요, 궤도 데이터센터라는 가설 수요가 함께 들어 있다. 같은 신고서를 읽고도 기업가치 평가가 두 배 넘게 갈린 이유, 같은 주식을 사면서도 투자자마다 서로 다른 기업을 보고 있었던 이유가 여기에 있다. 이 렌즈는 시장에서 가장 많이 오해받는 숫자부터 바로잡는다. 골든돔을 둘러싸고 244억 달러부터 1조 2,000억 달러까지 온갖 숫자가 떠돌지만, 실제로 배정된 돈은 244억 달러다. 2,440개 기업이 입찰 자격을 얻은 SHIELD 계약의 1,510억 달러는 10년간의 발주 상한일 뿐, 선정만으로 보장되는 확정 매출은 0달러다. 저자는 골든돔을 하나의 무기가 아니라 탐지·통신·지휘통제·발사·위성 제조·요격으로 나뉜 ‘체계의 체계’로 해부하고, 먼저 돈이 내려간 곳이 미사일을 부수는 ‘주먹’이 아니라 표적을 찾는 ‘눈’과 정보를 잇는 ‘신경망’이었음을 실제 발주 기록으로 보여준다. 그리고 투자자가 던져야 할 질문을 바꾼다. 골든돔이 완벽히 성공할지가 아니라, 골든돔이라는 이름이 사라져도 남을 레이어가 무엇인지를 물어야 한다는 것이다. 뉴스에서 내 한 주까지, 다섯 단계 판단 순서 실제 기업에 적용하고, 그 결과까지 공개하다 렌즈를 손에 쥔 독자에게 책은 다섯 개의 질문을 건넨다. 무슨 일이 일어났는가? 어떤 수요가 어느 단계까지 바뀌었는가? 그 수요는 어떤 경로를 거쳐 이 기업에 오는가? 숫자로 확인하면 한 주에는 무엇이 남는가? 그래서 나는 무엇을 할 것인가? 이 순서 위에서 현재 기업가치를 방산 기업의 기준 배수로 나눠 지금 주가가 요구하는 매출을 역산하고, 계약 발표가 주주의 몫이 되기까지 거치는 여섯 개의 필터를 따라가며, 확정·형성·가설 수요에 60·30·10의 ‘위험 예산’을 배분하는 법까지 구체적으로 제시한다. 기대 수익이 아니라 판단이 틀렸을 때 감당할 수 있는 손실에서 거꾸로 비중을 정하는 방식이다. 6부에서는 이 다섯 단계를 실제 기업에 하나씩 적용한다. 지금 가격을 설명하려면 현재 매출의 약 32배가 필요한 로켓랩을 세 개의 사업 층으로 나눠 읽고, 낮은 가격과 빠른 납품을 증명하고도 주가가 상장가의 3분의 1 수준으로 내려앉은 요크스페이스, 좋은 실적을 내고도 하루 만에 26% 급락한 플래닛랩스, 이름과 실제 성장 동력이 다른 레드와이어와 보이저테크놀로지스를 차례로 분해한다. 무엇보다 이 책은 정직하다. 부록에서는 플래닛랩스 실적 발표 전에 세운 판단을 그대로 남겨두고, 발표 이후의 실제 결과를 나란히 채워 판단이 어디서 맞고 어디서 빗나갔는지 공개한다. 저자 스스로 3년 전 판단의 근거를 결과보다 먼저 적어두지 못한 것을 가장 아쉬운 점으로 꼽으며 만든 도구다. 특정 종목을 사라고 권하는 대신, 다음 10년 동안 어떤 뉴스가 쏟아져도 흔들리지 않을 판단의 순서를 남기는 책. 우주를 향한 설렘을 수익으로 바꾸고 싶은 모든 투자자에게 가장 먼저 펼쳐야 할 궤도의 지도가 되어줄 것이다. 독자 추천의 글 로켓슬라는 시장이 불꽃처럼 반응할 때, 그 불꽃 아래의 연료를 먼저 본다. _@Data_tsla 궤도에 오르기 전의 기록이기에, 지금 읽어야 의미가 있다. _@ibyeong51276557 책을 읽고 나면 종목 몇 개를 아는 게 아니라 종목을 보는 눈이 남는다. _@mmiclabr 수혜주를 알려주는 것이 아니라, 수혜주를 찾고 검증하는 방법을 알려준다. _@Reversi69420 |
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
20,700원
총 1개
20,700원
