
소개
목차
|
Ⅰ. 종신 NEEDS 100
1. 인생편(33개) 21 미래의 자녀가 부모를 평가하는 항목 한 가지, 종신보험! 22 종신보험을 구입하는 적절한 시기는 가정을 꾸리기 시작할 때! 23 계절의 변화 = 시대의 변화 = 재무설계의 변화 24 내 나이 95세로 돌아보기, 현재 나이로 다시 살아 보기 25 가장의 부재는 가족의 경제적 시련 27 로또 대신 종신보험 28 나는 죽어서도 계속 살아가게 된다 29 유서를 써보세요 30 사람이 RISK입니다, 결혼 상견례의 필수품으로 종신보험 증권을… 31 인생의 가장 큰 리스크는 배우자다? 33 가장(나) = 가족(우리) 34 보험인이 설명하는 WISE의 해석 35 현재 나의 돈을 구속해서 미래 가족의 돈을 자유롭게 하기 36 망설이며 미뤄도 될 게 있고, 망설이지 말아야 할 게 있다 37 돈이 있다고 보험에 가입할 수 있는 건 아닙니다 38 지구상의 동물 중 보험금을 남기는 유일한 존재는 사람! 39 사람의 생로병사 주기는 반복되지 않고 단 한 번임! 40 인생이라는 긴 항해는 출발할 때부터 보험이 필요합니다 41 종신보험은 감성과 사랑으로 구입하는 금융상품 42 보험의 역할은 더 이상 가난해지지 않게 해주는 것 43 50 ? 30 = ? 60 ? 30 = ? 45 시간을 돈으로 사는 방법이 종신보험 47 종신보험으로 일곱 가지 POOR의 고리 끊기 48 가장의 사망으로 인해 생기는 가난이 가장 ‘질 나쁜 가난’ 49 과일나무 심기 = 종신보험 가입하기 50 ‘10년, 20년 뒤의 나’로서 현재의 나에게 51 누구나 갖고 있어야 하는 것 중에 종신보험증권도 있어야 53 지금 현재가 종신보험으로 보호받을 최고의 가치를 가진 시기 54 좋은 줄 알지만 망설이다 실패하는 것들에 보험은 넣지 마세요 55 종신보험의 중요 어플(application)은 실손과 질병특약 56 종신보험은 인생항해에 필요한 든든한 배를 구입하는 일! 57 철든다는 말은 해야 할 때와 하지 말아야 할 때를 안다는 말 58 돈이 없으면 키도 작아지고, 말도 없어집니다 59 2. 확률편(8개) 60 사람이 죽을 확률은 100%! 그래서 종신보험은 안전한 투자! 62 죽을 확률 100%, 병에 걸릴 확률 90%, 노후 확률 80% 63 재무설계의 대표상품은 종신보험과 연금보험 65 말이 물을 먹을지, 안 먹을지 모른다고 물가에조차 데려가지… 66 하루 일과에는 출근, 돈벌이, 식사 외에 사고와 헤어짐도… 67 65세 이전에 사망할 가장의 확률은 다섯 중 한 명! 68 죽음보다 확실한 사실이 어디 있나요? 69 살면서 누구나 피해갈 수 없는 다섯 가지 70 3. 책임편(19개) 71 가장의 사망은 사랑하는 자녀가 물에 빠진 것과 같은 상황 72 부모의 꿈은 자녀의 경제적 독립입니다 73 다이빙 보드 화법 74 모든 어른들은 이미 보험하고 있습니다 76 여성에게도 꼭 필요한 종신보험! 77 종신보험의 사이즈도 선진국 수준으로 바꾸기! 78 가장의 경제적 책임을 다하게 해주는 종신보험! 79 가정도 작은 국가! 반드시 지켜야 할 것을 정하세요 80 보험회사에게 나를 대신하여 책임지게 할 필수자금은… 81 종신보험료의 적절한 사이즈와 그 역할 82 ‘가족을 책임진다’라는 말은 죽어서도 지켜지는 약속 83 종신보험은 물어보고 가입하는 게 아닙니다 84 종신보험으로 보장받아야 할 금액 계산해보기 85 종신보험의 가치를 바로 알게 되면 망설일 시간이 없어짐 86 가장의 기도문(지키는 맛, 보호하는 멋으로 사는 남자) 87 종신보험이 저렴하지 않은 이유는 지켜낼 가치가 크기 때문! 88 가장이 무조건 책임져야 할 두 가지는 생활비와 교육비 89 최선(最善: 착한 가장이 할 일)과 최선(最先: 가장 먼저 할 일) 90 경제적 사망을 극복하게 해주는 종신보험료의 강제 배분 91 가난한 삶을 겪어 보셨나요? 92 4. 가치편(24개) 93 경제적 구속과 경제적 자유 94 보험금 1억의 의미: 종신보험 최소 가입금액의 기준 95 이 세상에 종신보험이 없다면… 96 황금 알을 낳는 거위 97 종신보험은 보험료 20만 원이 1억으로 바뀌는 가치의 변화 99 재무설계의 0순위는 종신보험! 100 종신보험의 가입목적은 크게 세 가지 101 보험을 들지 마세요, 안 죽을 수도 있잖아요… 102 종신보험은 ‘돈나무’를 심는 일! 103 살면서 가장 잘했다고 생각하는 것들 중에… 104 우산과도 같은, 혹은 치과에 가는 일과도 같은 보험 준비 105 김치는 김치찌개 안에서 가치가 더 빛납니다 106 보험료의 가치변화 결과는 보험금! 107 종신보험이 1억은 넘어야 하는 이유 108 자동차 보유대수로는 선진국, 사망보험금의 크기로는 후진국? 109 자동차보험은 환급되지 않고 평생을 납입하지만… 110 군대가 군대다워야 하듯 보험도 보험다워야 가치가 있습니다 111 어떤 상황에서도 나를 배신하지 않는 종신보험! 112 종신을 가입한다고 먹을 게 줄어들고 입을 게 줄어드는 건? 113 사망보장액의 기준이 되어야 하는 3억의 가치 114 봉사, 희생, 책임, 보호… 이것이 종신보험이 가진 이미지 115 종신보험금 10억을 상속 받는다고 생각해보시죠 116 종신보험금으로 부의 이전이 가능합니다 117 사람에 대한 마지막 가치평가액, 종신보험금! 118 5. FC편(15개) 119 아직도 흑백 TV를 고집하고 계신 건 아니지요? 122 포트폴리오를 구성한 저축은 실패하지 않습니다 123 재무설계 우선순위를 발생 시간 우선보다 필요액의 크기에… 124 종신보험이 필수품인 이유, 준비하는 순서 125 FC가 고객 앞에 등장할 시간은 ‘어제’입니다 126 간척지 화법 127 재무설계사를 잘 만나는 건 배우자만큼이나 중요한 일 129 종신보험의 사이즈 결정 방법 130 웃기면서도 안 웃긴 이야기 132 보험을 가입할 수 있는 최소 자격은 ‘건강’입니다 133 사망보장 + C.I보장 + 실손보장 + 장기간병보장을 담기 134 FC JOB은 고객의 재무설계를 돕는 숭고한 직업정신이 필요 135 종신보험은 우리가 그토록 중요하게 여기는 ‘돈’을 지키는 방법 136 라이프사이클의 간단한 설명 137 가난과 절망과 부정은 친구입니다 139 별첨: 종신보험 라이프사이클 소개 141 Ⅱ. 연금 NEEDS 100 1. 인생편(35개) 153 10년 뒤의 나로서 현재의 나에게 충고하기! 154 50대가 되어서 하는 어른들의 말들은 모두 비슷합니다 155 인생 100년 사업의 실패 결과는 ‘실버푸어(silver poor)’ 156 대출이 불가능한 노후 가난을 해결하는 방법은 연금뿐 157 가장 오래 살아남아야 할 저축의 이름은 '연금'입니다 158 100세 시대 = 공짜 30년 + 버는 30년 + 쓰는 40년 159 반강제로 해야 성공하는 세 가지 = 공부, 운동 그리고 저축! 160 노후에 기댈 수 있는 건 배우자와 연금 그리고 병원뿐! 161 인생에서 어떻게든 되겠지 하고 넘겨두어선 안 될 것이 바로 노후 대책 162 돈은 감정이 없지만, 돈 없는 나는 감정이 많아집니다 163 눈은 몸보다 비겁하다! 164 연금은 오래도록 친구들과 자녀들을 곁에 머물게 합니다 165 돈을 벌 때가 있으면 못 벌 때도 있는 법! 166 연금은 주는 사장의 마인드로 결심하는 것 167 계획이 있고 없고의 차이가 부자와 가난을 결정합니다 168 연금을 준비할 시간은 돈을 버는 30년 중 앞쪽 10년 169 부자들의 습관을 닮은 성공한 일반인의 이름이 ‘연금人’입니다 170 공부는 머리가 아파서 안 했고, 연금은 돈이 없어서 준비 못했다? 171 하얀 옷을 입어도 그림자는 검은 색입니다 172 노후자금은 생활비, 의료비, 월세 비용, 장기요양병원비의 합 174 소모적인 지출인지, 생산적인 지출 및 저축인지 생각해보고 결정 175 노후준비를 한 사람은 어쩌면 남들이 가보지 못한 땅의 개척자 176 ‘철든다’는 때를 아는 것, 은퇴 이후를 준비하는 게 철든 행동 177 인생성적표 중에서 책임감과 자주성에 평가 ‘가’ 받기 178 新 4 苦 = 新 40 苦 179 돈이 나보다 오래 살아야 합니다 180 몸의 건강과 돈의 건강은 노후에도 계속되는 호감 181 노후는 ‘확정된 사건’이어서 준비가 없으면 가난과 질병을 만남 182 돈이 많아서 준비하는 게 아니라, 돈이 없을까 봐 준비합니다 183 직업이 없는 나이가 되면 연금의 수준으로 신분이 결정됨 184 돈에 이름표를 붙여 주세요! 185 돈에 의미를 담아 ‘독’하게 모아야 ‘돈’이 삽니다 186 훗날 아들, 딸에게 해줄 인생선배로서의 조언하기 187 적금, 주택청약 결심은 쉽지만 노후준비가 힘든 결심인 이유 188 축구와 연금이 비슷한 건, 후반전이 있다는 점입니다 190 2. 재무설계(22개) 191 인생의 네 가지 리스크를 한 번에 해결하는 방법이 연금! 193 연금보험은 돈이 마르지 않게 해주는 재무설계의 대표상품 194 작은 목표에 큰돈을 저축하고, 큰 목표에 적은 돈을 저축? 195 ‘급한 돈’과 ‘중요한 돈’ 그리고 ‘덩치가 커야 되는 돈’ 196 연금이 투자이려면 일찍 시작하여 이자를 많이 붙게 하는 것 197 천만 원을 넣어두고 몇 억을 기대하는 건 불가능합니다 198 절약으로 돈 만드는 틀을 재무설계에서는 ‘포트폴리오’라 함 200 일찍 시작하면 적게 붓지만, 늦게 시작할수록 많이 붓는다 201 불이익은 없고 이익만 존재하는 것이 연금보험입니다 205 우리가 부모님 세대보다 나은 건 바로 재무설계를 배울 기회가 있다는 것! 206 몸에 피가 돌아야 살 듯, 우리 통장에도 돈이 돌아야 삽니다 207 연금설계는 덜 내고도, 짧게 내고도 저축보다 효과가 커야 함 208 닥쳐야 시작하는 일들 중에서 노후 준비는 빼시기 바랍니다 209 발생 시간의 순서로 하는 저축에서, 비용의 크기 순서로 하는 저축으로! 211 은퇴 플랜에 따로 계산할 장기저축은 연금보험과 자녀교육비 212 재무목표 안에 노후자금이 들어가면 저축 여력은 만들어짐 214 5층 연금을 쌓아 보세요 215 연금으로 최소 1억은 넣어둬야 하는 이유는 216 연금 수익률을 높이는 방법에는 ‘현재의 경험생명표’ 구입도 217 연금플랜은 부부가 각각 준비하는 게 합리적인 방법입니다 218 연금의 또 다른 이름은 ‘경제적 자유로움’입니다 219 정년까지는 내가 돈을 벌고, 정년 이후에는 돈이 돈을 벌게! 220 살아온 대로 저축할 건지, 생각한 대로 저축할 건지! 221 3. 정의편(14개) 223 노후는 태어나면서부터 만나기로 약속된 사건입니다 224 연금은 평생의 용돈이고, 월급이며, 임대료라고 합니다 225 연금보험은 ‘지출이 연기된 돈(金)’입니다 226 연금은 젊은 시절 내가 모으고, 불리고, 지켜낸 결과물 227 60세 무렵 새로운 직업은 ‘노후’, 그 월급의 이름, ‘연금’! 228 연금통장은 인생 마지막 가뭄 때 마지막으로 열어 쓸 저수지! 229 연금보험은 세금이요, 기부요, 소득기간의 내신성적이다 230 연금을 붓지 않고도 과연 노후가 기다려지는 날일까요? 231 연금가입은 평생 과일을 공급해주는 과일나무를 심는 일! 232 돈을 찾는 모습이 아름다운 순간은 연금을 수령하는 때! 233 은퇴한 여자에게 필요한 다섯 가지에 남편은 없답니다 234 연금이라는 자녀는 열 살까지만 키워주면 혼자 독립하여 평생 부모를 챙깁니다 235 연금보험이 가진 다른 이름은 유학자금, 창업자금, 최종 채무변제자금! 236 조금씩이라도 길게 모았다가 30~40년 더 길게 타서 쓸 돈 238 4. 비유편(12개) 240 노후라는 회사에서 가장 중요시하는 스펙의 이름은 연금! 242 인생의 겨울은 노후! 겨울옷을 저렴하게 사는 기회는 봄! 244 공부, 운동, 저축은 많이 미뤄봤지만 연금을 그러면 안 되죠 245 국민연금, 자동차보험을 납입하듯 개별연금도 납입해야 성공 246 연금은 인생 후반부에 대한 투자. 아까워 할 일이 아닙니다 247 돈이 일하게 하고, 돈이 돈을 벌고, 돈이 장수하게 하세요 248 사람의 수명보다 돈의 수명이 긴 것, 그것이 연금입니다 249 사람이 20년 이상 키워지듯, 길게 키우고 불려서 타는 게 연금 250 시냇물이 마르지 않는 이유는 산에 나무들이 물기를 저장… 251 단기적립은 은행, 목돈 불리기는 펀드, 노후자금은 연금보험 252 사전 예약을 통해 할부로라도 구입해야 하는 게 노후생활비 253 일곱 가지 POOR 중 대출이 되지 않는 POOR가 두 가지 254 5. FC편(18개) 255 생각할 시간 1년을 더 드려도 지금 상황과 크게 다르지 않다 257 노후 준비에 운이 작용한다면 훌륭한 FC를 빨리 만나는 것 258 주제 파악은 미래의 현실을 대비한 금융행동을 낳는 계기 259 학생의 졸업장 ‘성적표’, 어른의 졸업장은 ‘연금’! 260 연금 IQ를 높이는 건 가능한 일입니다 261 연금설계의 다섯 가지 원칙 262 연금이란 소득 없는 40년간 받을 월급, 용돈, 임대수익 263 보험료가 빠져나간 게 아니고, 내 연금통장에 돈이 들어온 것 264 학교에서 우등생이 아니었어도 노후에 연금우등생은 가능함 265 연금을 가입하기 가장 좋은 시기는, 가장 젊은 ‘지금’입니다 266 돈은 최종적으로 내 곁에 있어야 내 돈인 것, 관리인이 필요 267 마흔 살이 되면 세 가지의 힘으로 살아가야 합니다 268 전문가에게 의뢰할 것은 내 힘으로 시작하지 못하는 일들 269 노후 40년의 그림을 30분 이내로 그리는 건 연금설계가 아님 271 연금보험료가 아깝다면 잘못 가입한 것, 낼 때마다 신나야 함 272 기.부.인.가.시.아 273 별첨: 연금보험 라이프사이클 소개 275 |
저자 소개 1
* 건국대학교 국어국문학과 졸업
* 삼성생명에서 24년간 근무(지점장 17년, 총무인사 담당 2년, 창업법인 대표 5년)
- 전사 영업대상, 최우수지점 등 다수 수상
- 사내 위성방송 최다 출연 및 전국 지역단 출강(라이프사이클, 화법, 세일즈스킬)
* 전문 강의 분야
- 백지 라이프사이클(기본형, 원형, 일자형, 네모형 L/C 창시자)
- 종신보험화법, 건강보험화법, 연금보험화법(일사 1억의 의미, 기부인가시아 등)
- SALES SHIP, FC SHIP
- 리크루팅 JOB 설명회
- 영업관리자의 점포운영 노하우와 생산성 향상 노하우
* 강의 이력
- 現 프
* 건국대학교 국어국문학과 졸업
* 삼성생명에서 24년간 근무(지점장 17년, 총무인사 담당 2년, 창업법인 대표 5년)
- 전사 영업대상, 최우수지점 등 다수 수상
- 사내 위성방송 최다 출연 및 전국 지역단 출강(라이프사이클, 화법, 세일즈스킬)
* 전문 강의 분야
- 백지 라이프사이클(기본형, 원형, 일자형, 네모형 L/C 창시자)
- 종신보험화법, 건강보험화법, 연금보험화법(일사 1억의 의미, 기부인가시아 등)
- SALES SHIP, FC SHIP
- 리크루팅 JOB 설명회
- 영업관리자의 점포운영 노하우와 생산성 향상 노하우
* 강의 이력
- 現 프리랜서 강사
- 前 I-TECH 연구소 대표(전 보험사 출강)
- 前 (주)재무심리연구소 전임강사(우체국 성과향상 과정 교수)
- 前 (주)공감기업연구소 대표강사(각 보험사 연계 강의)
- 前 인터넷 보험사이트 화법 출강
* 저서
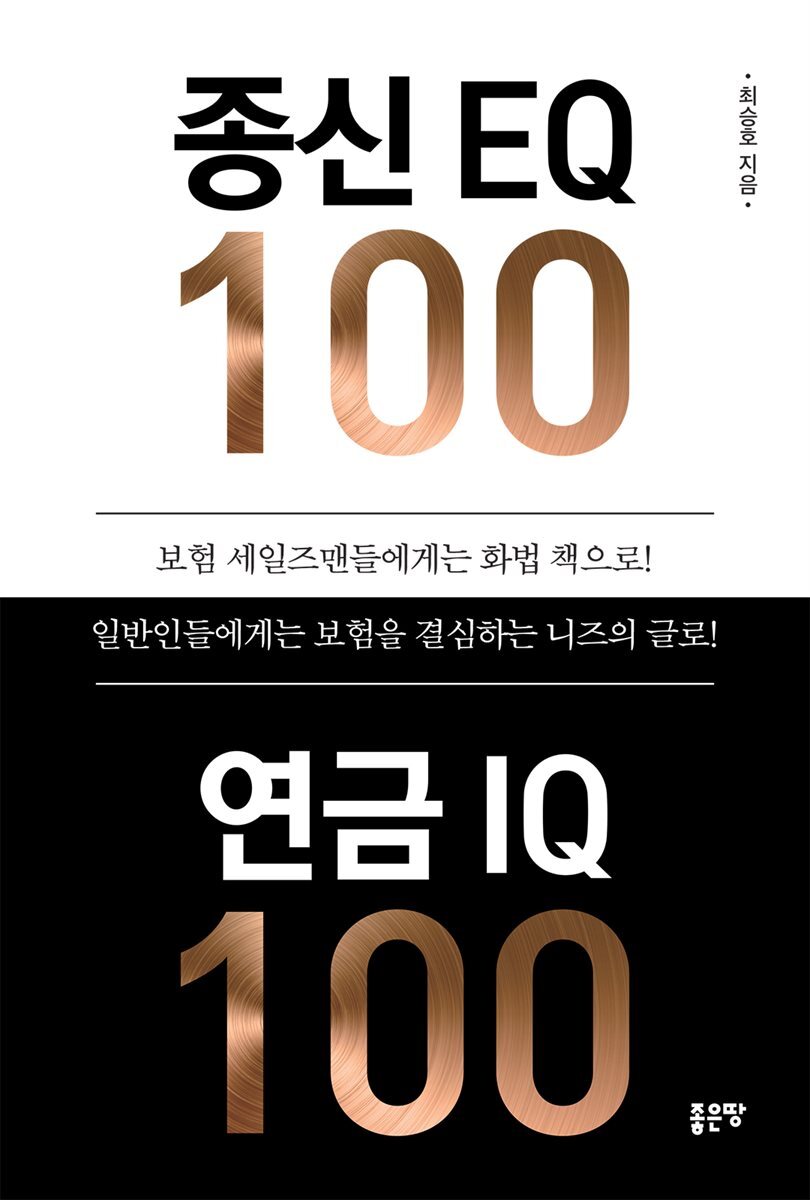
《종신 EQ 100 연금 IQ 100》
《다독임》
* 삼성생명에서 24년간 근무(지점장 17년, 총무인사 담당 2년, 창업법인 대표 5년)
- 전사 영업대상, 최우수지점 등 다수 수상
- 사내 위성방송 최다 출연 및 전국 지역단 출강(라이프사이클, 화법, 세일즈스킬)
* 전문 강의 분야
- 백지 라이프사이클(기본형, 원형, 일자형, 네모형 L/C 창시자)
- 종신보험화법, 건강보험화법, 연금보험화법(일사 1억의 의미, 기부인가시아 등)
- SALES SHIP, FC SHIP
- 리크루팅 JOB 설명회
- 영업관리자의 점포운영 노하우와 생산성 향상 노하우
* 강의 이력
- 現 프리랜서 강사
- 前 I-TECH 연구소 대표(전 보험사 출강)
- 前 (주)재무심리연구소 전임강사(우체국 성과향상 과정 교수)
- 前 (주)공감기업연구소 대표강사(각 보험사 연계 강의)
- 前 인터넷 보험사이트 화법 출강
* 저서
《종신 EQ 100 연금 IQ 100》
《다독임》
최승호의 다른 상품
품목정보
- 발행일
- 2018년 07월 27일
- 지원기기
- 크레마,PC(윈도우 - 4K 모니터 미지원),아이폰,아이패드,안드로이드폰,안드로이드패드,전자책단말기(저사양 기기 사용 불가),PC(Mac)
- 파일/용량
- EPUB(DRM) | 35.78MB ?
- 글자 수/ 페이지 수
- 약 7.1만자, 약 2.3만 단어, A4 약 45쪽 ?
- ISBN13
- 9791162226384
출판사 리뷰
|
- 보험 세일즈맨들을 위한 화법 책
- 일반인들의 보험 결심을 위한 책 최승호 저자가 좋은땅 출판사에서 《종신 EQ 100 연금 IQ 100》을 출간하였다. 《종신 EQ 100 연금 IQ 100》은 현 보험 세일즈맨들을 위한 화법 책 그리고 보험 세일즈맨을 준비하는 사람들을 위한 책이라고 할 수 있고 일반인들 중 보험 가입과 노후 준비에 대해 망설이는 사람들에게 확신을 심어주는 책이라고 할 수 있다. 최승호 저자가 책의 이름을 ‘종신 EQ 100 연금 IQ 100’로 지은 이유는 종신보험은 가족을 지키고자 하는 마음인 감성에서 출발하고, 노후 준비인 연금은 지혜로운 생각과 계산으로부터 시작되기 때문이라고 말했다. 감성은 목표가 되고 이성은 행동을 수반하는 것이다. 최승호 저자가 말하고자 하는 것이 그의 책 제목인 ‘종신 EQ 100 연금 IQ 100’에서 적나라하게 드러난다고 할 수 있다. 각 운동 선수의 종목이 다르듯 돈 또한 마찬가지라고 최승호 저자는 말하고 있다. 단거리로 운영해야 할 돈, 장거리로 운영해야 할 돈에 대해 미리미리 알고 대책을 세워 운영해야 한다는 것이다. 그리고 이는 빠르면 빠를수록 좋다고 덧붙이고 있다. 남들은 다 준비하고 있는 노후에 대해 주춤거린다면 결국엔 나의 가족에게 피해가 될 수밖에 없다. 주변에서 별로라고 해서, 혹은 관심이 없다는 말로 포장할 것이 아니라 최승호 저자의 《종신 EQ 100 연금 IQ 100》를 일독 후 촘촘한 노후 준비를 해보길 권한다. |
