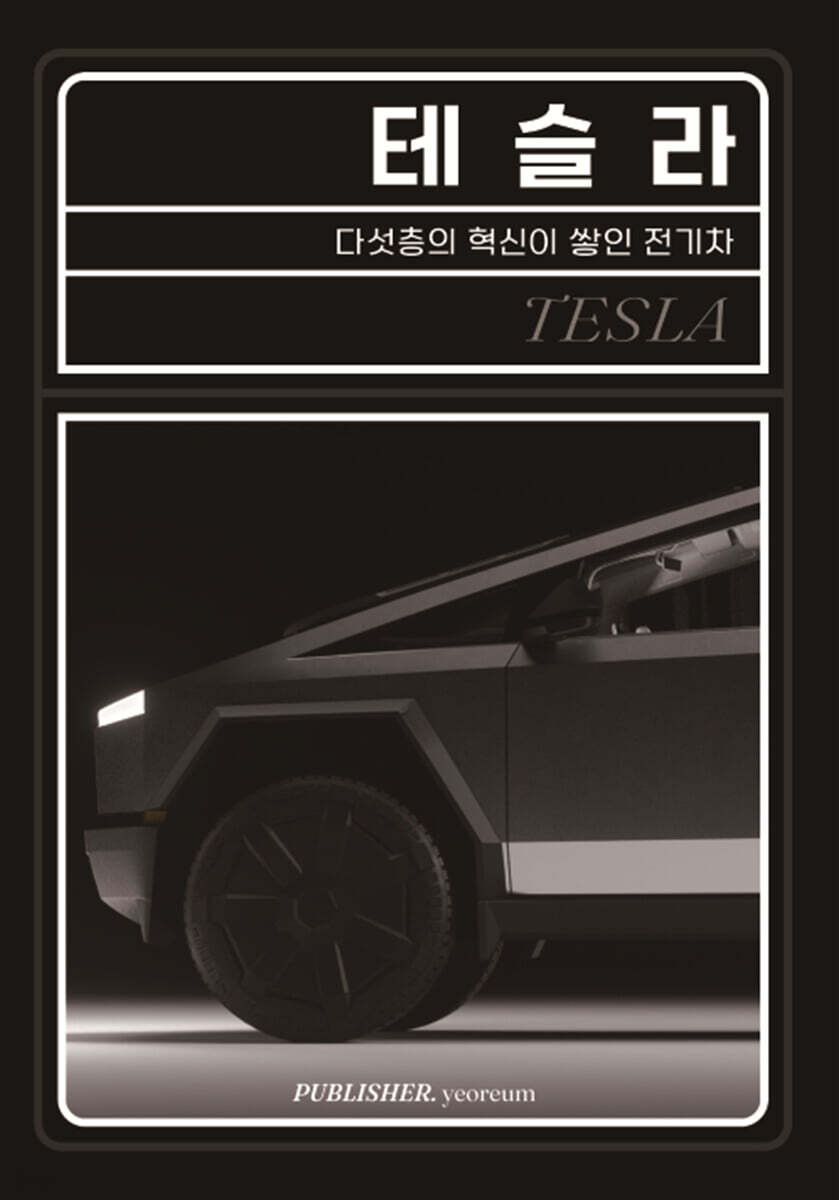
소개
목차
|
프롤로그. 자동차 회사가 자기 차를 죽이던 날
제1부. 껍데기 ? 우리가 알던 테슬라 제1장. 1위를 내준 회사의 주가가 오르는 이유 제2장. 엔진의 시대, 병목의 발견 제3장. 공장이라는 제품 제4장. 전기차 전쟁에서 이기지 않기로 한 회사 제2부. 스택 ? 다섯 개의 층을 해부한다 제5장. 첫 번째 층, 에너지 제6장. 두 번째 층, 데이터 ? 플라이휠은 어떻게 도는가 제7장. 세 번째 층, 지능 ? 칩과 운영체제 제8장. 네 번째 층, 노동 ? 옵티머스라는 베팅 제3부. 이동 ? 병목은 어디로 가는가 제9장. 마진은 소프트웨어로 흐른다 제10장. 로보택시 ? 자동차가 서비스가 될 때 제11장. 마지막 병목, 인간의 손 제12장. 8.5조 달러짜리 계약서를 읽는 법 제4부. 판단 ? 투자자의 질문으로 제13장. 1.5조 달러는 무엇의 가격인가 제14장. 비관론의 해부 제15장. 낙관론의 해부 제16장. 테슬라를 읽는 법, 다음 테슬라를 알아보는 법 에필로그. 마지막 자동차 회사 |
저자 소개 1
퍼블리셔 여름 브랜드 도서 큐레이터, 이든
주가를 둘러싼 소음보다 사업마다 따로 적힌 매출과 마진을 먼저 읽고자 했다.
기업과 브랜드가 시대를 움직이는 방식을 분석하며, 기술과 시장, 상징이 만나는 지점을 세련되고 전략적인 문체로 풀어낸다. 글로벌 기업의 사업 구조와 산업 지형의 변화를 주로 다룬다. 『딥마인드』, 『코리아 2.0 레볼루션』을 썼다.
이든의 다른 상품
품목정보
- 발행일
- 2026년 09월 05일
- 지원기기
- 크레마,PC(윈도우 - 4K 모니터 미지원),아이폰,아이패드,안드로이드폰,안드로이드패드,전자책단말기(저사양 기기 사용 불가),PC(Mac)
- 파일/용량
- EPUB3.0(DRM) | 1.35MB ?
- 글자 수/ 페이지 수
- 약 5만자, 약 1.6만 단어, A4 약 32쪽 ?
- ISBN13
- 9791124259672
출판사 리뷰
|
테슬라에서 이익률이 가장 높은 사업은 자동차가 아니다.
2025년 4분기, 테슬라 에너지 부문의 매출총이익률은 29.8퍼센트로 자동차 부문의 17.9퍼센트를 앞질렀다. 2020년 20억 달러이던 에너지 매출은 4년 만에 101억 달러가 되었다. 테슬라를 두고 오가는 말은 대개 거품론 아니면 머스크론이다. 하지만 주가수익비율 180배 안팎의 가격이 여러 해 버텨 온 사실 앞에서는 두 설명 모두 힘이 빠진다. 이든은 시장이 무엇을 사고 있는지 사업 단위로 직접 따져 묻는다. 무기는 병목의 이동이다. 포드의 조립 라인에서 도요타 생산방식까지, 산업의 이익은 늘 가장 풀기 어려운 매듭에 고였다가 자리를 옮겼다. 같은 잣대를 테슬라에 대면 환호도 비관도 아닌 냉정한 지도가 나온다. 웨이모가 미국 11개 도시에서 3,000대가량을 굴리던 무렵, 테슬라의 로보택시는 수십 대 규모였다는 불편한 숫자도 피하지 않는다. 다음 분기에 직접 확인할 계기판까지 쥐여 주니, 책을 덮은 뒤에도 쓸모가 계속된다. 테슬라 주식을 들고 있거나 살까 말까 망설이는 투자자, 실적 발표 때마다 쏟아지는 낙관과 비관 사이에서 흔들려 본 사람에게 권한다. 한국의 배터리와 파운드리 기업이 그 공급망 어디에 서 있는지도 함께 보인다. |