소득공제
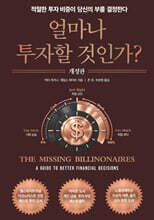
[그래제본소] 얼마나 투자할 것인가?
적절한 투자 비중이 당신의 부를 결정한다
개정판
- 국내배송만 가능
- 예약상품과 함께 주문 시 제품 출시일에 함께 배송됩니다. (제작사의 사정으로 출시 지연 가능)
- 문화비소득공제 가능
상세 이미지

책소개
목차
|
출판사 소개글
역자의 머리말 이 책을 추천하신 분들 서문 저자 소개 1장 들어가며: 사라진 억만장자의 수수께끼 1부 투자 규모 결정 2장 승률이 유리한 동전에 얼마를 걸어야 할까? 3장 실제 투자에서 규모의 중요성 4장 머튼 비중의 실제 적용 5장 주식시장에 얼마를 투자해야 할까? 6장 선택의 메커니즘 7장 기대 효용 의사결정 이론에 대한 비판 8장 어느 헤지펀드 매니저의 회상 2부 평생에 걸친 소비와 투자 9장 은퇴 후 소비와 투자 10장 영원히 살 것처럼 소비하기 11장 영원히 살지 않을 것처럼 소비하기 3부 투자 이론을 현실에 적용하기 12장 행복을 어떻게 측정할 것인가? 13장 인적자본 14장 주요 자산군의 특성 자세히 살펴보기 15장 안전자산이 없는 세상에서 투자하기 16장 옵션은 어떨까? 17장 세금도 중요하다 18장 위험과 불확실성의 차이 4부 투자의 역설과 수수께끼 19장 좋은 복권이 나쁜 베팅이 되는 이유 20장 주식 위험 프리미엄의 수수께끼 21장 영구연금의 역설과 마이너스 금리 22장 적을수록 더 나을 때 23장 코스탄자 투자 전략 24장 결론: 효용과 당신의 재산 |
저자 소개 4
빅터 하가니는 금융 시장에서 40년 동안 일한 경험과 더불어 금융 혁신에 이바지해 왔으며, 학계와 실무자를 위한 금융 관련 글을 다수 기고해 왔다. 2011년에는 자신의 가족을 포함한 고객들이 투자 관리뿐만 아니라 재산과 금융에 대한 광범위한 의사 결정을 다루고, 연구 기반의 비용 효율적인 접근 방식을 통해 재산의 관리 및 보존을 돕기 위해 Elm Wealth를 설립했다. 빅터는 1984년 살로몬 브라더스에서 커리어를 시작하여 채권 차익거래 부서의 상무이사를 역임했으며, 1993년에는 Long-Term Capital Management의 공동 창립 파트너로 활동했다. 빅터는 현재
빅터 하가니는 금융 시장에서 40년 동안 일한 경험과 더불어 금융 혁신에 이바지해 왔으며, 학계와 실무자를 위한 금융 관련 글을 다수 기고해 왔다. 2011년에는 자신의 가족을 포함한 고객들이 투자 관리뿐만 아니라 재산과 금융에 대한 광범위한 의사 결정을 다루고, 연구 기반의 비용 효율적인 접근 방식을 통해 재산의 관리 및 보존을 돕기 위해 Elm Wealth를 설립했다. 빅터는 1984년 살로몬 브라더스에서 커리어를 시작하여 채권 차익거래 부서의 상무이사를 역임했으며, 1993년에는 Long-Term Capital Management의 공동 창립 파트너로 활동했다. 빅터는 현재 런던과 와이오밍주 잭슨홀에 거주하고 있다.
제임스 화이트는 20년 동안 금융 분야에서 일하면서 퀀트 리서치, 마켓 메이커, 투자, 자산 관리 분야에서 20년을 근무했다. 현재 Elm Wealth의 CEO로 재직 중이며, 이전에는 PAC Partners, Citadel, 뱅크 오브 아메리카에서 리서치, 트레이딩, 임원직을 역임한 바 있다. 제임스는 필라델피아에 거주하고 있다.
John Choi
존 최는 인디애나 대학교 켈리 비즈니스 스쿨에서 금융 MBA를 취득했으며, 14년간 미국과 캐나다에서 건설 및 부동산 개발 프로젝트를 이끌어왔다. 스탠퍼드 대학교 산하의 미 연방 에너지부 연구소에서 엔지니어와 프로젝트 매니저로 근무했으며 대규모 공공 프로젝트의 실무 경험과 리더십을 겸비하고 있다. 2022년에는 국내에서 쉽게 접하기 어려운 고급 경제·투자 지식을 소개하고자 투자·금융 교육 전문 출판사인 BUSINESS 101 PUB 을 설립했고, 지금까지 수천 명의 독자에게 깊이 있는 콘텐츠를 전달해 왔다. 현재 그는 투자 심리와 데이터 기반 의사결정을 접목한 핀테크 기업 Sig
존 최는 인디애나 대학교 켈리 비즈니스 스쿨에서 금융 MBA를 취득했으며, 14년간 미국과 캐나다에서 건설 및 부동산 개발 프로젝트를 이끌어왔다. 스탠퍼드 대학교 산하의 미 연방 에너지부 연구소에서 엔지니어와 프로젝트 매니저로 근무했으며 대규모 공공 프로젝트의 실무 경험과 리더십을 겸비하고 있다. 2022년에는 국내에서 쉽게 접하기 어려운 고급 경제·투자 지식을 소개하고자 투자·금융 교육 전문 출판사인 BUSINESS 101 PUB 을 설립했고, 지금까지 수천 명의 독자에게 깊이 있는 콘텐츠를 전달해 왔다. 현재 그는 투자 심리와 데이터 기반 의사결정을 접목한 핀테크 기업 SigmaPlay Inc. 의 공동대표로서 AI와 행동재무학을 융합한 투자 보조 기술 개발에 힘쓰고 있다
존 최의 다른 상품

서울대 경영학과를 졸업하고 맥쿼리증권에서 해외 기관 투자자들을 대상으로 국내 주식 리서치를 담당했다. 타이거자산운용에서 해외 주식을 리서치했고, 현재 루트엔글로벌자산운용에서 국내외 주식 펀드를 운용중이다. 모니터로 전세계가 어떻게 돌아가는지 파악하고, 다양한 비즈니스를 분석하는 것을 좋아한다. 코로나 이후 주식에 대한 대중의 관심이 늘어난 것을 체감중이다. 투자 경험이 쌓이면 비중의 중요성을 깨닫게 될 것이다. 비중 결정과 조절은 투자의 꽃이라 할 수 있다. 오래 옆에 두고 참고할 만한 안내서가 되기를 바라며 이 책을 번역했다.
품목정보
- 발행일
- 2027년 01월 26일
- 쪽수, 무게, 크기
- 400쪽 | 172*245*30mm
- ISBN13
- 9791122141818
책 속으로
|
이 책의 다음 장에서는 억만장자들이 막대한 재산을 잃게 만든 가장 흔한 실수들을 살펴본다. 대표적인 사례로는 지나치게 많은 위험을 감수하거나 너무 적은 위험만 감수하는 것, 감당할 수 있는 수준을 초과하여 지출하는 것, 그리고 재산의 변화에 맞춰 지출을 조정하지 않는 것을 들 수 있다. 무엇보다도 이들은 일관된 원칙에 따라 의사결정을 내리지 못했다. 당시 유행하던 투자처를 쫓다가 열기가 식으면 바로 포기하거나, 기대수익률의 변화에 맞춰 지출 수준을 조정하지 않거나, 좋지 않은 조언에 막대한 수수료를 지불하는 일이 반복되었다. 흥미로운 점은 나쁜 투자 대상을 선택하는 것이 흔한 실수가 아니라는 사실이다. 억만장자들이 사라진 이유는 투자 환경이 열악했기 때문이 아니다. 오히려 20세기는 투자자들에게 매우 유리한 시기였다. 1900년부터 2022년까지 미국 주식시장은 연평균 10%의 세전 수익률을 기록했다. 1900년에 투자한 100만 달러는 2022년 말에는 약 1,000억 달러로 불어나 무려 10만 배에 달했을 것이다. 문제는 투자자들이 관심을 잘못된 곳에 집중하고 있다는 점이다. 우리는 자연스럽게 무엇을 사고팔 것인가에 관심을 갖게 된다. 금융 매체 역시 대부분 이 질문에 초점을 맞추기 때문에 무엇에 투자할지를 가장 중요한 결정으로 여기기 쉽다. 그러나 실제로 더 중요한 질문은 따로 있다. 바로 ‘얼마나 투자할 것인가?’이다.
---p.24 투자 규모를 잘못 판단하는 실수는 젊고 자신감 넘치던 채권 차익거래 트레이더들이나 20세기 초의 부유한 가문들에만 해당하는 이야기일까? 안타깝게도 투자 규모와 위험을 제대로 관리하지 못해 손실을 입는 사례는 지금도 끊이지 않고 있다. 실제로 개인 투자자들의 수익률은 절대적인 성과뿐만 아니라 위험을 고려한 성과에서도 시장 수익률을 크게 밑돌고 있다. 높은 수수료가 원인일 때도 있지만, 위험을 지나치게 많이 또는 적게 감수하거나 매매 시점을 잘못 판단하는 경우도 흔하다. 캘리포니아 대학교의 브래드 바버(Brad Barber) 교수와 테란스 오딘(Terrance Odean) 교수가 발표한 연구, 『Trading Can Be Hazardous to Your Wealth (잦은 주식 거래는 재산에 위험이 될 수 있다)』에 따르면 주식을 적극적으로 매매한 개인 투자자들은 시장 수익률보다 연간 약 6% 낮은 수익률을 기록했다. 또 다른 연구에서는 뮤추얼펀드 투자자들이 실제로 거둔 수익률이 같은 펀드를 단순히 ‘매수 후 보유(Buy and Hold)’했을 때 얻을 수 있었던 수익률보다 연간 몇 퍼센트 낮은 것으로 나타났다. ---p.26 널리 알려진 이야기에 따르면 애플의 아이튠즈(iTunes)와 스포티파이(Spotify)는 재생목록의 곡을 무작위로 재생하는 알고리즘을 일부러 완전히 무작위가 아니도록 조정했다고 한다. 초기에는 곡을 실제로 무작위로 재생했지만, 오히려 재생 순서가 무작위처럼 느껴지지 않는다는 사용자들의 불만이 많았기 때문이다. 2017년 우리는 설문 조사를 통해 앞면이 나올 확률이 50%인 일반적인 동전과 60%인 동전을 구별하려면 몇 번이나 던져야 하는지 물었다. 단순히 두 동전을 구별하는 것이 아니라, 통계적으로 95%의 신뢰도를 확보하려면 얼마나 많은 동전 던지기가 필요한지를 묻는 질문이었다. 응답자의 약 30%는 10번 이하로 충분하다고 답했으며, 약 절반은 30번 미만이면 된다고 생각했다. 그러나 정답은 143번이었다. 우리를 포함한 대부분의 사람은 처음 이 결과를 접했을 때 놀라움을 감추지 못했다. 사람들은 지나치게 적은 관측 결과만으로도 성급하게 결론을 내리는 경향이 있다. 행동경제학에서는 이러한 인지적 편향을 ‘소수의 법칙 편향(law of small numbers bias)’이라고 부른다. ---p.44 - 동전 던지기와 주식시장 투자에는 많은 차이가 있지만, 몇 가지 공통점도 발견할 수 있다. 지난 50년 동안 미국 주식시장은 단기 국채보다 연평균 약 7.5% 높은 수익률을 기록했으며, 연간 수익률의 변동성은 약 18%였다. 이 기간의 위험 대비 수익 성과는 초과 수익률을 변동성으로 나눈 값인 약 0.4로 요약할 수 있다. 앞면이 나올 확률이 70%, 뒷면이 나올 확률이 30%인 동전도 이와 비슷한 비율을 보인다. 지난 반세기 동안의 미국 주식시장 수익률은 앞면이 나올 확률이 70%인 동전을 50번 던진 결과와 대략적으로 비유할 수 있다. 미국 주식시장에 매우 유리했던 50년이었다! ---p.45 마리아 코니코바(Maria Konnikova)가 프로 포커를 배우는 과정을 기록한 『블러프(The Biggest Bluff)』에서 세계적인 포커 플레이어 에릭 세이델(Erik Seidel)은 최고의 포커 플레이어들 조차 자금 관리에 실패해 결국 파산하는 경우가 많다고 설명한다. 우리가 이해하기로는 세이델의 말은 뛰어난 포커 플레이어가 실력이 부족한 플레이어들과 달리 평균적으로 수익을 낼 능력이 있음에도 지나치게 공격적으로 베팅한다는 뜻이다. 뛰어난 실력 덕분에 승리하는 횟수가 패배하는 횟수보다 많아 자산을 늘리는 효과를 얻지만, 과도한 베팅 규모에서 발생하는 변동성 드래그 때문에 결국 파산하고 만다는 것이다. ---p.55- 최적의 베팅 규모를 결정하는 또 다른 방법은 벨 연구소(Bell Labs)의 물리학자 존 켈리(John Kelly)가 1956년에 발표한 논문에서 찾을 수 있다. 켈리는 정보이론(information theory)3에 관한 연구를 통해 자산의 성장률을 극대화 하는 베팅 전략을 소개했다. 그는 결과가 승패로만 나뉘는 베팅에서 보유 자산의 얼마를 걸어야 하는지 연구하다가 그 역시 기대 자산을 극대화하는 것은 합리적인 목표가 아니라는 결론에 도달했다. 대신 그는 자산의 성장률을 극대화하는 방법을 제안했다. 그는 베팅 조건을 기반으로 자산 성장률을 최대화하는 최적의 베팅 규모에 대한 공식을 도출했는데, 이 공식은 오늘날 ‘켈리 공식(The Kelly Criterion)’으로 알려져 있다. ---p.66 일론 머스크(Elon Musk)는 레버리지를 활용해 테슬라에 자산의 상당 부분을 집중 투자하면서도 스페이스X(SpaceX)와 트위터에도 막대한 지분을 보유하고 있다. 실제로 소셜미디어에서는 전 재산을 테슬라 주식에 투자한 이른바 ‘테슬라 올인’ 투자자들을 쉽게 찾아볼 수 있다. 이들 중 상당수는 테슬라 주식 투자로 엄청난 부를 축적했다. 큰 위험을 감수한 끝에 막대한 부를 일군 투자자들이 자신의 투자 비중을 적절히 조정하는 데 어려움을 겪는 것도 그리 놀라운 일이 아니다. 테슬라 주식은 상장 이후 연간 약 60%의 높은 변동성을 보여왔다. 그렇다면 전 재산을 투자하는 결정을 정당화 하려면 향후 수익률을 얼마나 낙관적으로 전망해야 할까? 머튼 비중 공식에 위험회피계수 2를 적용하면, 보유 자산 전부를 테슬라 주식에 투자하기 위해서는 연간 기대 수익률이 72%에 달해야 한다. 실제로 테슬라 주식은 2010년 6월 상장 이후 2021년 11월까지 연평균 약 60%의 수익률을 기록했으므로 과거 실적만 놓고 보면 이러한 기대가 터무니없는 수준은 아니다. 만약 테슬라 주식의 기대 수익률이 무위험 수익률보다 연간 약 12% 높다고 예상한다면 어떨까? 이 경우 머튼 비중에 따른 적정 투자 비율은 보유 자산의 약 17%에 불과하다. ---p.68 - 적은 기대 수익을 위해 얼마를 베팅할지 고민하는 것이 실제 투자와 무관해 보일 수 있지만 이러한 계산은 성공적인 마켓메이커(market-maker), 초단타 트레이딩 회사, 전문적인 수요 예측 사업 등의 근간이 된다. 자본금이 100억 달러인 월스트리트의 트레이딩 데스크는 다른 거래들과의 상관관계가 낮아 손실 위험을 분산할 수 있다면, 기대이익이 20,000달러에 불과하더라도 1,000만 달러 규모의 위험을 감수하는 거래에 기꺼이 참여할 수 있다. 서로 상관관계가 낮은 거래 기회를 대규모로 찾아내는 것이 어렵기 때문에 금융회사들은 경쟁사에 자신들의 거래 전략이 알려지지 않도록 철저히 비밀을 유지한다. 르네상스 테크놀로지스의 전 공동 CEO인 로버트 머서(Robert Mercer)는 역사적으로 그러한 거래가 50.75%의 승률을 기록했다고 말한다.4 르네상스 테크놀로지스는 이처럼 근소하게 유리한 기회를 최대한 많이 찾아내고 투자 규모를 적절히 조절함으로써 1988년부터 2021년까지 연 60%가 넘는 복리 수익률을 기록할 수 있었다. ---p.69 물론 기대 수익률이 시간의 흐름에 따라 변한다는 사실을 아는 것만으로는 충분하지 않다. 현명한 투자 결정을 내리기 위해서는 기대 수익률이 어떻게 변화하는지 합리적으로 추정할 수 있어야 한다. 다행히 주요 자산군의 기대 수익률 변화를 어느 정도 예측할 수 있다는 근거가 존재한다. 전체 주식시장의 기대수익률을 추정하는 데 가장 널리 사용되는 지표는 실러의 ‘경기조정주가수익비율(Cyclically Adjusted Price-to-Earnings Ratio, CAPE)’이다. CAPE가 높다는 것은 최근 10년간의 기업 이익을 인플레이션(물가상승률)으로 조정한 평균값에 비해 현재 주가가 상대적으로 높다는 뜻이다. 따라서 CAPE가 높을수록 향후 주식시장에서 기대할 수 있는 수익률은 낮아지는 경향이 있다. 이러한 관계는 논리적으로도 이해할 수 있으며, 수십년간 축적된 과거 데이터에서도 확인된다. 다만 이 지표가 보여주는 관계는 개별 종목이나 특정 산업이 아닌 전체 주식시장을 대상으로 한다는 점에 유의해야 한다. ---p.76 모멘텀을 변형한 여러 전략도 비슷하거나 더 우수한 과거 성과를 보였지만 그만큼 전략이 복잡해지고 결정해야 할 매개변수도 많아진다. 모멘텀과 밀접하게 관련된 또 다른 접근법은 ‘손절매(stop-loss)’ 전략이 있다. 이 전략은 모멘텀 전략만큼 단순하면서도 과거에 비슷한 성과를 기록했다. 조지 소로스(George Soros), 폴 튜더 존스(Paul Tudor Jones), 루이스 베이컨(Louis Bacon), 앨런 하워드(Alan Howard) 등 성공적인 매크로 헤지펀드 트레이더들도 손절매의 중요성을 강조해 왔다. 잭 슈웨거(Jack Schwager)는 『시장의 마법사들(Market Wizard books)』 시리즈에서 인터뷰를 마칠 때마다 “성공적인 트레이더가 되려는 사람에게 어떤 조언을 해주고 싶은가?”라고 질문했다. 인터뷰에 응한 트레이더의 4분의 3이상은 다음과 같이 답했다. “손실은 일찍 줄이고 수익은 길게 가져가라” ---p.90- 욕망의 크기와 위험회피 성향은 사람마다 천차만별이며, 같은 사람이라도 대상과 상황에 따라 수시로 변한다. 어느 정도의 위험회피 성향이 옳고 그른지에 대한 정답은 어디에도 존재하지 않는다. 저자 중 한 사람인 제임스는 피자를 조금만 먹어도 금방 배가 부르지만, 유대인의 전통빵인 할라(challah bread)는 끝없이 먹을 수 있다. 이는 제임스는 할라보다 피자에 대해 훨씬 더 위험회피 성향을 보인다는 것을 의미한다. 제임스는 피자를 추가로 먹어도 큰 만족감을 느끼지 못하기 때문에, 위험을 감수하면서까지 피자를 더 먹을 이유가 없다. 이 책에서는 주로 돈과 관련된 위험회피 성향을 다룬다. 누구나 적은 돈보다 많은 돈을 선호하지만, 자산이 늘어날수록 추가로 얻는 돈의 가치는 점점 줄어드는 경향이 있다. 첫 100만 달러는 인생을 바꿀 수 있지만, 두 번째 100만 달러의 영향은 상대적으로 작으며, 세 번째 100만 달러의 영향은 그보다 더 작다. 이처럼 자산이 증가할수록 추가적인 부에서 얻는 만족감이 줄어들기 때문에, 우리는 큰 손실을 감수하는 데 더욱 신중해진다. ---p.100 나심 탈레브(Nassim Taleb)는 『스킨 인 더 게임(Skin In The Game, 2018)』에서 “자기 돈으로 10억 달러를 잃는다면 그것도 존경할 만한 일이다”라고 말했다. 하지만 다른 투자자들에게 자신의 헌신을 보여주려다가 정작 자신에게 가장 유리한 선택이 무엇인지 놓쳐서는 안 된다. 우리는 빅터의 사례처럼 자신의 재산과 위험회피 성향에 맞춰 투자 규모를 결정하는 것만으로도 다른 투자자들에게 충분한 신뢰를 줄 수 있다고 생각한다. LTCM의 투자 결정과 흥망성쇠, 관련 인물들에 대한 이야기는 이미 여러 책과 기사에서 충분히 다뤄졌다. 대표적으로 『천재들의 실패(When Genius Failed)』와 『돈의 발명(Inventing Money)』이 있으며, 1999년 1월 《뉴욕타임스》에 실린 마이클 루이스(Michael Lewis)의 장문 기사 [그 똑똑한 양반들은 어쩌다 망했나?(How the Eggheads Cracked?)]도 있다. 하지만 여기서는 지금까지 거의 알려지지 않았으면서도 헤지펀드 투자자와 운용자뿐 아니라 다른 사람들에게도 중요한 교훈을 주는 이야기에 집중하려 한다. 당시 출간된 책과 기사들이 전직 LTCM 파트너들의 협조를 받지 못했기 때문에, LTCM의 실패에서 배울 수 있는 가장 중요하고 실질적인 교훈 중 하나가 간과되었다. 바로 LTCM의 파트너는 자신의 재산을 얼마나 펀드에 투자하는 것이 적절했는가라는 문제다. 즉, LTCM 파트너들은 얼마나 많이 투자해야 했는가? 더 구체적으로 말하면, 빅터는 자신의 재산 가운데 얼마를 LTCM 펀드에 투자했어야 했을까? ---p.163 |
출판사 리뷰
|
* 좋은 투자 기회를 찾는 것만으로는 부족하다. 얼마를 투자해야 하는지 알아야 한다.
* 너무 적게 투자하면 기회를 놓치고 너무 많이 투자하면 모든 것을 잃을 수 있다. * 투자 수익률을 넘어, 최적의 투자 규모를 결정하는 방법 지난 세기 동안 부유한 가문들이 재산을 합리적으로 지출하고, 세금을 납부하고, 주식시장에 투자하여 다음 세대에게 자산을 물려주었다면 오늘날 세상은 수만 명의 억만장자 상속인들로 넘쳐나야 마땅하다. 그러나 실제 부자 명단에서 그런 사례를 찾기 어려운 이유는 무엇일까? 억만장자 가문들이 역사 속으로 자취를 감춘 이유에 대해 여러 가설이 존재하지만 이 책은 모든 투자자가 중요하게 여겨야 할 한 가지, 즉 투자와 지출 과정에서의 잘못된 위험 관리에 중점을 두고 있다. 많은 사람들이 나쁜 투자 대상을 선택해서 실패한 것이 아니라 투자 규모를 잘못 결정하거나 무분별한 지출을 일삼는 바람에 위기를 자초한 사례가 부지기수이기 때문이다. 이 책은 평생 동안 마주하게 되는 중요한 재무적 의사결정을 체계적이고 합리적으로 해결할 수 있도록 단순하면서도 강력한 기준을 제시한다. 기초적인 금융 지식을 갖춘 독자를 대상으로 한 이 책은 복잡한 이론 대신 실용적인 지식을 전달하며 대중적인 개인 금융 도서와 난해한 학술 문헌 사이의 간극을 메우고 비전문가도 현대 금융학의 귀중한 통찰력을 쉽게 이해할 수 있도록 돕는다. 독자는 이 책을 통해 자신의 적정 투자 규모를 최적화하는 방법부터 배우게 된다. 이론적 토대를 바탕으로 실제 투자, 저축 및 지출 결정을 통합하여 평생의 재무 의사 결정의 문제로 확장해 나간다. 아울러 개인의 위험회피 성향을 조율하고 전반적인 투자 기대 수익률과 위험을 추정하는 구체적이고 실질적인 방법에 집중한다. 마지막으로 이 책이 제공하는 독창적인 기준과 분석 도구를 활용해 쉽게 풀리지 않던 금융시장의 난제를 하나씩 해결하는 방법을 살펴볼 수 있다. 이 책은 저자 빅터 하가니가 전설적인 롱텀캐피털매니지먼트(LTCM) 펀드의 파트너로 참여했던 경험부터 ‘라이어스 포커’에 관한 보너스 챕터까지 다양한 사례 연구와 일화로 가득하다. 빅터 하가니는 수십억 달러 규모의 자산운용사인 엘름 웰스의 공동 창립자이자 대표로서, 과거 퀀트 연구원과 차익거래 트레이더로 활동했던 풍부한 경험을 책 전반에 녹여냈다. 현재 자산을 축적해 나가는 젊은 투자자, 본인의 사업과 자산에 막대한 리스크를 감수하는 기업가, 그리고 평생 동안 재산을 어떻게 소비하고 투자할지 고민하는 모든 이들에게 『얼마나 투자할 것인가?』를 읽어볼 것을 추천한다. 합리적이고 신중한 재무 의사결정을 추구하는 이들에게 이 책은 든든한 나침반이 되어줄 것이다. |
추천평
|
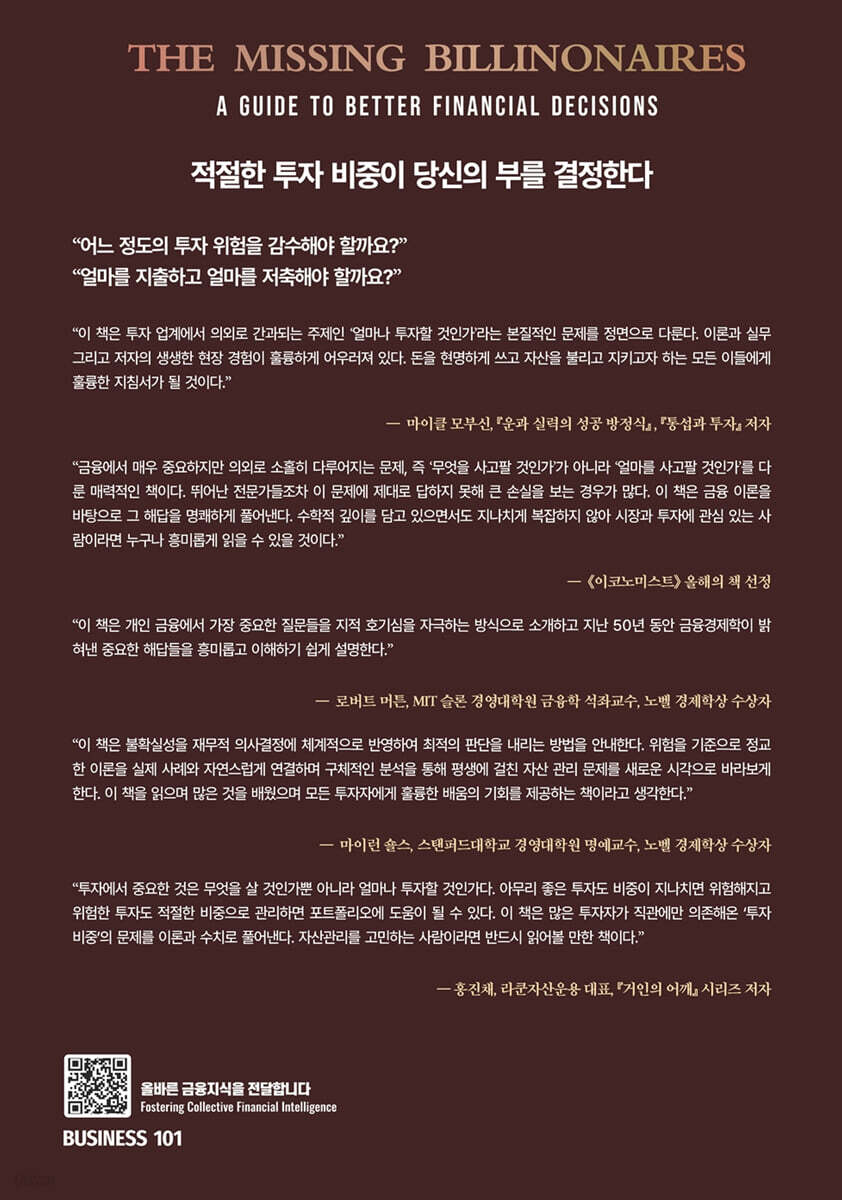
“이 책은 투자 업계에서 의외로 간과되는 주제인 ‘얼마나 투자할 것인가’라는 본질적인 문제를 정면으로 다룬다. 이론과 실무 그리고 저자의 생생한 현장 경험이 훌륭하게 어우러져 있다. 돈을 현명하게 쓰고 자산을 불리고 지키고자 하는 모든 이들에게 훌륭한 지침서가 될 것이다.” - 마이클 모부신 (『운과 실력의 성공 방정식』 , 『통섭과 투자』 저자)
|
|
“금융에서 매우 중요하지만 의외로 소홀히 다루어지는 문제, 즉 ‘무엇을 사고팔 것인가’가 아니라 ‘얼마를 사고팔 것인가’를 다룬 매력적인 책이다. 뛰어난 전문가들조차 이 문제에 제대로 답하지 못해 큰 손실을 보는 경우가 많다. 이 책은 금융 이론을 바탕으로 그 해답을 명쾌하게 풀어낸다. 수학적 깊이를 담고 있으면서도 지나치게 복잡하지 않아 시장과 투자에 관심 있는 사람이라면 누구나 흥미롭게 읽을 수 있을 것이다.” - 《이코노미스트》 올해의 책 선정
|
|
“이 책은 개인 금융에서 가장 중요한 질문들을 지적 호기심을 자극하는 방식으로 소개하고 지난 50년 동안 금융경제학이 밝혀낸 중요한 해답들을 흥미롭고 이해하기 쉽게 설명한다.” - 로버트 머튼 (MIT 슬론 경영대학원 금융학 석좌교수, 노벨 경제학상 수상자)
|
|
“이 책은 불확실성을 재무적 의사결정에 체계적으로 반영하여 최적의 판단을 내리는 방법을 안내한다. 위험을 기준으로 정교한 이론을 실제 사례와 자연스럽게 연결하며 구체적인 분석을 통해 평생에 걸친 자산 관리 문제를 새로운 시각으로 바라보게 한다. 이 책을 읽으며 많은 것을 배웠으며 모든 투자자에게 훌륭한 배움의 기회를 제공하는 책이라고 생각한다.” - 마이런 숄스 (스탠퍼드대학교 경영대학원 명예교수, 노벨 경제학상 수상자)
|
|
“투자에서 중요한 것은 무엇을 살 것인가뿐 아니라 얼마나 투자할 것인가다. 아무리 좋은 투자도 비중이 지나치면 위험해지고 위험한 투자도 적절한 비중으로 관리하면 포트폴리오에 도움이 될 수 있다. 이 책은 많은 투자자가 직관에만 의존해온 ‘투자 비중’의 문제를 이론과 수치로 풀어낸다. 자산관리를 고민하는 사람이라면 반드시 읽어볼 만한 책이다.” - 홍진채 (라쿤자산운용 대표, 『거인의 어깨』 시리즈 저자)
|