
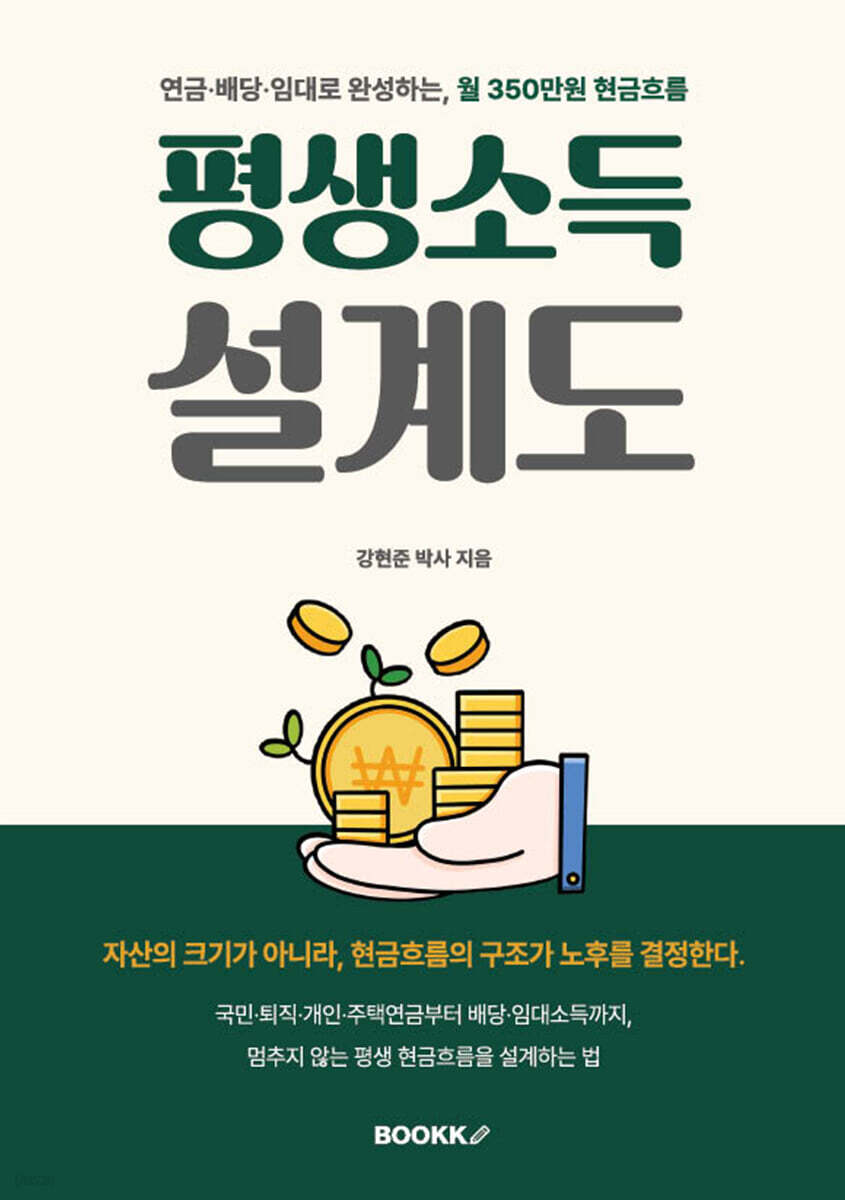
- 주문 후 제작되는 개인 오더 도서로 신중한 구매를 부탁드리며, 발송까지 7일가량 소요됩니다.
이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
이 상품의 태그
상세 이미지

책소개
목차
|
프롤로그. 왜 은퇴 후 10억이 아니라 월 350만원인가
PART 1. 100세 시대, 돈이 일하게 만들어라 STEP 1. 은퇴 후 삶의 진실 : 100세 시대의 자산 패러다임 STEP 2. 소득 파이프라인 : 6가지 현금흐름 창출 전략 STEP 3. 자산 배분 기준 : 저축과 투자 자산 포트폴리오 STEP 4. 리스크 관리 : 물가상승을 이기는 자산 방어전 PART 2. 지출을 알아야 현금흐름이 보인다 STEP 5. 가계부 작성 : 돈의 구멍을 막는 현금흐름 파악 STEP 6. 보장성 보험 : 꼭 필요한 것만 남기는 보험 다이어트 STEP 7. 대출·부채 관리 : 은퇴 전 부채 청산과 상환 전략 STEP 8. 건강보험료 방어 : 건보료 리스크 관리와 피부양자 자격 유지 PART 3. 연금 시스템, 평생 마르지 않는 월급 만들기 STEP 9. 1층 국민연금 : 수령액을 극대화하는 꿀팁 STEP 10. 2층 퇴직연금 : DB·DC·IRP 실전 운용법 STEP 11. 3층 개인연금 : 연금저축으로 만드는 평생 월급 STEP 12. 4층 주택연금 : 내 집으로 받는 평생 연금 STEP 13. 연금 통합 시뮬레이션 : 4대 연금 현금흐름 지도 PART 4. 배당주 포트폴리오, 월 100만원 만들기 STEP 14. 계좌별 절세 전략 : 계좌 구조 이해하기 STEP 15. 배당주 투자 전략 : 배당성장주를 판별하는 원리 STEP 16. 지수 ETF 투자 : 시장 전체에 분산하는 원리 STEP 17. 배당소득 시뮬레이션 : 장기 시뮬레이션 원리 이해하기 PART 5. 임대소득 파이프라인, 월 70만원 만들기 STEP 18. 부동산 투자 절차 : 수익형 부동산 발굴과 분석 STEP 19. 수익률 비교 : 수익형 vs 차익형 승부 STEP 20. 오피스텔과 상가 : 공실 없는 실전 투자 전략 STEP 21. 임대소득 시뮬레이션 : 월 70만원 임대수익 세팅 PART 6. 월 350만원 현금흐름 완성하기 STEP 22. 현금흐름 시나리오 : 나만의 350만원 맞춤 설계 STEP 23. 통합 절세 전략 : 종소세와 금융소득종합과세 방어 STEP 24. 연령별 실행 로드맵 : 50·60·70대 연령별 액션 플랜 STEP 25. 비상 예비비 구축 : 하락장과 공실에 견디는 예비비 PART 7. 자녀 세대 자산 이전과 상속 설계 STEP 26. 자녀 자산관리 : 태어나는 순간부터 시작하는 복리 투자 STEP 27. 증여 전략 : 10년 주기 비과세 한도 활용법 STEP 28. 상속 전략 : 배우자 공제 극대화와 절세 세팅 STEP 29. 엔딩 노트 : 사랑하는 가족을 위한 마지막 준비 에필로그. 남겨주는 마음은, 결국 미리 준비하는 것입니다. 특별부록. 평생 현금흐름 실전 양식 11종 |
관련 분류
- 카테고리 분류
품목정보
- 발행일
- 2026년 09월 04일
- 쪽수, 무게, 크기
- 389쪽 | 148*210*10mm
- ISBN13
- 9791112284006
- AI 활용 여부
- 본 도서는 AI로 생성 또는 보조로 제작된 콘텐츠입니다.
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
26,000원
총 1개
26,000원
