
이미 소장하고 있다면 판매해 보세요.
- 국내배송만 가능
- 문화비소득공제 가능
책소개
목차
|
머리말 · 4
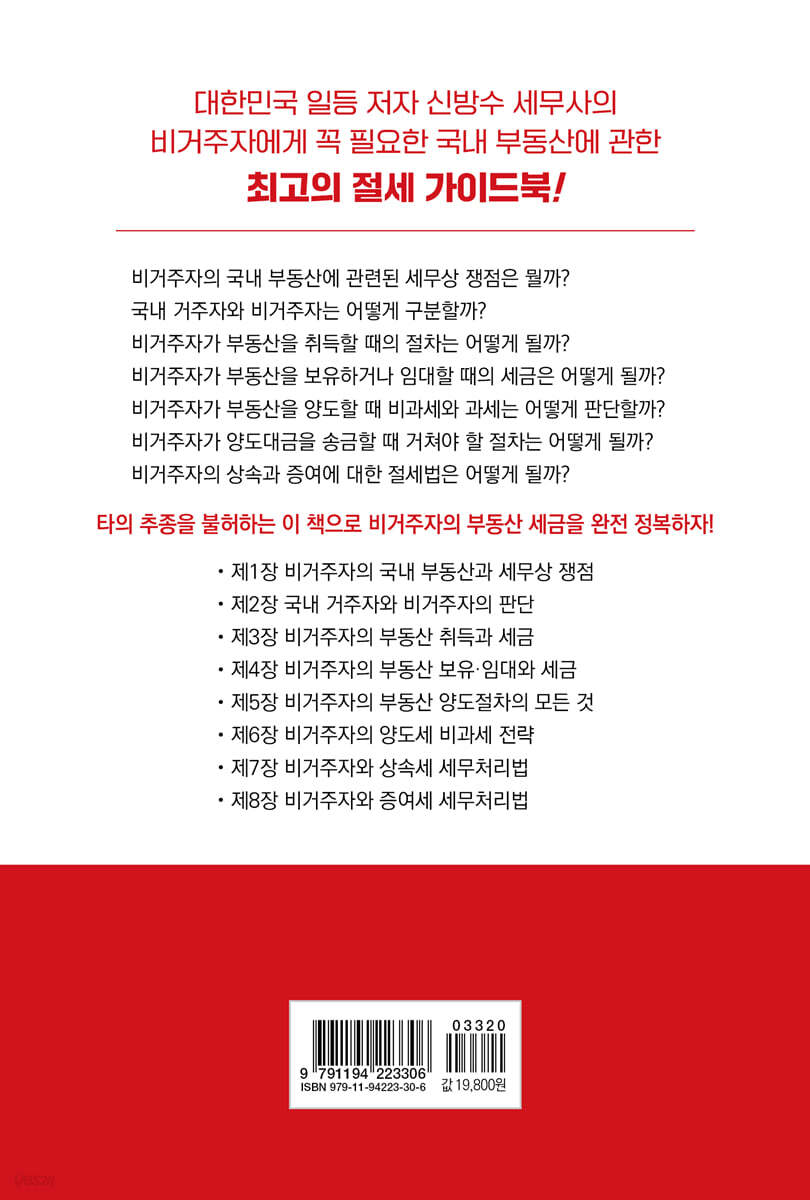
일러두기 · 12 제1장 비거주자의 국내 부동산과 세무상 쟁점 비거주자가 부동산 세금을 알아야 하는 이유 · 14 거주자와 비거주자의 구분(기본) · 17 거주자 또는 비거주자에 따라 달라지는 부동산 세금 · 21 비거주자에 대해 부동산 세금을 과세하는 원칙 · 27 국가 간의 이중과세는 어떻게 조정할까? · 30 [절세 탐구 1] 거주자와 비거주자의 소득세 과세방법 · 35 [절세 탐구 2] 비거주자와 납세관리인제도 · 40 제2장 국내 거주자와 비거주자의 판단 비거주자 판단이 중요한 이유 · 44 세목별 거주자와 비거주자 판단 · 46 거주자와 비거주자의 구분법 · 50 비거주자 판단의 핵심요소와 비거주자 판정 사례 · 57 가족의 일부 귀국과 비거주자 판단 · 63 체류기간(183일)과 비거주자 판단 · 68 영주귀국을 하는 경우의 거주자 산정방법 · 72 국외 파견공무원·해외 주재원과 비거주자 판단 · 76 유학생, 승무원, 운동선수 등과 비거주자 판단 · 80 [절세 탐구] 이중거주자는 어떻게 판단할까? · 82 제3장 비거주자의 부동산 취득과 세금 비거주자의 부동산 취득 시 행정 및 세무절차 · 90 거주자와 비거주자(영주권자)의 부동산 취득절차 · 94 비거주자의 국내 주택 취득과 취득세 · 98 비거주자의 국내 상가 취득과 취득세 · 103 [절세 탐구] 비거주자의 국내 부동산 취득 시 주요 신고제도 · 106 제4장 비거주자의 부동산 보유·임대와 세금 거주자와 비거주자의 보유세 비교 · 110 거주자와 비거주자의 임대소득 과세방식 비교 · 114 임대소득 비과세와 분리과세 그리고 감면의 적용 · 117 비거주자의 임대소득 과세구조 · 122 제5장 비거주자의 부동산 양도절차 거주자와 비거주자의 양도절차 · 128 거주자와 비거주자의 국내 양도세 신고절차 · 131 거주자와 비거주자의 양도세 과세구조 비교 · 137 주택 양도세 비과세 구조 · 140 해외이주법에 따른 해외 이주와 비과세 · 145 1년 이상 국외 거주에 의한 출국과 비과세 · 153 해외 출국으로 인한 고가주택의 양도와 비과세 · 161 [절세 탐구 1] 해외 이주비, 재외동포의 재산반출과 자금출처의 확인 · 167 [절세 탐구 2] 대주주의 해외 이주와 국외전출세 · 172 제6장 비거주자 양도세 비과세 전략 비거주자에게 비과세 전략이 필요한 이유 · 178 거주자와 비거주자의 주택 양도세 비과세제도 · 182 비거주자가 거주자가 된 경우의 양도세 비과세 요건 적용법 · 185 비거주자가 거주자가 된 경우의 장기보유특별공제 적용법 · 190 비거주자가 거주자가 되는 방법 · 195 주택양도 시 거주자 여부 세무조사 · 198 국외 영주권 또는 시민권자의 양도 사례 · 203 비거주자가 183일 이상 국내 체류 후 주택을 양도하는 경우 · 207 해외 주재원(거주자)의 양도 사례 · 210 비거주자의 재건축입주권 비과세 · 215 비거주자의 분양권 양도 사례 · 220 비거주자의 주택임대사업자 거주주택 비과세 특례 · 223 [절세 탐구 1] 비거주자의 주택임대사업과 과세체계 · 227 [절세 탐구 2] 해외 출국 전과 후의 양도세 과세방식(종합) · 228 [절세 탐구 3] 비거주자도 이월과세와 부당행위계산을 적용받을까? · 233 제7장 비거주자와 상속세 세무처리법 상속 발생 시 업무절차 · 240 비거주자의 상속세 계산 전 필수적으로 알아야 할 것들 · 245 비거주자의 상속세를 이해하는 절차 · 252 비거주자의 상속세 계산법 · 258 상속세 이중과세 조정 · 261 상속세, 거주자가 유리할까? 비거주자가 유리할까? · 264 [절세 탐구] 상속순위와 상속재산 분배방법 · 270 제8장 비거주자와 증여세 세무처리법 거주자와 비거주자의 증여세 과세방식 · 276 거주자와 비거주자의 증여세 계산구조 · 280 거주자가 국내 재산을 비거주자에게 증여하는 경우 · 283 사전증여와 상속세 합산과세 · 287 |
저자 소개 1
국내 세무업계에서 가장 많은 책을 쓰고, 가장 많은 독자층을 탄생시킨 베테랑 세무사다. 또한, 연간 강의를 100회 이상 하면서 독자들과 소통을 늘리고 있다. 현재 기업과 개인 고객을 위해 다양한 컨설팅 및 세무회계 서비스 제공도 병행하고 있다.
한양대학교 경영학과를 졸업하고, 연세대학교 법무대학원에서 조세법을 전공했다. 세무법인 정상 대표이사를 역임하고, 현재는 이 법인의 이사로 재직 중에 있으며, 건설기술교육원에서 세법 전담 교수로도 활동하고 있다. MBC·KBS·SBS 등 공중파 방송은 물론이고, YTN 등에도 출연하고 있다.
저서로는 초베스트셀러인 《합법적으로 세금 안
국내 세무업계에서 가장 많은 책을 쓰고, 가장 많은 독자층을 탄생시킨 베테랑 세무사다. 또한, 연간 강의를 100회 이상 하면서 독자들과 소통을 늘리고 있다. 현재 기업과 개인 고객을 위해 다양한 컨설팅 및 세무회계 서비스 제공도 병행하고 있다.
한양대학교 경영학과를 졸업하고, 연세대학교 법무대학원에서 조세법을 전공했다. 세무법인 정상 대표이사를 역임하고, 현재는 이 법인의 이사로 재직 중에 있으며, 건설기술교육원에서 세법 전담 교수로도 활동하고 있다. MBC·KBS·SBS 등 공중파 방송은 물론이고, YTN 등에도 출연하고 있다.
저서로는 초베스트셀러인 《합법적으로 세금 안 내는 110가지 방법》 시리즈, 《열심히 사는 데 왜 남는 게 없을까?》, 《늦어도 50에 시작하는 세금 공부》, 《고소득자를 위한 절세·법인·승계 전략》, 《부동산 세금 핵심 질문 100》, 《상속세 반 토막 나는 사람들의 10년 선택》, 《가족 간 부동산 거래 세무 가이드북》, 《가족법인 이렇게 운영하라》, 《부동산 감정평가 세무 가이드북》, 《확 바뀐 보험 절세 가이드북》, 《개인사업자를 유지할까 법인사업자로 전환할까》, 《확 바뀐 상가 투자 세무 가이드북》, 《비거주자 부동산 절세 가이드북》, 《가족 간 상속·증여 영리법인으로 하라!》, 《메디컬 건물, 이렇게 취득하고 운영하라》, 《부동산 투자·중개·등기 세무 가이드북》, 《공인중개사 세무 가이드북》, 《가족 간 부동산 거래 세무 가이드북》, 《부동산 세무 가이드북》, 《기업회계 실무 가이드북》, 《N잡러를 위한 1인 사업자 세무 가이드북》, 《법인 부동산 세무리스크 관리노하우》, 《양도소득세 세무 리스크 관리노하우》, 《회사 세무리스크 관리노하우》, 《IFRS를 알아야 회계가 보인다》 등 90여 권이 있다.
한양대학교 경영학과를 졸업하고, 연세대학교 법무대학원에서 조세법을 전공했다. 세무법인 정상 대표이사를 역임하고, 현재는 이 법인의 이사로 재직 중에 있으며, 건설기술교육원에서 세법 전담 교수로도 활동하고 있다. MBC·KBS·SBS 등 공중파 방송은 물론이고, YTN 등에도 출연하고 있다.
저서로는 초베스트셀러인 《합법적으로 세금 안 내는 110가지 방법》 시리즈, 《열심히 사는 데 왜 남는 게 없을까?》, 《늦어도 50에 시작하는 세금 공부》, 《고소득자를 위한 절세·법인·승계 전략》, 《부동산 세금 핵심 질문 100》, 《상속세 반 토막 나는 사람들의 10년 선택》, 《가족 간 부동산 거래 세무 가이드북》, 《가족법인 이렇게 운영하라》, 《부동산 감정평가 세무 가이드북》, 《확 바뀐 보험 절세 가이드북》, 《개인사업자를 유지할까 법인사업자로 전환할까》, 《확 바뀐 상가 투자 세무 가이드북》, 《비거주자 부동산 절세 가이드북》, 《가족 간 상속·증여 영리법인으로 하라!》, 《메디컬 건물, 이렇게 취득하고 운영하라》, 《부동산 투자·중개·등기 세무 가이드북》, 《공인중개사 세무 가이드북》, 《가족 간 부동산 거래 세무 가이드북》, 《부동산 세무 가이드북》, 《기업회계 실무 가이드북》, 《N잡러를 위한 1인 사업자 세무 가이드북》, 《법인 부동산 세무리스크 관리노하우》, 《양도소득세 세무 리스크 관리노하우》, 《회사 세무리스크 관리노하우》, 《IFRS를 알아야 회계가 보인다》 등 90여 권이 있다.
신방수의 다른 상품
-
합법적으로 세금 안 내는 110가지 방법 : 부동산편 + 합법적으로 세금 안 내는 110가지 방법 : 기업편 + 합법적으로 세금 안 내는 110가지 방법 : 개인편 세트 이동합법적으로 세금 안 내는 110가지 방법 : 부동산편 + 합법적으로 세금 안 내는 110가지 방법 : 기업편 + 합법적으로 세금 안 내는 110가지 방법 : 개인편 세트59,400원 10%


품목정보
- 발행일
- 2025년 01월 02일
- 쪽수, 무게, 크기
- 296쪽 | 152*225*20mm
- ISBN13
- 9791194223306
책 속으로
|
비거주자와 거주자의 과세방식에서 차이가 크게 난다. 따라서 본인이 처한 상황에 따라 본인에게 맞는 절세 전략을 찾는 것이 필요하다. 이 책은 이러한 점에 착안해 세목별로 비거주자가 유리한지 거주자가 유리한지 등에 대해 여러모로 분석했다. 예를 들어 영주권자가 국내의 부동산을 거주자 상태에서 양도하는 것이 유리한지 비거주자 상태에서 양도하는 것이 유리한지, 상속세는 어느 나라에 과세되는 것이 유리한지 등이 이에 해당한다.
--- p.6 거주자이든 비거주자이든 부동산의 거래와 보유 및 임대 등에 따라 다양한 세목이 발생한다. 그런데 부동산은 고정된 자산에 해당하므로 그와 관련된 세금은 원칙적으로 부동산이 소재한 지역에서 과세가 되어야 한다. 다만, 요즘처럼 세계화 시대에서는 현금이동이 손쉬우므로 발생한 소득에 대해서는 가급적 거주지국에서 과세하는 것이 해당 국가의 조세정책에 부합할 것이다. 이러한 과세방식은 앞으로 비거주자의 세금에 대해 이 해를 할 때 매우 중요한 역할을 한다. --- p.27 전 세대원이 외국 국적 취득 후 해외에서 거주하다가 일부 세대원만 국내에 입국해 노모와 생계를 같이 하는 경우라면, 거주자로 전환 후 거주자로서 2년 이상 보유한 주택을 양도하는 경우 비과세 적용을 받을 수 있는 것으로 판단된다. 다만, 이 경우 거소 해당 여부 및 거주자로 전환된 시기는 국내의 생활관계, 직업 및 소득 여부, 국내 재산 현황, 출입국 현황 등 제반 사실관계를 판단하게 된다. --- p.65 거주자와 비거주자의 정의와 과세소득의 범위가 이해되었다면, 이제 비과세나 중과세 그리고 감면 같은 과세방식을 이해할 필요가 있다. 이에 대해 국내 세법이 비거주자에 대해 차별할 가능성이 크기 때문이다. 결론을 말하면 비과세나 감면 같은 조세우대는 주로 국내 거주자에게 적용하며, 중과세 같은 조세 불이익은 거주자와 동일하게 적용하는 경우가 많다. 다만, 조세 정책적으로 비거주자에 대해서도 조세우대를 해주는 것이 더 효익이 큰 경우에는 이들에게도 혜택이 주어지는 예도 있다. 대표적인 것이 바로 주택임대사업자에 대한 것이다. 다음에서는 먼저 임대소득 비과세와 분리과세 그리고 감면에 대해 알아보자. --- p.117 거주자가 보유한 고가주택의 경우 거주기간을 늘려주면 비과세는 물론이고 장기보유특별공제를 최대 80%까지 적용할 수 있다. 하지만 해외 출국으로 2년 이내에 양도하는 비거주자의 경우에는 비과세 혜택은 받을 수 있지만, 순수 국내 거주자처럼 80%의 장기보유특별공제는 받을 수 없다. 따라서 고가주택의 양도차익이 큰 경우에 장기보유특별공제의 혜택을 늘리기 위해서는 거주자 상태에서 국내 거주기간을 늘릴 필요가 있다. --- p.165 [Q 2] 사례에서 영국의 거주자인 자녀가 상속받은 재산에 대해서는 영국에서 상속세가 과세되는가? 아니다. 한국 거주자가 사망한 상황에 해당하기 때문이다. 즉, 상속세는 피상속인의 거주지국에서 과세되는 것을 원칙으로 하고 있다. 다만, 한국 거주자가 보유한 재산이 영국에 있는 경우에는 영국에서도 상속세가 과세될 수 있다. 이 경우 이중과세의 문제가 발생할 수 있다. 참고로 영국의 상속세 과세제도는 한국의 상속세 과세제도와는 다르게 운용된다. 챗GPT를 통해 알아보기 바란다. --- p.263 이제 비거주자를 중심으로 증여세 과세문제를 알아보자. 비거주자 관련 증여세 과세문제는 앞에서 본 비거주자 양도세나 상속세에 비해 그렇게 어려운 주제가 아니다. 보통 국내 거주자로부터 비거주자가 증여를 받으면 증여재산공제 없이 국내에서 증여세가 과세되기 때문이다. 하지만 실제 비거주자 관련한 증여세를 처리할 때 고려해야 할 점들이 한둘이 아니다. 그래서 먼저 거주자와 비거주자에 대한 증여세 과세방식부터 정리가 필요하다. 다음을 참조하자. --- p.276 |
출판사 리뷰
|
비거주자 상황에 따른 맞춤 양도세와 상속세 절세 전략 탑재
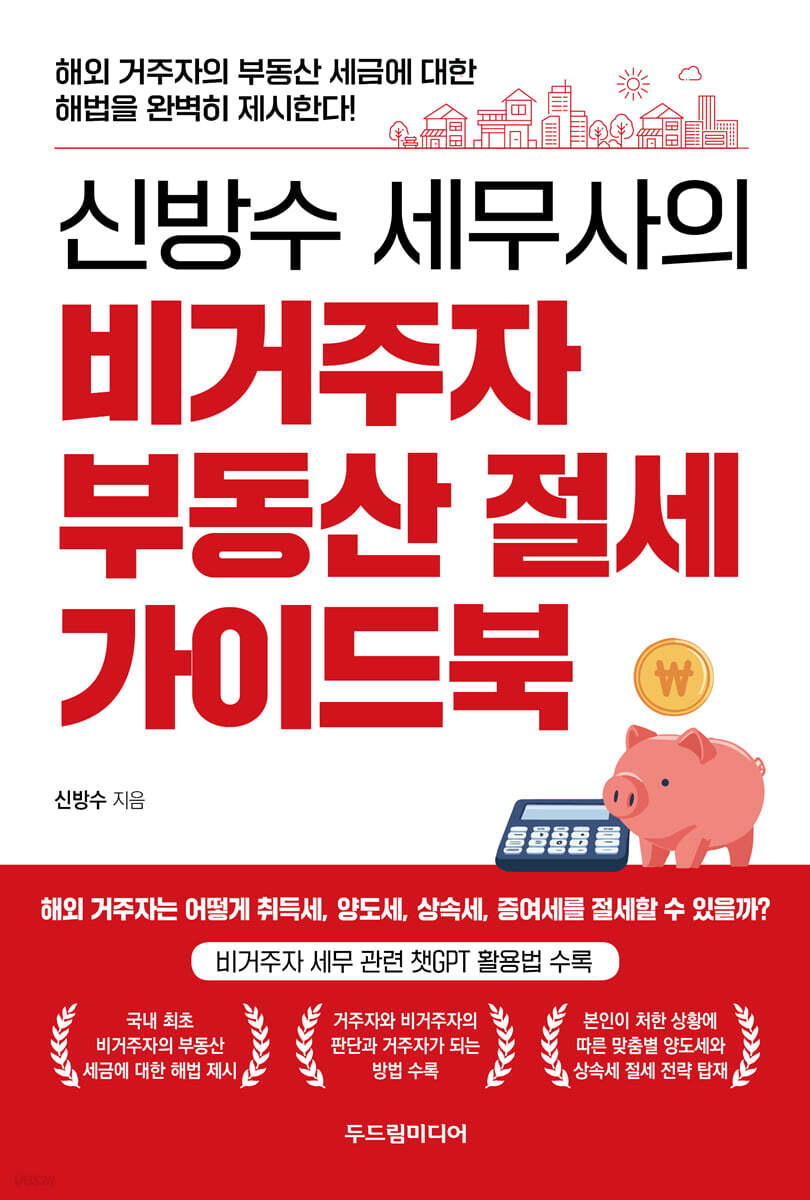
어떻게 취득세, 양도세, 상속세, 증여세를 절세할 수 있을까? 이 책은 국내 최초로 비거주자의 국내 부동산과 관련해 발생하는 취득세, 보유세, 임대소득세, 상속세, 증여세 등을 정통으로 다루었다. 영주권자 등 비거주자와 그 가족, 이들의 각종 업무처리를 담당하는 은행 종사자 또는 세무업계, 자산관리업계 종사자들에게 유익한 내용으로 채워져 있다. 총 8장으로 구성된 이 책은 제1장에서는 비거주자와 국내 부동산과 관련된 세무상 쟁점을 살펴본다. 제2장에서는 비거주자 부동산 세무에서 가장 난해하다고 여겨지는 거주자와 비거주자의 판단에 대해 심층분석을 했다. 이후 제3장부터 제8장까지는 세목별로 거주자와 비거주자의 세무상 쟁점을 비교하면서 비거주자의 세무처리법에 대한 이해를 도왔다. 제3장은 부동산 취득과 세금에 관한 내용이며, 제4장은 비거주자의 부동산 보유, 임대와 세금에 대해 설명했다. 제5장은 비거주자의 부동산 양도절차의 모든 것을 수록했으며 제6장에서는 비거주자의 양도세 비과세 전략을 소개했다. 제7장은 비거주자와 상속세 세무처리법, 제8장은 비거주자와 증여세 세무처리법을 알려준다. 절세에 대한 이해를 돕기 위해 [절세 탐구]를 마련해둔 것도 눈여겨볼 만하다. 비거주자의 부동산 관련 절세에 대해 모든 궁금증을 이 한 권의 책으로 해결해보자. |
사락 별점0
혜택 및 유의사항밑줄0
혜택 및 유의사항
17,820원
총 1개
17,820원