
소득공제
EPUB
eBook
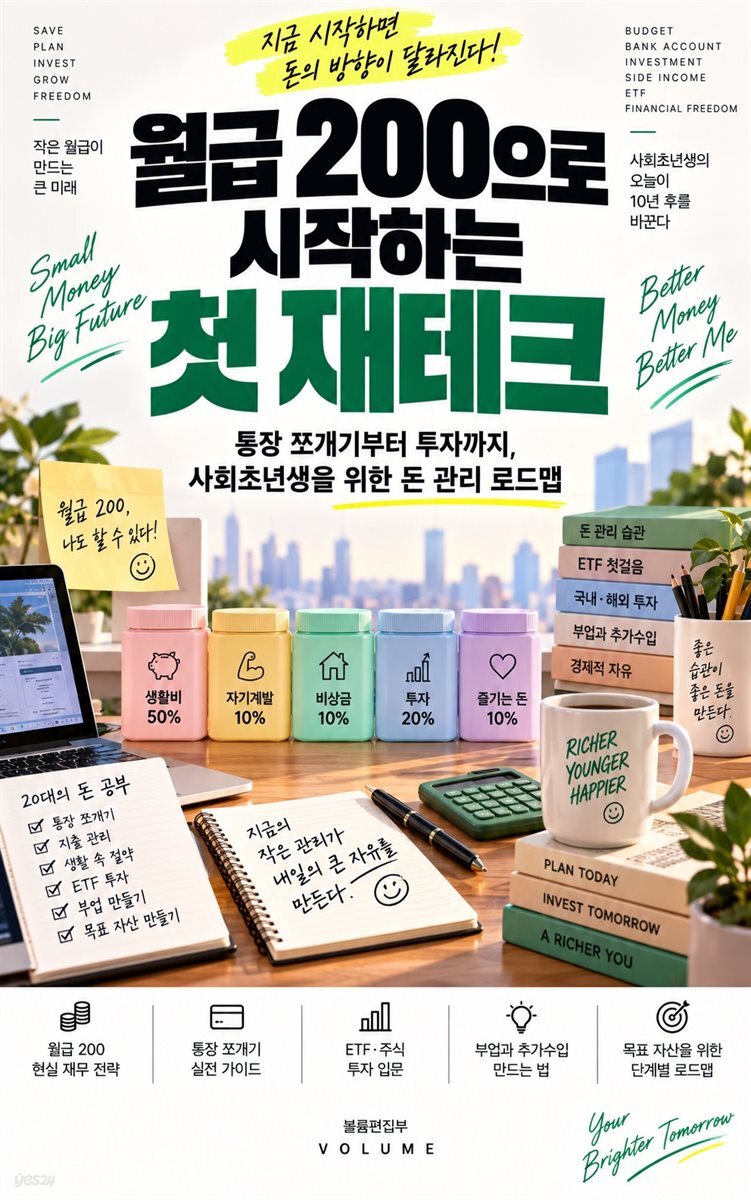
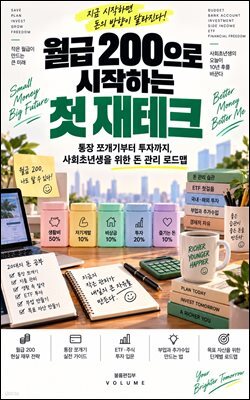
월급 200으로 시작하는 첫 재테크
통장 쪼개기부터 투자까지, 사회초년생을 위한 돈 관리 로드맵
EPUB
이 상품의 태그


소개
목차
|
PART 1. 프롤로그
1-1. 첫 월급부터 돈의 흐름을 설계해야 하는 이유 PART 2. 내 월급의 흐름부터 파악하기 2-1. 월급 200만 원도 재테크를 시작할 수 있다 2-2. 실수령액은 왜 계약서의 연봉과 다른가 2-3. 지난 3개월 카드 명세서로 소비 습관 진단하기 2-4. 고정비·변동비·비정기 지출을 구분하는 법 2-5. 남는 돈을 저축하지 말고 저축한 뒤 남겨라 2-6. 월급 200만 원을 위한 현실적인 예산표 만들기 PART 3. 새는 돈을 막고 안전망 세우기 3-1. 월급날 자동으로 움직이는 통장 시스템 만들기 3-2. 급여·생활비·비상금·투자 통장을 나누는 기준 3-3. 생활비가 부족해지지 않는 주간 예산 사용법 3-4. 비상금은 얼마가 필요하고 어디에 보관해야 하는가 3-5. 카드값과 할부가 월급을 잠식하는 구조 끊기 3-6. 구독료·통신비·보험료에서 매달 10만 원 찾기 PART 4. 빚을 줄이고 저축 기반 다지기 4-1. 학자금 대출과 신용대출의 상환 순서 정하기 4-2. 빚 상환과 저축을 동시에 해야 하는 이유 4-3. 신용점수를 지키는 결제일·한도·연체 관리법 4-4. 적금 금리보다 중요한 기간과 목적 설정하기 4-5. 청년 지원 금융상품을 내 조건에 맞게 고르기 4-6. 1년 안에 종잣돈 1,000만 원에 가까워지는 계획 PART 5. 소액 투자로 돈을 키우는 습관 만들기 5-1. 투자 전에 반드시 확인할 세 가지 재무 조건 5-2. 예금·채권·주식·펀드의 위험과 수익 이해하기 5-3. 인덱스펀드와 ETF로 분산투자 시작하기 5-4. 월 5만 원부터 가능한 자동 적립식 투자 설계 5-5. 수익률에 흔들리지 않는 매수·보유·점검 원칙 5-6. 연봉 인상과 이직에 맞춰 재테크 계획 확장하기 PART 6. 에필로그 6-1. 오늘의 자동이체가 10년 뒤 선택권을 만든다 PART 7. 부록 7-1. 월급 200만 원 기준 월간 예산표 7-2. 통장 쪼개기와 자동이체 설정 체크리스트 7-3. 비상금·부채·종잣돈 목표 계산표 7-4. 사회초년생을 위한 금융 용어 사전 7-5. 월급날부터 다음 월급날까지 30일 실천표 |
품목정보
- 발행일
- 2026년 09월 18일
- 지원기기
- 크레마,PC(윈도우 - 4K 모니터 미지원),아이폰,아이패드,안드로이드폰,안드로이드패드,전자책단말기(저사양 기기 사용 불가)
- 파일/용량
- EPUB(DRM) | 0.75MB ?
- ISBN13
- 9791144505124
- AI 활용 여부
- 본 도서는 AI로 생성 또는 보조로 제작된 콘텐츠입니다.
출판사 리뷰
|
첫 월급을 받았지만 월세와 생활비, 학자금 대출, 카드값을 치르고 나면 무엇부터 해야 할지 막막한 사회초년생이 많습니다. 《월급 200으로 시작하는 첫 재테크》는 “돈이 더 생기면 시작하겠다”는 막연한 다짐 대신, 지금의 월급 안에서 돈의 흐름을 바로 세우는 현실적인 출발점을 제시합니다. 재테크의 성패는 소득의 크기보다 월급이 들어오고 나가는 순서를 설계하는 데서 시작된다는 믿음으로 이 책을 펴냈습니다.
이 책은 최근 3개월의 카드 명세서로 소비 습관을 진단하는 일부터 예산 수립, 통장 쪼개기, 주간 생활비 관리, 비상금 마련, 부채 상환과 신용점수 관리까지 차근차근 안내합니다. 저축과 투자를 무리하게 서두르기보다 재무 안전망을 먼저 세우고, 월 5만 원부터 가능한 적립식 투자로 확장하도록 구성했습니다. 월급 200만 원을 기준으로 한 예산표와 체크리스트, 목표 계산표, 30일 실천표는 읽은 내용을 곧바로 자신의 생활에 적용하도록 돕습니다. 무엇보다 이 책은 절약을 강요하거나 단기간의 고수익을 약속하지 않습니다. 예상치 못한 지출이나 연봉 인상, 이직 같은 변화가 생겨도 스스로 계획을 점검하고 조정할 수 있는 기준을 길러 줍니다. 오늘 설정한 작은 자동이체와 반복 가능한 돈 관리 습관이 미래의 선택권을 넓힐 수 있도록, 첫 재테크를 어디서부터 시작해야 할지 몰랐던 독자에게 가장 실용적인 로드맵이 되어 줄 것입니다. |
