
이미 소장하고 있다면 판매해 보세요.
- 해외배송 가능?
- 문화비소득공제 가능
책소개
|
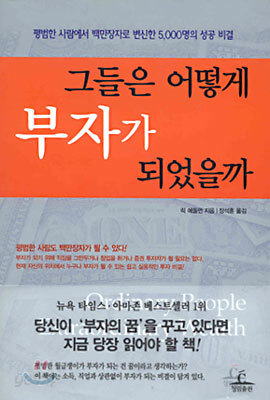
평범한 월급쟁이도 백만장자가 될 수 있다
|
목차
|
1. 부자가 되고 싶다면 남의 돈으로 집을 사라
대출 금액이 크고 상환 기간이 길수록 유리하다 대출금을 갚아버리면 매년 3퍼센트를 잃게 된다 대출 이자를 부담스러워하지 마라 백만장자들의 돈 관리 비결 ① 2. 적은 돈을 재산으로 만들려면 시간만 있으면 된다 그들은 어떻게 부자가 되었을까 부의 축적은 시간에 대한 함수로 이루어진다 백만장자들의 돈 관리 비결 ② 3. 장기 보유 전략만이 큰돈을 안겨준다 부자들은 투자한 것을 오랫동안 그대로 둔다 마켓 타이머들이 실패할 수밖에 없는 이유 “1, 2주쯤 기다렸다가 투자하는 게 좋지 않을까요?” 자신이 마켓 타이머인지 아닌지 알아보는 방법 백만장자들의 돈 관리 비결 ③ 4. 퇴직연금은 몽땅 주식형 뮤추얼펀드에 투자하라 종목 선택이 재산 증식에 도움이 되지 않는 이유 집단의 힘 : 분산 투자 집단의 힘을 이용하라 집단의 오용 누가 집단을 통제하는가 퇴직연금에 들어갈 돈을 분산시키지 마라 퇴직연금을 주식에 투자해야 하는 이유 백만장자들의 돈 관리 비결 ④ 돈에 대한 생각: 사람들이 투자에 실패하는 심리적 원인 두려움 : 시장에 대한 확신의 부족 욕심 : 시장에 대한 과신 낙관주의 : 자신에 대한 과신 비관주의 : 자신에 대한 확신의 부족 후회 : 자신이 하지 못한 것을 바라는 것 뒷북치기 : 과거를 과장하려는 경향 퀼팅(누빔) : 뜨거운 손의 오류 손해 혐오증 : 손해 보기를 싫어하는 증상 임의적인 고착 : 임의적인 것에 매달리는 오류 농업 대 임업 : 시나리오를 한눈에 보지 못하는 문제 5. 자신의 투자수익을 다른 투자지수와 비교하지 마라 중요한 건 개인투자지수다 백만장자들의 돈 관리 비결 ⑤ 6. 돈 관리에 드는 시간은 한 달에 3시간이면 충분하다 돈 관리에 많은 시간을 쓰면 쓸수록 성공하기 어렵다 청구서 대금 결제로 돈 관리가 끝나는 것이 아니다 '예산 세우기'와 '지출의 흐름을 아는 것'은 다르다 백만장자들의 돈 관리 비결 ⑥ 7. 저녁 식탁에서 아이들과 돈에 대해 이야기하라 어린 자녀를 둔 부모들이 저지르는 실수 성인 자녀를 둔 부모들이 저지르는 첫번째 실수 성인 자녀를 둔 부모들이 저지르는 두번째 실수 성인 자녀들이 저지르는 실수 백만장자들의 돈 관리 비결 ⑦ 8. TV, 신문에서 쏟아지는 정보의 홍수를 거부하라 성공하려면 시장에 너무 깊숙이 들어가지 마라 백만장자들의 돈 관리 비결 ⑧ 백만장자가 된 사람들이 들려주는 이야기 내 생애 최악의 실수 내 생애 최고의 결정 내가 겪은 어려운 일들 독자들에게 하는 충고 |
저자 소개 1
서강대학교에서 철학과 불문학을 공부하고 프랑스 리용2대학에서 임상심리학 과정을 수료했다. 서울대학교 대학원에서 비교문학을 공부하며 출판기획과 평론 분야에서 활발하게 활동하고 있다. 프리랜서 편집자로 어떤 책을 만들면 좋을까 궁리도 했고, 『자유, 평등, 박애의 나라 프랑스 이야기』와 『세상을 알게 한 문자』 같은 청소년 인문교양서도 썼다. KBS1 라디오 『책마을 산책』 프로그램의 패널로 출연해 책을 소개하기도 했고, 한국예술종합학교와 현대문화센터에서 책 읽기와 글쓰기에 관한 강의도 했다. 그러면서 20여 년간 한결같이 영어 혹은 프랑스어로 쓰인 책을 우리말로 옮기는 일을 하고 있다.
장석훈의 다른 상품


저자 : 릭 에들먼 (Ric Edelman)
미국에서 가장 유명한 개인 재정 컨설턴트 중 한 사람이며, 어려운 금융 개념들을 쉬운 말로 설명하는 최고의 커뮤니케이터로 그가 펴낸 책들은 모두「뉴욕 타임스」베스트셀러에 오르고 있다. 또한 2개의 TV 프로그램에 출연하고 있으며, 자신의 이름을 건 라디오 방송을 진행하고 있다. 「워싱턴 포스트」, 「워싱턴 타임스」, 「월스트리트 컴퓨터 저널」 등에 컬럼을 기고하고 있다. '월드 인베스트 코퍼레이션'이 선정하는 올해의 금융인 상을 3번 수상했으며, 1994년에는 「워싱토니언」에 의해 워싱턴 지역 최고의 재정 컨설턴트로 소개된 바 있다.
현재 조지타운 대학 교수이자, NASD(미국증권업협회) 조정위원이며, 투자 자문회사인 에들먼 파이낸셜 서비스(Edelman Financial Services Inc.)와 개인 투자 웹사이트인 www.ric edelman.com을 운영하고 있다. 저서로는 『돈에 대한 진실(The Truth about Money』, 『돈에 대한 새로운 법칙(The New Rules of Money)』 등이 있다.
현재 조지타운 대학 교수이자, NASD(미국증권업협회) 조정위원이며, 투자 자문회사인 에들먼 파이낸셜 서비스(Edelman Financial Services Inc.)와 개인 투자 웹사이트인 www.ric edelman.com을 운영하고 있다. 저서로는 『돈에 대한 진실(The Truth about Money』, 『돈에 대한 새로운 법칙(The New Rules of Money)』 등이 있다.
관련 분류
품목정보
- 발행일
- 2002년 03월 20일
- 쪽수, 무게, 크기
- 320쪽 | 485g | 148*210*30mm
- ISBN13
- 9788935204700
책 속으로
|
회사의 한 여직원이 12살짜리 딸에 대한 이야기를 한 적이 있다. 그녀는 신용카드 빚을 없애기 위해 부단히 노력했다. 모든 돈을 갚고 나자 그녀는 백화점에 전화해서 신용카드를 없애려고 했다. 그러자 옆에서 듣고 있던 딸이 놀라며 이렇게 말했다. “엄마, 그럼 이제 어떻게 옷을 사요?” 그녀는 이렇게 설명했다. “걱정하지 마. 우리가 옷을 사고 싶으면 그냥 현금으로 사면 돼.” 그랬더니 딸이 놀라며 대답했다. “현금이요? 난 현금을 받는 가게를 하나도 모르는데.”이 이야기를 듣고 웃기 전에 당신 자신에게 물어보라. 당신이 언제 백화점에서 현금을 주고 옷을 산 적이 있는지 말이다.
--- p.228 |
|
적은 액수의 돈을 재산으로 만들려면 시간만 있으면 된다. 45달러를 매달 저축하는 20살의 청년이 있다. 매달 45달러란 매일 1달러 50센트를 말하는 것이다. 연이율 12퍼센트(이는 1926년이래 증권의 평균 수익률이다)로 저축한다면 이 돈은 45년 후 거의 100만 달러가 된다. 미국에서 매일 1달러 50센트를 저축하지 못하는 20살 청년은 거의 없다. 그러나 너무도 많은 이들이 이 사실을 이해하지 못한다. 그들은 시간이 돈에 미치는 영향을 이해하지 못한다. 물론 우리 모두 “시간이 돈이다.”란 말을 들은 적이 있다. 그러나 극히 일부만이 그것이 무엇을 뜻하는지 이해할 뿐이다. 정말 많은 미국의 젊은이들이(난 45세 미만의 모든 미국인들은 이 범주에 넣고 싶다) 부의 축적은 돈에 대한 함수가 아니라 시간에 대한 함수로 이루어진다는 것을 이해하지 못한다.
--- p.51 |
|
당신이 여분의 돈을 은행에 상환하지 않는 가장 중요한 이유는 무엇인가? 그것은 현금이 최고이기 때문이다. 집을 소유하는 것과 뜻하지 않은 의료비를 지급하는 것은 별개의 문제이다. 우리는 가족들의 결혼을 위해, 또는 자녀를 대학에 보내기 위해, 또는 뜻하지 않은 사고 때문에 돈이 필요할 수 있다. 아무리 비싼 집을 갖고 있다 하더라도 직업을 잃고 수중에 현금이 없어서 은행에서 차를 압류하려고 할 때, 당신이 주택저당대출을 받지 않았다고 해서 상태가 더 나아지는 것은 아니다.
--- p.30 |
|
당신에게 더 좋은 소식이 있다. 우리 고객들은 예산을 짜는 것은 완전히 시간 낭비라고 생각한다. 그 증거로, 예산을 세우고 그것에 따라 지출하는 고객은 전체의 6퍼센트에 불과하다. 그러나 우리 고객들이 부자여서 그런 것이라고 생각해서는 안 된다. 그리고 부자들은 예산에 따라 살 필요가 없다고 생각해서도 안 된다. 왜냐하면 우리 고객의 21퍼센트는 예산을 세운 적이 있으며, 그 중에서도 그 예산에 따라 생활했던 사람은 전체의 24퍼센트밖에 되지 않기 때문이다. 그러므로 당신도 예산 세우는 일이 골치 아프거나 예산을 따르지 못해서 자책감을 느낀다면, 그 일을 언제든 멈추면 된다.
--- p.214 |
|
나는 뮤추얼펀드를 갖고 있기 때문에 다우지수나 S&P 500지수 같은 데엔 관심을 기울이지 않습니다. 나는 돈을 다룰 때 매우 긴장하는 편입니다. 돈은 항상 침대 밑에 넣어두어야 한다는 식의 교육을 받은 세대이지요. 그렇기 때문에 은퇴할 무렵 돈이 없으면 어떡하나 하고 걱정합니다. 나는 모험을 하고 싶지 않습니다. 그리고 다우지수나 S&P 500지수 같은 걸 매일 보면서 비교한다면 나는 아마 미쳐버릴 것입니다. 대신 나는 재정 고문에게서 매년 받는 연말 정산 대차대조표를 보고 내가 투자한 것이 어느 정도 성장했는지 확인합니다. 그것은 내 포트폴리오가 한 일들을 일목요연하게 보여주는 그림과도 같지요. 나는 단기간이 아니라 장기간의 투자에 마음을 두고 있기 때문에 연말 정산 대차대조표상의 실적이 별로 좋지 않더라도 투자를 함부로 바꾸지는 않습니다. (앤디 테일러, 현재 8학년 지도 교사, 필리스 테일러, 전직 간호사)
--- p.194 |
